背景资料
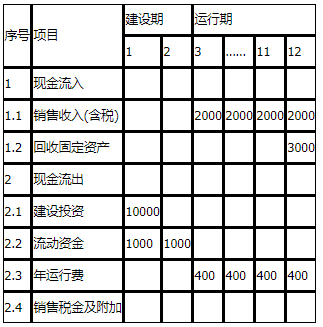
某供水工程,建设期为2年,运行期为10年。工程部分工程费18000万元,独立费2000万元,基本预备费费率为5%,价格上涨指数取5%。增值税税率按17%计算,城市建设税按照增值税的7%缴纳,教育费附加按增值税的3%缴纳,地方教育费附加按照增值税的2%缴纳。该供水工程建设期及运行期的全部投资现金流量表见表2-2(期初投资)。供水水价为0.20元/t。每吨水的可变成本0.01元,年固定成本为200万元。供水工程行业基准收益率为8%。
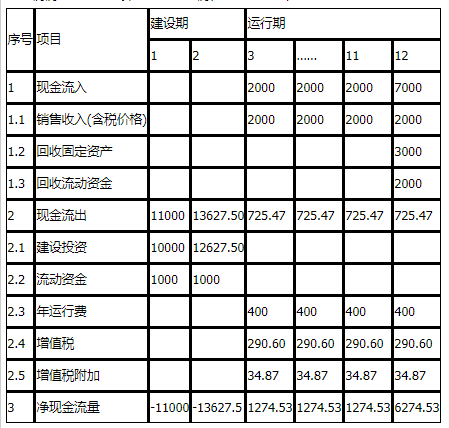
表2-2 全部投资现金 单位:万元
问题:
1.计算第二年建设投资。
2. 计算每年销售税金及附加。
3. 计算该供水工程财务净现值,并判断该项目是否可行。
4. 计算该供水工程产量盈亏平衡点。
计算过程和结果均保留两位小数。
参考答案
暂无
答案解析
1.计算第二年建设投资。
基本预备费按建筑工程、机电设备及安装工程、金属结构设备及安装工程、临时工程、独立费5部分之和的百分率计算。
基本预备费=(18000+2000)×5%=1000万元
价差预备费以估算年份价格水平的静态投资作为计算基数。按照国家规定的投资综合价格指数计算,即
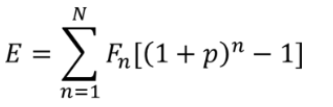
式中E为价差预备费;N为合理建设工期;n为施工年度;Fn为在建设期间第n年的投资额,包括建筑安装工程费、设备及工器具购置费、工程建设其他费用及基本预备费;p为年投资价格上涨率。
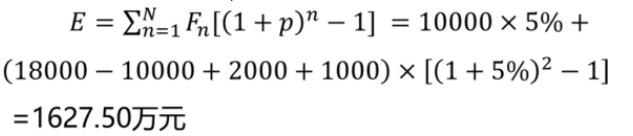
第二年建设投资为:
18000+2000+1000+1627.50-10000=12627.50万元
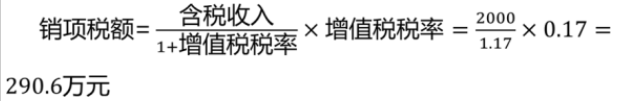
2. 计算每年销售税金及附加。
3. 计算该供水工程财务净现值,并判断该项目是否可行。
运行期每年净现金流量=2000-400-325.47=1274.53万元
FNPV=1274.53(P/A,8%,10)(P/F,8%,2)-13627.5(P/F,8%,1)+5000(P/F,8%,12)-11000
=1274.53×6.7101×0.8573-13627.5×0.9259+
5000×0.3971-11000=-14300.40万元<0,该方案不可行。
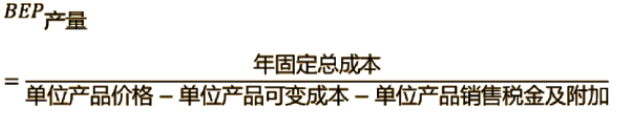
4. 计算该供水工程产量盈亏平衡点。
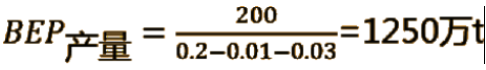
基本预备费按建筑工程、机电设备及安装工程、金属结构设备及安装工程、临时工程、独立费5部分之和的百分率计算。
基本预备费=(18000+2000)×5%=1000万元
价差预备费以估算年份价格水平的静态投资作为计算基数。按照国家规定的投资综合价格指数计算,即
式中E为价差预备费;N为合理建设工期;n为施工年度;Fn为在建设期间第n年的投资额,包括建筑安装工程费、设备及工器具购置费、工程建设其他费用及基本预备费;p为年投资价格上涨率。
第二年建设投资为:
18000+2000+1000+1627.50-10000=12627.50万元
2. 计算每年销售税金及附加。
城市建设税=290.6×7%=20.34万元
教育附加税=290.6×3%=8.72万元
地方教育费附加=290.6×2%=5.81万元
每年销售税金及附加=20.34+8.72+5.81=34.87万元
增值税税率按17%计算,城市建设税、教育费附加、地方教育费附加分别按增值税的7%、3%、2%缴纳。
3. 计算该供水工程财务净现值,并判断该项目是否可行。
运行期每年净现金流量=2000-400-325.47=1274.53万元
FNPV=1274.53(P/A,8%,10)(P/F,8%,2)-13627.5(P/F,8%,1)+5000(P/F,8%,12)-11000
=1274.53×6.7101×0.8573-13627.5×0.9259+
5000×0.3971-11000=-14300.40万元<0,该方案不可行。
4. 计算该供水工程产量盈亏平衡点。
每年销售收入2000万,按水价0.2元/t计算,则每年供水2000万/0.2=10000万t。
每年销售税和销售税附加为290.60+34.87=325.47万元,每吨的销售税和销售税附加为0.03元,则