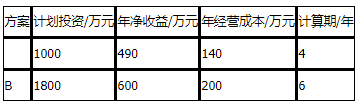
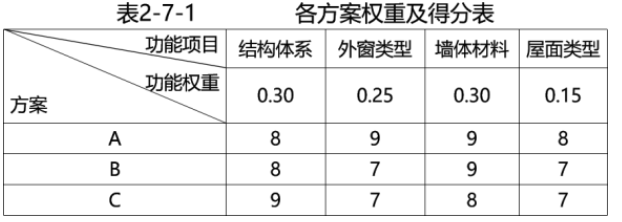
背景资料
某供水工程有A、B两种投资方案。考虑到用户需水量,具体方案见表2-4-1。建设期为1年,运行期为10年。行业基准收益率为8%。
表 2-4-1 方案A、B财务参数明细表
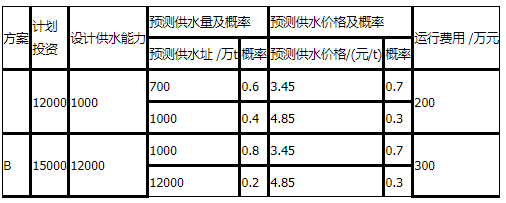
问题:
1.画出两个方案的决策树。
2.采用财务净现值法选择最优设计方案。
参考答案
暂无
答案解析
1.画出两个方案的决策树。
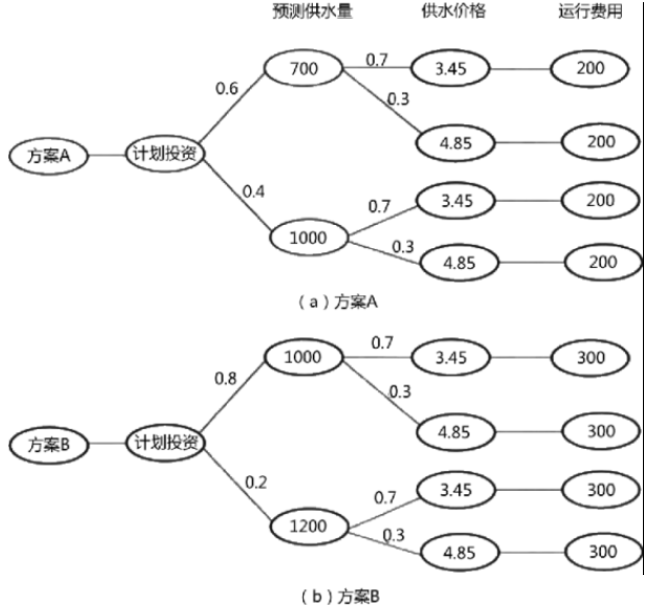
2.采用财务净现值法选择最优设计方案。
(1)方案 A:分四种情形。
1)方案A 第一种情形发生概率为0.6×0.7=0.42
FNPV=-12000+(700×3.45-200)×(P/A,8%,10)(P/F,8%,1)=1761.53万元
加权财务净现值为0.42×1761.53=739.84万元
2) 方案A 第二种情形发生的概率为0.6×0.3=0.18
FNPV=-12000+(700×4.85-200)×(P/A, 8%,10)(P/F,8%,1)=7850.16万元
加权财务净现值为0.18×7850.16=1413.03万元
3) 方案A 第三种情形发生概率为0.4×0.7=0.28
FNPV=-12000+(1000×3.45-200)×(P/A,8%,10)(P/F, 8%,1)=8191.87万元
加权财务净现值为0.28×8191.87=2293.72万元
4)方案A 第四种情形发生的概率为0.4×0.3=0.12
FNPV=-12000+(1000×4.85-200)×(P/A, 8%,10)(P/F,8%,1)=16889.9万元
加权财务净现值为0.12×16889.9=2026.79万元
方案A期望净现值
=739.84+1413.03+2293.72+2026.79=6473.38万元。
(2) 方案B:存在四种情形。
1)方案B 第一种情形发生的概率为0.8×0.7=0.56
FNPV=-15000+(1000×3.45-300)×(P/A,8%,10)(P/F,8%,1)=4750.58万元
加权财务净现值为0.56×4750.58=2559.52万元
2)方案B 第二种情形发生的概率为0.8×0.3=0.24
FNPV=-15000+(1000×4.85-300)×(P/A,8%,10)(P/F,8%,1)=13268.61万元
加权财务净现值为0.24×13268.61=3184.47万元
3) 方案B 第三种情形发生的概率为0.2×0.7=0.14
FNPV=-15000+(1200×3.45-300)×(P/A,8%,10)(P/F,8%,1)=8857.47万元
加权财务净现值为0.14×8857.47=1240.05万元
4) 方案B 第四种情形发生的概率为0.2×0.3=0.06
FNPV=-15000+(1200×4.85-300)×(P/A,8%,10)(P/F,8%,1)=19295.11万元
加权财务净现值为0.06×19295.11=1157.71万元
方案B期望净现值=
2559.52+3184.47+1240.05+1157.71=8141.75万元。
综上所述,方案B财务净现值期望值大于A,所以选择方案B。
2.采用财务净现值法选择最优设计方案。
(1)方案 A:分四种情形。
1)方案A 第一种情形发生概率为0.6×0.7=0.42
FNPV=-12000+(700×3.45-200)×(P/A,8%,10)(P/F,8%,1)=1761.53万元
加权财务净现值为0.42×1761.53=739.84万元
2) 方案A 第二种情形发生的概率为0.6×0.3=0.18
FNPV=-12000+(700×4.85-200)×(P/A, 8%,10)(P/F,8%,1)=7850.16万元
加权财务净现值为0.18×7850.16=1413.03万元
3) 方案A 第三种情形发生概率为0.4×0.7=0.28
FNPV=-12000+(1000×3.45-200)×(P/A,8%,10)(P/F, 8%,1)=8191.87万元
加权财务净现值为0.28×8191.87=2293.72万元
4)方案A 第四种情形发生的概率为0.4×0.3=0.12
FNPV=-12000+(1000×4.85-200)×(P/A, 8%,10)(P/F,8%,1)=16889.9万元
加权财务净现值为0.12×16889.9=2026.79万元
方案A期望净现值
=739.84+1413.03+2293.72+2026.79=6473.38万元。
(2) 方案B:存在四种情形。
1)方案B 第一种情形发生的概率为0.8×0.7=0.56
FNPV=-15000+(1000×3.45-300)×(P/A,8%,10)(P/F,8%,1)=4750.58万元
加权财务净现值为0.56×4750.58=2559.52万元
2)方案B 第二种情形发生的概率为0.8×0.3=0.24
FNPV=-15000+(1000×4.85-300)×(P/A,8%,10)(P/F,8%,1)=13268.61万元
加权财务净现值为0.24×13268.61=3184.47万元
3) 方案B 第三种情形发生的概率为0.2×0.7=0.14
FNPV=-15000+(1200×3.45-300)×(P/A,8%,10)(P/F,8%,1)=8857.47万元
加权财务净现值为0.14×8857.47=1240.05万元
4) 方案B 第四种情形发生的概率为0.2×0.3=0.06
FNPV=-15000+(1200×4.85-300)×(P/A,8%,10)(P/F,8%,1)=19295.11万元
加权财务净现值为0.06×19295.11=1157.71万元
方案B期望净现值=
2559.52+3184.47+1240.05+1157.71=8141.75万元。
综上所述,方案B财务净现值期望值大于A,所以选择方案B。