单选题
会计
题号 #5482096
甲公司为设备安装企业。2×19年10月1日,甲公司接受一项设备安装任务。合同约定,安装期为4个月,合同总收入480万元。至2×19年12月31日,甲公司已预收合同价款350万元,实际发生安装费200万元,预计还将发生安装费100万元。假定甲公司按实际发生的成本占预计总成本的比例确定合同履约进度。甲公司2×19年该设备安装业务应确认的收入是( )。
参考答案
A
答案解析
甲公司2×19年该设备安装业务应确认的收入=480×200/(200+100)=320(万元)。
你可能感兴趣的试题
A.2×20年年末确认管理费用收入1500万元
B.2×20年年末根据超额回报确认业绩奖励收入
C.2×20年不确认业务奖励收入
D.管理费收入和业务奖励均属于可变对价
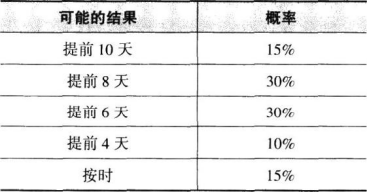
A.6.1万元
B.10万元
C.16.1万元
D.0万元
A.1000万元
B.1100万元
C.1090万元
D.1001万元