简答题
审计
题号 #5490504
ABC会计师事务所委派A注册会计师担任上市公司甲公司2019年度财务报表审计项目合伙人。ABC会计师事务所和XYZ公司处于同一网络。审计项目组在审计中遇到下列事项:
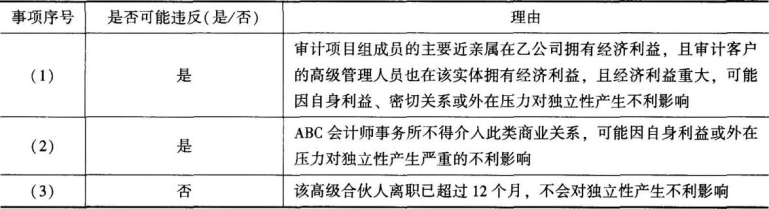
(1)A注册会计师的妻子拥有乙公司1000股股票,承接审计业务后得知甲公司的财务经理也在乙公司拥有股票,且金额重大。
(2)2019年初,ABC会计师事务所与甲公司达成了合作协议,甲公司答应尽量为ABC会计师事务所向潜在客户宣传其为自身提供的审计、公司财务顾问等专业服务。
(3)B注册会计师原为ABC会计师事务所的高级合伙人,于2017年10月从事务所退休。2019年3月应甲公司之邀,担任财务部总监。
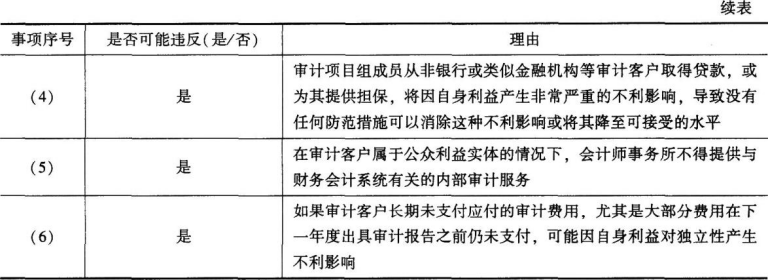
(4)ABC会计师事务所的审计项目组成员C注册会计师从某商业银行获取200万房贷,甲公司为其提供担保。
(5)甲公司聘请XYZ会计师事务所提供与财务会计系统相关的内部审计服务。
(6)甲公司由于财务困难,应付ABC会计师事务所2018年度审计费用200万元一直未支付。经双方协商,ABC会计师事务所同意甲公司延期至2020年7月份支付。在此期间,甲公司按银行同期贷款利率支付资金占用费。
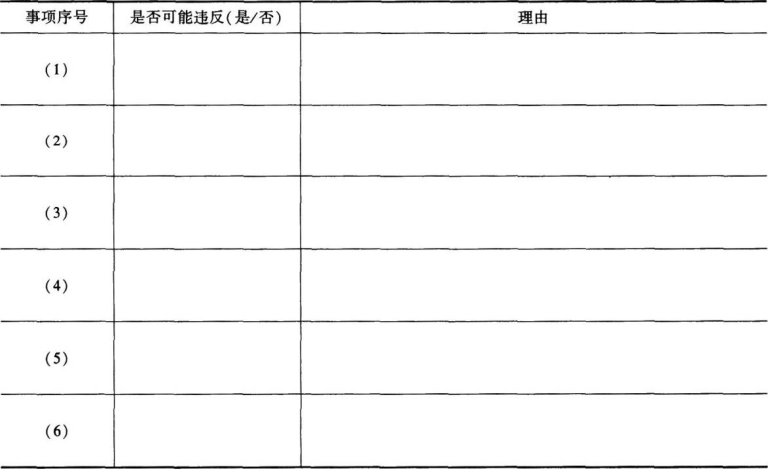
要求:针对上述第(1)至(6)项,逐项指出是否存在违反中国注册会计师职业道德守则有关职业道德和独立性规定的情况,并简要说明理由。将答案直接填人答题区相应的表格内
参考答案
暂无
答案解析
你可能感兴趣的试题
A.注册会计师审计只能提供合理保证,因此无法有效满足财务报表预期使用者的需求
B.注册会计师审计不能代替管理层的责任,因此审计无法改善财务报表的质量或内涵
C.审计的基础是独立性.注册会计师只需保持独立性即可执行审计业务
D.当注册会计师获取充分、适当的审计证据将审计风险降至可接受的低水平时,就获取了对所审计财务报表的合理保证
A.职业怀疑要求注册会计师不应机械地完成审计准则要求实施的审计程序
B.职业怀疑要求注册会计师对被审计单位提供的所有资料均认为存在舞弊或错误
C.在审计项目的早期和内审部门的适当人员建立联系并在审计过程中持续保持沟通,有效共享信息,体现了注册会计师在审计过程中保持职业怀疑
D.注册会计师需要考虑的审计证据既包括能够印证财务报表认定的证据,也包括与之相矛盾的证据