简答题
财务成本管理
题号 #5493549
B公司2018年营业收入5000万元.净利润400万元,支付股利200万元。2018年末有关资产负债表资料如下:
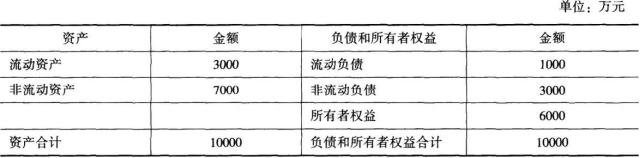
其中流动资产和流动负债均为经营性,且与销售额成正比例变动。非流动资产与销售额没有固定变动关系。该公司没有金融性资产。
要求回答下列互不相关的问题:
(1)若B公司既不发行新股也不举借新债,营业净利率和股利支付率不变,计算2019年可实现的销售额。
(2)若2019年预计销售额为5500万元,需要增加100万元的长期投资,营业净利率变为6%,股利支付率为80%,其外部融资额为多少?
(3)若2019年预计销售额为6000万元,但B公司经预测,2019年可以获得外部融资额200万元,在营业净利率不变的情况下,B公司2019年可以支付多少股利?
(4)若2019年B公司销售量增长可达到25%,据预测产品销售价格将下降8%,但营业净利率提高到10%,并发行新股筹资100万元,如果计划股利支付率为70%,其新增外部负债为多少?
(5)如果2019年不增发新股也不回购股票,并保持目前的经营效率和财务政策,预计2019年可以达到的最大销售额。
参考答案
暂无
答案解析
(1)营业净利率=400/5000×100%=8%
股利支付率=200/400× 100%=50%
流动资产销售百分比=3000/5000× 100%=60%
流动负债销售百分比=1000/5000× 100%=20%
因为既不发行新股也不举借新债,所以外部融资额为0,外部融资销售增长比为0,即:
0=60%一20%一(1+增长率)/增长率x8%x(1—50%)
解得:销售增长率=11.11%
所以,2019年可实现的销售额=5000×(1+11.11%)=5555.50(万元)
(2)外部融资额=(5500—5000)×(60%一20%)+100-5500×6%x(1—80%)=234(万元)
(3)200=(6000—5000)×(60%一20%)一6000×8%×(1一股利支付率)
解得:股利支付率=58.33%
可以支付的股利=6000×8%x58.33%=279.98(万元)
(4)2019年的销售额=5000×(1+25%)×(1-8%)=5750(万元)
外部融资额=(5750—5000)×(60%一20%)一5750×10%x(1-70%)=127.5(万元)
外部负债融资额=外部融资额一外部权益融资额=127.5—100=27.5(万元)
(5)2018年可持续增长率=利润留存/(期末股东权益一利润留存)=200/(6000—200)=3.45%
2019年可以达到的销售额=5000×(1+3.45%)=5172.5(万元)
股利支付率=200/400× 100%=50%
流动资产销售百分比=3000/5000× 100%=60%
流动负债销售百分比=1000/5000× 100%=20%
因为既不发行新股也不举借新债,所以外部融资额为0,外部融资销售增长比为0,即:
0=60%一20%一(1+增长率)/增长率x8%x(1—50%)
解得:销售增长率=11.11%
所以,2019年可实现的销售额=5000×(1+11.11%)=5555.50(万元)
(2)外部融资额=(5500—5000)×(60%一20%)+100-5500×6%x(1—80%)=234(万元)
(3)200=(6000—5000)×(60%一20%)一6000×8%×(1一股利支付率)
解得:股利支付率=58.33%
可以支付的股利=6000×8%x58.33%=279.98(万元)
(4)2019年的销售额=5000×(1+25%)×(1-8%)=5750(万元)
外部融资额=(5750—5000)×(60%一20%)一5750×10%x(1-70%)=127.5(万元)
外部负债融资额=外部融资额一外部权益融资额=127.5—100=27.5(万元)
(5)2018年可持续增长率=利润留存/(期末股东权益一利润留存)=200/(6000—200)=3.45%
2019年可以达到的销售额=5000×(1+3.45%)=5172.5(万元)