简答题
财务成本管理
题号 #5493584
甲公司是一家机械制造企业,只生产销售一种产品。生产过程分为两个步骤.第一步骤产出的半成品直接转入第二步骤继续加工,每件半成品加工成一件产成品。产品成本计算采用逐步综合结转分步法,月末完工产品和在产品之间采用约当产量法分配生产成本。第一步骤耗用的原材料在生产开工时一次投入,其他成本费用陆续发生;第二步骤除耗用第一步骤半成品外,还需要追加其他材料,追加材料及其他成本费用陆续发生;第一步骤和第二步骤月末在产品完工程度均为本步骤的50%。
2018年6月的成本核算资料如下:
(1)月初在产品成本(单位:元)
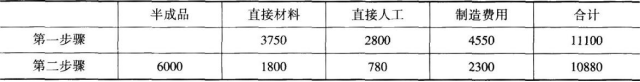
(2)本月生产量(单位:件)
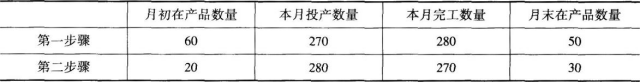
(3)本月发生的生产费用(单位:元)
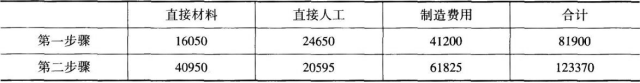
要求:
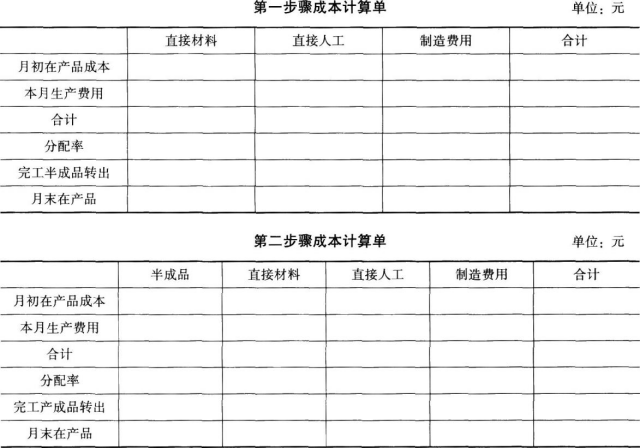
编制第一、第二步骤成本计算单(结果填入下列表格,不用列出计算过程)。
参考答案
暂无
答案解析
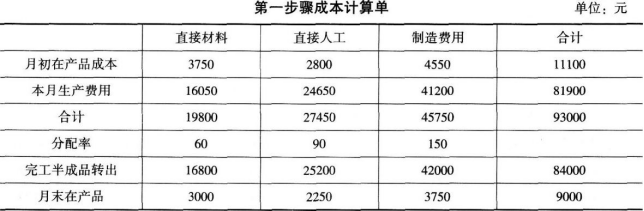
计算说明:
直接材料约当产量=280+50=330(件)
直接材料分配率=19800/330=60(元/件)
完工半成品转出直接材料=280×60=16800(元)
直接人工约当产量=280+50×0.5=305(件)
直接人工分配率=27450/305=90(元/件)
完工半成品转出直接人工=280:<90=25200(元)
制造费用约当产量=280+50×0.5=305(件)
制造费用分配率=45750/305=150(元/件)
完工半成品转出制造费用=280×150=42000(元)
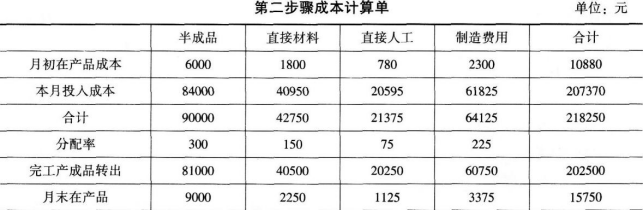
计算说明:
半成品约当产量=270+30=300(件)
半成品分配率=90000/300=300(元/件)
完工产成品转出半成品=270×300=81000(元)
直接材料约当产量=270+30×0.5=285(件)
直接材料分配率=42750/285=150(元/件)
完工产成品转出直接材料=270×150=40500(元)
直接人工约当产量=270+30×0.5=285(件)
直接人工分配率=21375/285=75(元/件)
完工产成品转出直接人工=270×75=20250(元)
制造费用约当产量=270+30×0.5=285(件)
制造费用分配率=64125/285=225(元/件)
完工产成品转出制造费用=270×225=60750(元)
你可能感兴趣的试题
A.兼并公告
B.新股发行公告
C.高股利股票
D.资本支出公告
A.6.65
A.6.65
B.5.52
B.5.52
C.3.87
C.3.87
D.4.88
D.4.88