简答题
财务成本管理
题号 #5493740
(本小题可以选用中文或英文解答)甲企业是一家医疗器械企业,现对公司财务状况和经营成果进行分析,以发现和主要竞争对手乙公司的差异。假设资产负债表项目中年末余额代表全年水平。
(1)甲公司2018年主要财务数据如下所示:(单位:万元)
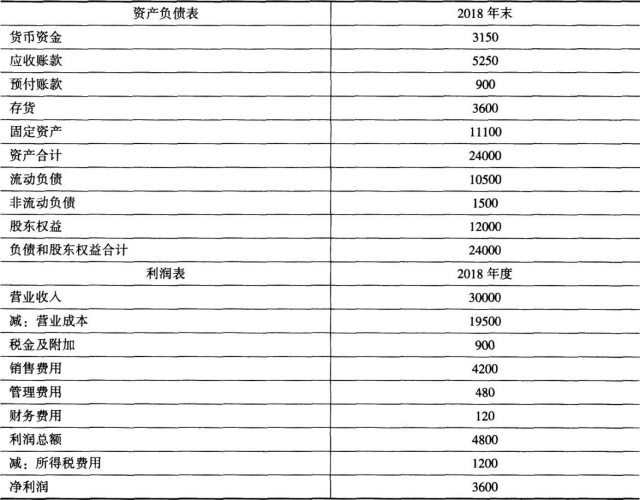
(2)乙公司相关财务比率:

要求:
(1)使用因素分析法,按照营业净利率、总资产周转率、权益乘数的顺序,对2018年甲公司相对于乙公司权益净利率的差异进行定量分析。
(2)说明营业净利率、总资产周转率、权益乘数三个指标各自经济含义及各评价企业哪方面能力,并指出甲、乙公司在经营战略和财务政策上的差别。
参考答案
暂无
答案解析
(1)甲公司:
营业净利率=3600/30000×100%=12%
总资产周转率=30000/24000=1.25(次)
权益乘数=24000/12000=2
甲公司权益净利率=12%×1.25×2=30%
乙公司权益净利率=24%×0.6×1.5=21.6%
权益净利率差异=30%-21.6%=8.4%
营业净利率差异造成的权益净利率差异=(12%-24%)×0.6×1.5=-10.8%
总资产周转率差异造成的权益净利率差异=12%×(1.25-0.6)×1.5:11.7%
权益乘数差异造成的权益净利率差异=12%×1.25×(2-1.5)=7.5%
(2)营业净利率反映每1元营业收入取得的净利润,可以概括企业的全部经营成果,该比率越大,企业的盈利能力越强。
总资产周转率表明1年中总资产周转的次数,或者说明每l元总资产支持的营业收入,是反映企业营运能力的指标。
权益乘数表明每1元股东权益拥有的资产额,是反映长期偿债能力的指标。
营业净利率和总资产周转次数可以反映企业的经营战略,权益乘数可以反映企业的财务政策。在经营战略上,甲公司采用的是“低盈利、高周转”方针,乙公司采用的是“高盈利、低周转”方针。财务政策上,甲公司配置了更高的财务杠杆。
【英文答案】
( 1 ) Company Jia :
Net Profit Margin = 3600/30000× 100% = 12%
Total assets turnover = 30000/24000 = 1.25 (times)
Equity multiplier = 24000/12000 = 2
Rate of return on equity of Company Jia = 12%× 1.25~2 = 30%
Rate of return on equity of Company Yi= 24%×0.6×1.5=21.6%
Difference of rates of return on equity = 30%-21.6% = 8.4%
Difference of rates of return on equity due to difference of net profit margins = (12%-24%) ×0.6× 1.5 =- 10.8%
Difference of rates of return on equity due to difference of total assets turnovers= 12%×( 1.25-0.6) ×1.5=11.7%
Difference of rates of return on equity due to difference of equity multipliers = 12%× 1.25×(2-1.5)= 7.5%
(2) Net profit margin reflects net profit earned per every Yuan sale. It can summarize total operating results of enterprise. The greater net profit margin is, the stronger profitability of the enterprise will have.
Total assets turnover indicates times of turnover of total assets in one year. Or it can illustrate sales revenue supported by each Yuan of total assets. It is an indicator that reflects enterprise' s operating capacity.
Equity multiplier shows asset owned by each Yuan of shareholder' s equity. It is an indicator reflecting long-term 'solvency.
Net profit margin and total assets turnover could reflect operating strategy of enterprise. Equity multiplier could show enterprise' s financial policy. For operating strategy, Company Jia adopts "Low profit with high turnover" method, whereas Company Yi adopts "High profit with low turnover" principle. For financial poli-cy, Company Jia deploys higher financial leverage.
e.
营业净利率=3600/30000×100%=12%
总资产周转率=30000/24000=1.25(次)
权益乘数=24000/12000=2
甲公司权益净利率=12%×1.25×2=30%
乙公司权益净利率=24%×0.6×1.5=21.6%
权益净利率差异=30%-21.6%=8.4%
营业净利率差异造成的权益净利率差异=(12%-24%)×0.6×1.5=-10.8%
总资产周转率差异造成的权益净利率差异=12%×(1.25-0.6)×1.5:11.7%
权益乘数差异造成的权益净利率差异=12%×1.25×(2-1.5)=7.5%
(2)营业净利率反映每1元营业收入取得的净利润,可以概括企业的全部经营成果,该比率越大,企业的盈利能力越强。
总资产周转率表明1年中总资产周转的次数,或者说明每l元总资产支持的营业收入,是反映企业营运能力的指标。
权益乘数表明每1元股东权益拥有的资产额,是反映长期偿债能力的指标。
营业净利率和总资产周转次数可以反映企业的经营战略,权益乘数可以反映企业的财务政策。在经营战略上,甲公司采用的是“低盈利、高周转”方针,乙公司采用的是“高盈利、低周转”方针。财务政策上,甲公司配置了更高的财务杠杆。
【英文答案】
( 1 ) Company Jia :
Net Profit Margin = 3600/30000× 100% = 12%
Total assets turnover = 30000/24000 = 1.25 (times)
Equity multiplier = 24000/12000 = 2
Rate of return on equity of Company Jia = 12%× 1.25~2 = 30%
Rate of return on equity of Company Yi= 24%×0.6×1.5=21.6%
Difference of rates of return on equity = 30%-21.6% = 8.4%
Difference of rates of return on equity due to difference of net profit margins = (12%-24%) ×0.6× 1.5 =- 10.8%
Difference of rates of return on equity due to difference of total assets turnovers= 12%×( 1.25-0.6) ×1.5=11.7%
Difference of rates of return on equity due to difference of equity multipliers = 12%× 1.25×(2-1.5)= 7.5%
(2) Net profit margin reflects net profit earned per every Yuan sale. It can summarize total operating results of enterprise. The greater net profit margin is, the stronger profitability of the enterprise will have.
Total assets turnover indicates times of turnover of total assets in one year. Or it can illustrate sales revenue supported by each Yuan of total assets. It is an indicator that reflects enterprise' s operating capacity.
Equity multiplier shows asset owned by each Yuan of shareholder' s equity. It is an indicator reflecting long-term 'solvency.
Net profit margin and total assets turnover could reflect operating strategy of enterprise. Equity multiplier could show enterprise' s financial policy. For operating strategy, Company Jia adopts "Low profit with high turnover" method, whereas Company Yi adopts "High profit with low turnover" principle. For financial poli-cy, Company Jia deploys higher financial leverage.
e.