简答题
财务成本管理
题号 #5615399
甲企业生产产品A,采用逐步综合结转分步法计算产品成本,产品生产分为两个步骤,第一步骤对原料进行预处理,随后直接转移到第二步骤进行深加工,原料在第一步骤生产开工时一次性投放,第二步骤领用第一步骤产成品(即半成品)继续加工,不再投入新的原料,两个步骤的直接人工和制造费用随加工进度陆续发生。第一步骤和第二步骤均采用约当产量法在产成品和在产品之间分配成本。月末在产品的完工程度分别为60%和50%。第二步骤所耗第一步骤半成品的单位成本按加权平均法计算分配率(即月初在产品和本月发生成本中半成品的合计金额除以合计约当产量)。
2017年9月成本核算相关资料如下:
(1)本月产量资料(单位:千克)
|
|
月初在产品 |
本月投产 |
合计 |
产成品 |
月末在产品 |
|
第一步骤 |
8000 |
92000 |
100000 |
90000 |
10000 |
|
第二步骤 |
6000 |
90000 |
96000 |
88000 |
8000 |
(2)月初在产品成本(单位:元)
|
|
直接材料 |
半成品 |
直接人工 |
制造费用 |
合计 |
|
第一步骤 |
40000 |
|
8000 |
5000 |
53000 |
|
第二步骤 |
|
84000 |
29000 |
31000 |
144000 |
(3)本月发生成本(单位:元)
|
|
直接材料 |
直接人工 |
制造费用 |
合计 |
|
第一步骤 |
290000 |
55360 |
37240 |
382600 |
|
第二步骤 |
|
799000 |
889000 |
1688000 |
要求:(1)编制各步骤产品成本计算单(结果填入下方表格中,不用列出计算过程)。
第一步骤成本计算单 2017年9月
|
|
直接材料 |
直接人工 |
制造费用 |
合计 |
|
月初在产品成本 |
|
|
|
|
|
本月生产成本 |
|
|
|
|
|
合计 |
|
|
|
|
|
分配率 |
|
|
|
|
|
完工半成品转出 |
|
|
|
|
|
月末在产品 |
|
|
|
|
第二步骤成本计算单 2017年9月
|
|
直接材料 |
直接人工 |
制造费用 |
合计 |
|
月初在产品成本 |
|
|
|
|
|
本月生产成本 |
|
|
|
|
|
合计 |
|
|
|
|
|
分配率 |
|
|
|
|
|
完工半成品转出 |
|
|
|
|
|
月末在产品 |
|
|
|
|
(2)计算A产品单位成本,并进行成本还原(结果填入下方表格中,不用列出计算过程)。
产成品成本还原计算表 产品名称:A产品
|
|
半成品 |
直接材料 |
直接人工 |
制造费用 |
成本合计 |
|
还原前产成品成本 |
|
|
|
|
|
|
本月所产半成品单位成本 |
|
|
|
|
|
|
成本还原 |
|
|
|
|
|
|
还原后产成品成本 |
|
|
|
|
|
|
还原后产成品单位成本 |
|
|
|
|
|
参考答案
暂无
答案解析
(1)
第一步骤成本计算单 2017年9月
第二步骤成本计算单 2017年9月
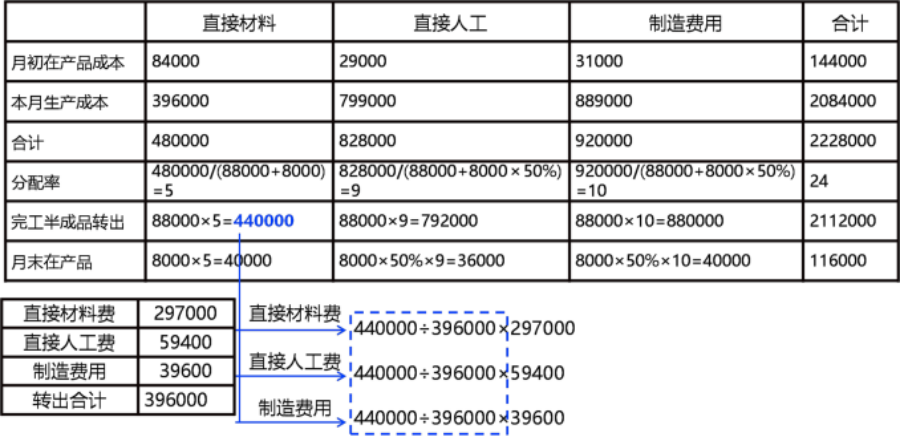
(2)
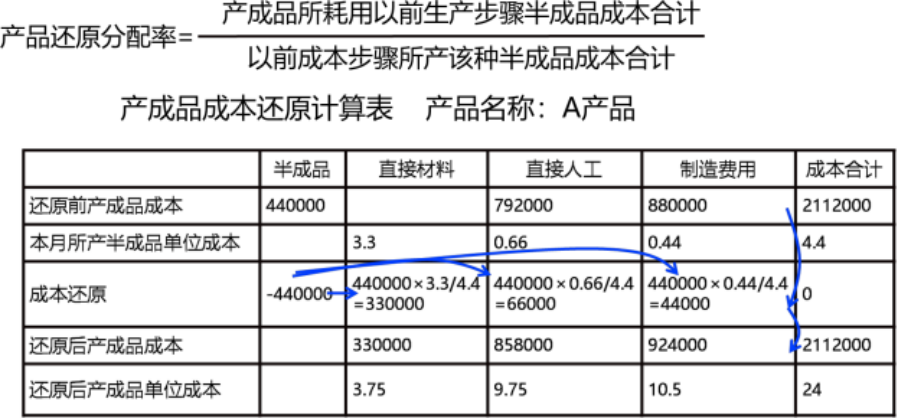
第一步骤成本计算单 2017年9月
|
|
直接材料 |
直接人工 |
制造费用 |
合计 |
|
月初在产品成本 |
40000 |
8000 |
5000 |
53000 |
|
本月生产成本 |
290000 |
55360 |
37240 |
382600 |
|
合计 |
330000 |
63360 |
42240 |
435600 |
|
分配率 |
330000/(90000+ 10000)=3.3 |
63360/(90000+10000×60%)=0.66 |
42240/(90000+ 10000×60%)=0.44 |
4.4 |
|
完工半成品转出 |
90000×3.3=297000 |
90000×0.66=59400 |
90000×0.44=39600 |
396000 |
|
月末在产品 |
10000×3.3=33000 |
10000×60%×0.66 =3960 |
10000×60%×0.44=2640 |
39600 |
第二步骤成本计算单 2017年9月
(2)
你可能感兴趣的试题
1
甲企业使用同种原料生产联产品A和B,采用平行结转分步法计算产品成本。产品生产分为两个步骤,第一步骤对原料进行预处理后,直接转移到第二步骤进行深加工,生产出A、B两种产品,原料只在第一步骤生产开工时一次性投放,两个步骤的直接人工和制造费用随加工进度陆续发生,第一步骤和第二步骤均采用约当产量法在产成品和在产品之间分配成本,月末留存在本步骤的实物在产品的完工程度分别为60%和50%。联产品成本按照可变现净值法进行分配,其中:A产品可直接出售,售价为8.58元/千克;B产品需继续加工,加工成本为0.336元/千克,售价为7.2元/千克。A、B两种产品的产量比例为6:5。
2017年9月相关成本核算资料如下:
(1)本月产量资料(单位:千克)
(2)月初在产品成本(单位:元)
(3)本月发生成本(单位:元)
要求:(1)编制各步骤产品成本计算单以及产品成本汇总计算单(结果填入下方表格中,不用列出计算过程)。
第一步骤成本计算单 2017年9月
第二步骤成本计算单 2017年9月
产品成本汇总计算单
(2)计算A、B产品的单位成本。
2017年9月相关成本核算资料如下:
(1)本月产量资料(单位:千克)
|
|
月初留存在本步骤的实物在产品 |
本月投产 |
合计 |
本月本步骤完成的产品 |
月末留存在本步骤的实物在产品 |
|
第一步骤 |
8000 |
92000 |
100000 |
90000 |
10000 |
|
第二步骤 |
7000 |
90000 |
97000 |
88000 |
9000 |
(2)月初在产品成本(单位:元)
|
|
直接材料 |
直接人工 |
制造费用 |
合计 |
|
第一步骤 |
50000 |
8250 |
5000 |
63250 |
|
第二步骤 |
|
3350 |
3600 |
6950 |
(3)本月发生成本(单位:元)
|
|
直接材料 |
直接人工 |
制造费用 |
合计 |
|
第一步骤 |
313800 |
69000 |
41350 |
424150 |
|
第二步骤 |
|
79900 |
88900 |
168800 |
要求:(1)编制各步骤产品成本计算单以及产品成本汇总计算单(结果填入下方表格中,不用列出计算过程)。
第一步骤成本计算单 2017年9月
|
|
直接材料 |
直接人工 |
制造费用 |
合计 |
|
月初在产品成本 |
|
|
|
|
|
本月生产成本 |
|
|
|
|
|
合计 |
|
|
|
|
|
分配率 |
|
|
|
|
|
产成品成本中本步骤份额 |
|
|
|
|
|
月末在产品 |
|
|
|
|
第二步骤成本计算单 2017年9月
|
|
直接材料 |
直接人工 |
制造费用 |
合计 |
|
月初在产品成本 |
|
|
|
|
|
本月生产成本 |
|
|
|
|
|
合计 |
|
|
|
|
|
分配率 |
|
|
|
|
|
产成品成本中本步骤份额 |
|
|
|
|
|
月末在产品 |
|
|
|
|
产品成本汇总计算单
|
|
直接材料 |
直接人工 |
制造费用 |
合计 |
|
第一步骤 |
|
|
|
|
|
第二步骤 |
|
|
|
|
|
合计 |
|
|
|
|
(2)计算A、B产品的单位成本。
3
甲公司是一家制造业企业,生产A、B两种产品。生产车间有两台设备,其中,一台属于高端智能制造设备,另一台属于手工加工设备。A、B产品均需先后经过智能制造和手工加工两道作业工序方可完成。A产品主要由智能制造设备完成,B产品主要由手工加工设备完成。原材料均在开工时一次性投入。公司现采用传统成本计算出题套路法计算成本,直接材料、直接人工直接计入产品成本,制造费用先按车间归集,再按直接人工工资比例分配计入产品成本。2019年9月生产成本相关资料如下:
(1)本月生产量(单位:件)
(2)传统成本法下A、B产品成本计算单
A产品成本计算单(2019年9月)
B产品成本计算单(2019年9月)
(3)产品毛利
目前,A产品供不应求,B产品滞销。公司销售经理建议A产品提价,B产品降价,以提高公司获利能力。生产经理认为制造费用大部分由智能制造设备引起,按直接人工工资比例分配导致A、B产品成本计算不准确,应采用作业成本法对制造费用分配进行优化,从而为调价提供可靠的成本数据。公司财务部门和生产技术部门对生产过程进行了分析,识别出三项作业,分别是设备检修作业、智能制造作业和手工加工作业。设备检修作业负责对智能制造设备、手工加工设备进行检修,作业动因是检修次数;智能制造作业的作业动因是机器工时;手工加工作业的作业动因是人工工时。直接人工成本不再单列成本项目,被归入相应作业库。相关资料如下:
(1)月末在产品。A 在产品40件,全部处于智能制造阶段,尚未进入手工加工阶段,平均完成智能制造作业的50%;B在产品50件,智能制造作业全部完成,手工加工作业平均完成60%.
(2)作业成本。
要求:(1)编制作业成本分配表
要求:(2)编制产品成本计算单。
A产品成本计算单(2019年9月)
B产品成本计算单(2019年9月)
(3)根据作业成本法计算的单位产品成本,判断A、B产品目前定价是否合理,并简要说明理由。
(1)本月生产量(单位:件)
|
项目 |
月初在产品 |
本月投产 |
本月完工 |
月末在产品 |
|
A产品 |
|
120 |
80 |
40 |
|
B产品 |
|
100 |
50 |
50 |
(2)传统成本法下A、B产品成本计算单
A产品成本计算单(2019年9月)
|
项目 |
直接材料 |
直接人工 |
制造费用 |
合计 |
|
月初在产品成本 |
|
|
|
|
|
本月生产费用 |
15000 |
12500 |
62500 |
90000 |
|
合计 |
15000 |
12500 |
62500 |
90000 |
|
完工产品成本(80件) |
10000 |
10000 |
50000 |
70000 |
|
单位成本 |
125 |
125 |
625 |
875 |
|
月末在产品成本(40件) |
5000 |
2500 |
12500 |
20000 |
B产品成本计算单(2019年9月)
|
项目 |
直接材料 |
直接人工 |
制造费用 |
合计 |
|
月初在产品成本 |
|
|
|
|
|
本月生产费用 |
40000 |
45000 |
225000 |
310000 |
|
合计 |
40000 |
45000 |
225000 |
310000 |
|
完工产品成本(50件) |
20000 |
30000 |
150000 |
200000 |
|
单位成本 |
400 |
600 |
3000 |
4000 |
|
月末在产品成本(50件) |
20000 |
15000 |
75000 |
110000 |
(3)产品毛利
|
项目 |
单位成本 |
单位售价 |
单位毛利 |
|
A产品 |
875 |
1000 |
125 |
|
B产品 |
4000 |
3600 |
-400 |
目前,A产品供不应求,B产品滞销。公司销售经理建议A产品提价,B产品降价,以提高公司获利能力。生产经理认为制造费用大部分由智能制造设备引起,按直接人工工资比例分配导致A、B产品成本计算不准确,应采用作业成本法对制造费用分配进行优化,从而为调价提供可靠的成本数据。公司财务部门和生产技术部门对生产过程进行了分析,识别出三项作业,分别是设备检修作业、智能制造作业和手工加工作业。设备检修作业负责对智能制造设备、手工加工设备进行检修,作业动因是检修次数;智能制造作业的作业动因是机器工时;手工加工作业的作业动因是人工工时。直接人工成本不再单列成本项目,被归入相应作业库。相关资料如下:
(1)月末在产品。A 在产品40件,全部处于智能制造阶段,尚未进入手工加工阶段,平均完成智能制造作业的50%;B在产品50件,智能制造作业全部完成,手工加工作业平均完成60%.
(2)作业成本。
|
作业成本库 |
作业成本 |
作业动因 |
作业量 |
||
|
智能制造作业 |
手工加工作业 |
合计 |
|||
|
设备检修作业 |
72000 |
检修次数 |
5 |
1 |
6 |
|
|
|
|
A产品 |
B产品 |
合计 |
|
智能制造作业 |
53000 |
机器工时 |
350 |
150 |
500 |
|
手工加工作业 |
220000 |
人工工时 |
20 |
230 |
250 |
|
合计 |
345000 |
|
|
|
|
要求:(1)编制作业成本分配表
|
作业名称 |
分配率 |
作业成本 |
|
|
智能制造作业 |
手工加工作业 |
||
|
设备检修作业 |
|
|
|
|
- |
- |
A产品 |
B产品 |
|
智能制造作业 |
|
|
|
|
手工加工作业 |
|
|
|
要求:(2)编制产品成本计算单。
A产品成本计算单(2019年9月)
|
项目 |
直接材料 |
作业成本 |
合计 |
|
|
智能制造作业 |
手工加工作业 |
|||
|
月初在产品成本 |
|
|
|
|
|
本月生产费用 |
|
|
|
|
|
合计 |
|
|
|
|
|
完工产品成本 |
|
|
|
|
|
单位成本 |
|
|
|
|
|
月末在产品成本 |
|
|
|
|
B产品成本计算单(2019年9月)
|
项目 |
直接材料 |
作业成本 |
合计 |
|
|
智能制造作业 |
手工加工作业 |
|||
|
月初在产品成本 |
|
|
|
|
|
本月生产费用 |
|
|
|
|
|
合计 |
|
|
|
|
|
完工产品成本 |
|
|
|
|
|
单位成本 |
|
|
|
|
|
月末在产品成本 |
|
|
|
|
(3)根据作业成本法计算的单位产品成本,判断A、B产品目前定价是否合理,并简要说明理由。