单选题
税法
题号 #5835581
境内单位和个人发生的下列跨境应税行为中,适用增值税零税率的是( )。
参考答案
A
答案解析
本题考查增值税零税率相关内容。
选项A,关键词为“境外”“技术”,向境外单位转让的完全在境外使用的技术,适用零税率.
选项A正确。
选项B,关键词为“境外”“电信服务”,向境外单位提供的完全在境外消费的电信服务,适用出口免税政策.选项B错误。
选项C,关键词为“境外”“广播影视”,境内的单位和个人在境外提供的广播影视节目(作
品)的播映服务免征增值税.选项C错误。
选项D,关键词为“无运输工具承运业务”“国际”。无运输工具承运业务的经营者提供的国际运输服务,适用出口免税政策,选项D错误。
【私教点拨】
1.增值税零税率项目
增值税零税率项目与适用出15免税政策项目经常容易混淆,只需记住零税率项目即可。零税率项目可归纳为以下五大类。
(1)纳税人出口符合规定的货物。
(2)国际运输服务(取得相关资质)、航天运输服务。
(3)境内单位和个人发生的与中国香港、中国澳门、中国台湾有关的应税行为。
(4)向境外单位提供的完全在境外消费的10项服务如下:研发服务、合同能源管理服务、设计服务、广播影视节目(作品)的制作和发行服务、软件服务、电路设计及测试服务、信息系统服务、业务流程管理服务、离岸服务外包业务、转让技术。
(5)境内单位和个人以无运输工具承运方式提供的国际运输服务,由境内实际承运人适用增值税零税率:无运输工具承运业务的经营者适用增值税免税政策。
值得注意的是,适用零税率的项目表明其销项税额为0,则对应进项税额可以正常抵扣;而适用出口免税政策的项目,销项税额被豁免,即不存在销项税额,其对应进项税额不可抵扣。
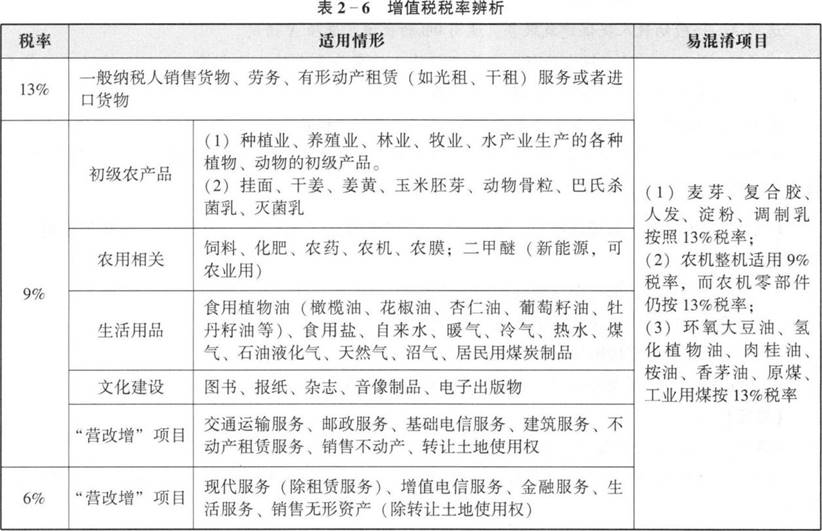
2.增值税税率总结归纳(见表2-6)
选项A,关键词为“境外”“技术”,向境外单位转让的完全在境外使用的技术,适用零税率.
选项A正确。
选项B,关键词为“境外”“电信服务”,向境外单位提供的完全在境外消费的电信服务,适用出口免税政策.选项B错误。
选项C,关键词为“境外”“广播影视”,境内的单位和个人在境外提供的广播影视节目(作
品)的播映服务免征增值税.选项C错误。
选项D,关键词为“无运输工具承运业务”“国际”。无运输工具承运业务的经营者提供的国际运输服务,适用出口免税政策,选项D错误。
【私教点拨】
1.增值税零税率项目
增值税零税率项目与适用出15免税政策项目经常容易混淆,只需记住零税率项目即可。零税率项目可归纳为以下五大类。
(1)纳税人出口符合规定的货物。
(2)国际运输服务(取得相关资质)、航天运输服务。
(3)境内单位和个人发生的与中国香港、中国澳门、中国台湾有关的应税行为。
(4)向境外单位提供的完全在境外消费的10项服务如下:研发服务、合同能源管理服务、设计服务、广播影视节目(作品)的制作和发行服务、软件服务、电路设计及测试服务、信息系统服务、业务流程管理服务、离岸服务外包业务、转让技术。
(5)境内单位和个人以无运输工具承运方式提供的国际运输服务,由境内实际承运人适用增值税零税率:无运输工具承运业务的经营者适用增值税免税政策。
值得注意的是,适用零税率的项目表明其销项税额为0,则对应进项税额可以正常抵扣;而适用出口免税政策的项目,销项税额被豁免,即不存在销项税额,其对应进项税额不可抵扣。
2.增值税税率总结归纳(见表2-6)
你可能感兴趣的试题
A.2864.52
B.2291.96
C.2448
D.2477.88
A.商业银行提供贷款服务
B.企业逾期未收回包装物不再退还押金
C.转让金融商品
D.直销员将从直销企业购买的货物销售给消费者