单选题
税法
题号 #5835682
某批发兼零售的居民企业,2019年度自行申报营业收入总额350万元、成本费用总额370万元,当年亏损20万元。经税务机关审核,该企业申报的收入总额无法核实,成本费用核算正确。假定对该企业采取核定征收企业所得税,应税所得率为8%,该居民企业2019年度应缴纳企业所得税( )万元。
参考答案
D
答案解析
本题考查应税所得率方式下核定征收企业所得税的计算。
本题的解题步骤如下。
第一步:明确本题考点。
计算应缴纳的企业所得税,但该企业无法正确核算收入总额,因此需要核定其应税所得率。
第一步:确定应纳税所得额。
采用应税所得率方式核定征收企业所得税,能正确核算成本费用,但不能正确核算收入总额的,其应纳税所得额=成本费用支出额÷(1-应税所得率)×应税所得率=370÷(1—8%)×8%=32.17(万元)
第三步:计算应缴纳的企业所得税。
应缴纳的企业所得税=32.17×25%=8.04(万元)
【私教点拨】应税所得率,是对核定征收企业所得税的企业在计算应纳税所得额时预先规定的比例,是企业应纳税所得额占收入的比例,而不是税率。
具有下列情形之一的,对该类纳税人,核定应税所得率。
(1)能正确核算收入总额,但不能正确核算成本费用总额的:
应纳所得税额=应税收入额×应税所得率×企业所得税税率
(2)能正确核算成本费用总额,但不能正确核算收入总额的:
应纳所得税额=成本费用支出额÷(1一应税所得率)×应税所得率×企业所得税税率
(3)通过合理方法,能计算和推定纳税人收入总额或成本费用总额的。
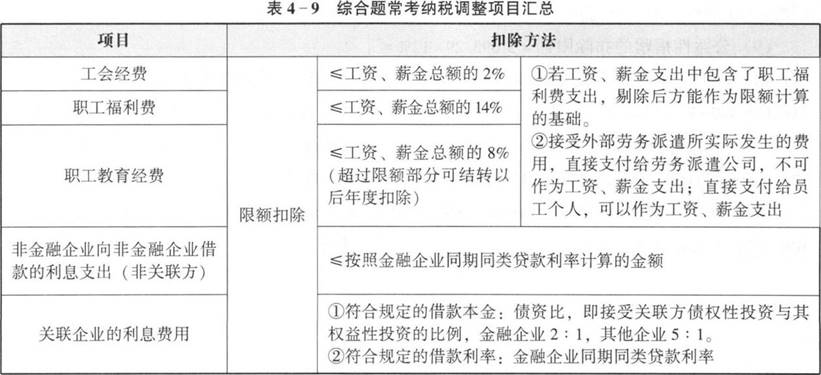
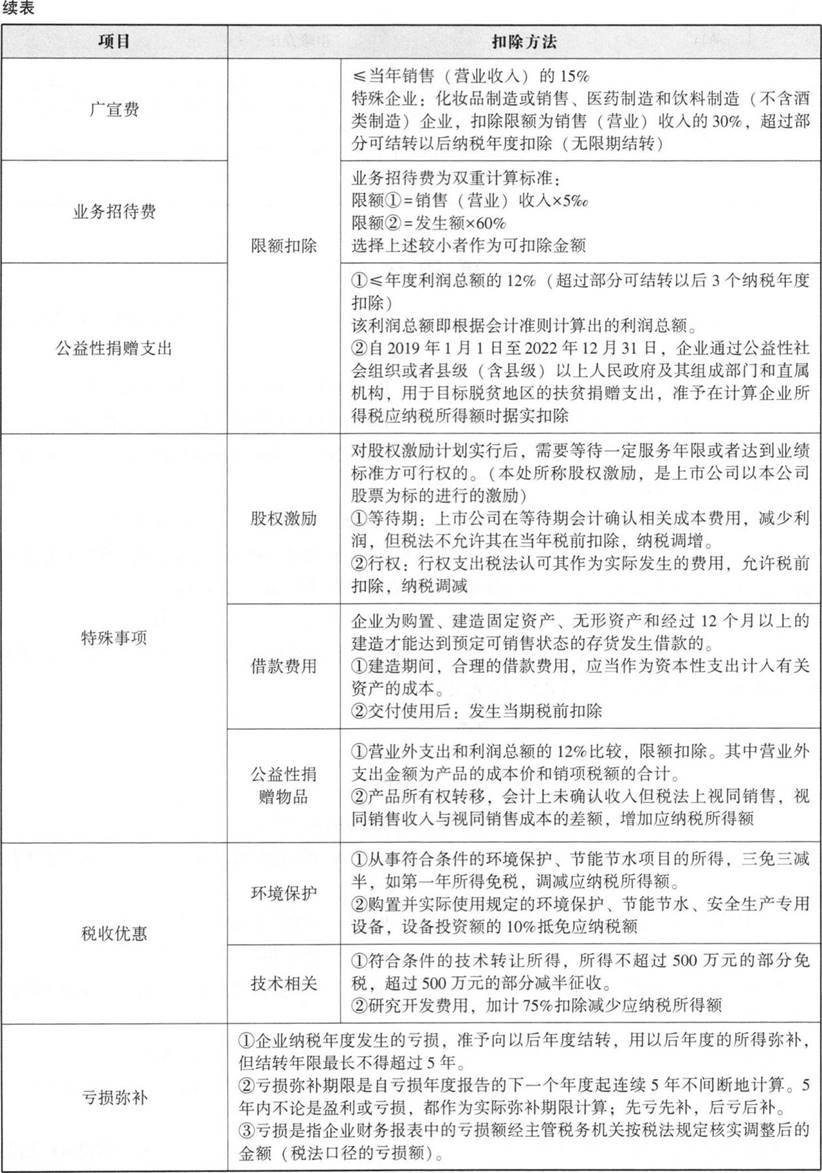
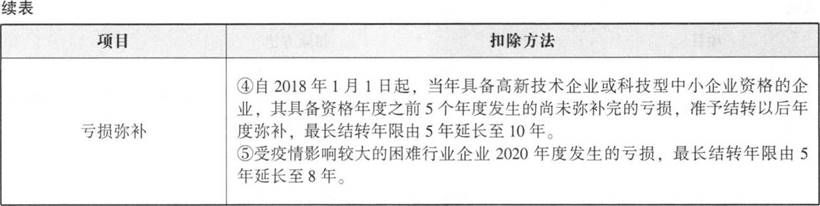
【总结】综合题常考纳税调整项目汇总,见表4—9:
本题的解题步骤如下。
第一步:明确本题考点。
计算应缴纳的企业所得税,但该企业无法正确核算收入总额,因此需要核定其应税所得率。
第一步:确定应纳税所得额。
采用应税所得率方式核定征收企业所得税,能正确核算成本费用,但不能正确核算收入总额的,其应纳税所得额=成本费用支出额÷(1-应税所得率)×应税所得率=370÷(1—8%)×8%=32.17(万元)
第三步:计算应缴纳的企业所得税。
应缴纳的企业所得税=32.17×25%=8.04(万元)
【私教点拨】应税所得率,是对核定征收企业所得税的企业在计算应纳税所得额时预先规定的比例,是企业应纳税所得额占收入的比例,而不是税率。
具有下列情形之一的,对该类纳税人,核定应税所得率。
(1)能正确核算收入总额,但不能正确核算成本费用总额的:
应纳所得税额=应税收入额×应税所得率×企业所得税税率
(2)能正确核算成本费用总额,但不能正确核算收入总额的:
应纳所得税额=成本费用支出额÷(1一应税所得率)×应税所得率×企业所得税税率
(3)通过合理方法,能计算和推定纳税人收入总额或成本费用总额的。
【总结】综合题常考纳税调整项目汇总,见表4—9:
你可能感兴趣的试题
A.股权转让所得按照转出方所在地确定
B.销售货物所得按照交易活动发生地确定
C.特许权使用费所得按照收取特许权使用费所得的企业所在地确定
D.不动产转让所得按照不动产所在地确定
A.被收购方应确认股权的转让所得或损失
B.被收购企业的相关所得税事项原则上保持不变
C.收购方取得被收购方股权的计税基础按被收购股权的原有计税基础确定
D.收购方取得股权的计税基础应以公允价值为基础确定