简答题
财务成本管理
题号 #5839261
甲公司是一家制造业上市公司,目前公司股票每股45元,预计股价未来增长率8%:长期借款合同中保护性条款约定甲公司长期资本负债率不可高于50%、利息保障倍数不可低于5倍。为占领市场并优化资本结构,公司拟于2×19年年末发行附认股权证债券筹资20000万元。为确定筹资方案是否可行,收集资料如下:
资料一:甲公司2×19年预计财务报表主要数据。
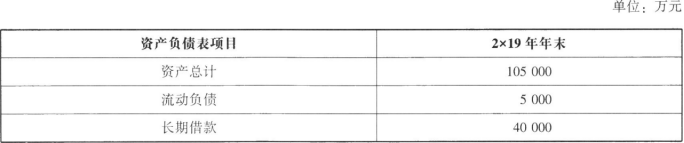
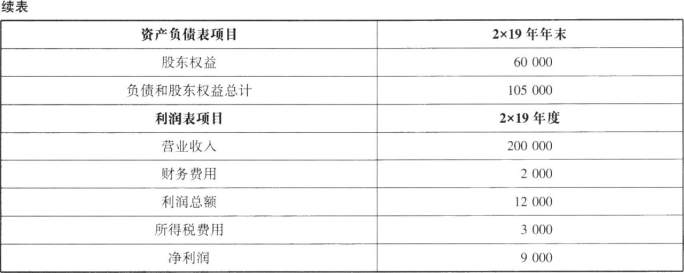 甲公司2×19年财务费用均为利息费用.资本化利息200万元。资料二:筹资方案。甲公司拟平价发行附认股权证债券,面值1 000元,票面利率6%,期限10年,每年末付息一次,到期还本。每份债券附送20张认股权证,认股权证5年后到期,在到期前每张认股权证可按60元的价格购买1股普通股。不考虑发行成本等其他费用。
资料三:甲公司尚无上市债券,也找不到合适的可比公司,评级机构评定甲公司的信用级别为AA级。目前上市交易的AA级公司债券及与之到期日相近的政府债券信息如下: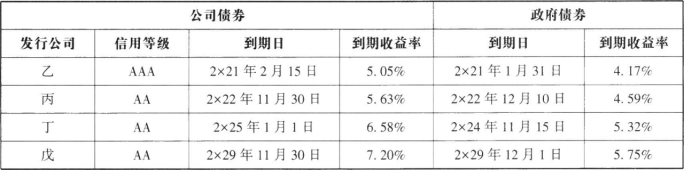 甲公司股票目前β系数1.25,市场风险溢价4%,企业所得税税率25%。假设公司所筹集资金全部用于购置资产,资本结构以长期资本账面价值计算权重。
资料四:如果甲公司按筹资方案发债,预计2×20年营业收入比2×19年增长20%,财务费用在2×19年财务费用基础上增加新发债券利息,资本化利息保持不变,企业应纳税所得额为利润总额,营业净利率保持2×19年水平不变,不分配现金股利。
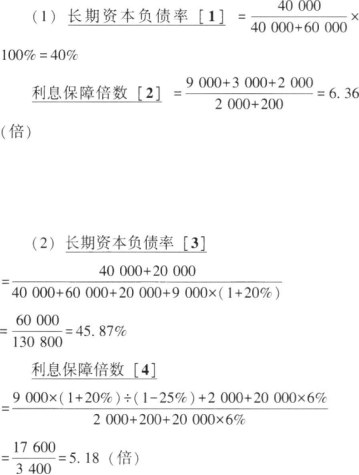
要求:(1)根据资料一,计算筹资前长期资本负债率、利息保障倍数。
(2)为判断是否符合借款合同中保护性条款的要求,根据资料四,计算筹资方案执行后2×20年年末长期资本负债率、利息保障倍数。
参考答案
暂无
答案解析
你可能感兴趣的试题
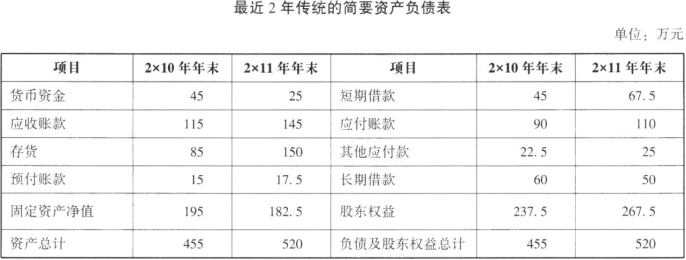
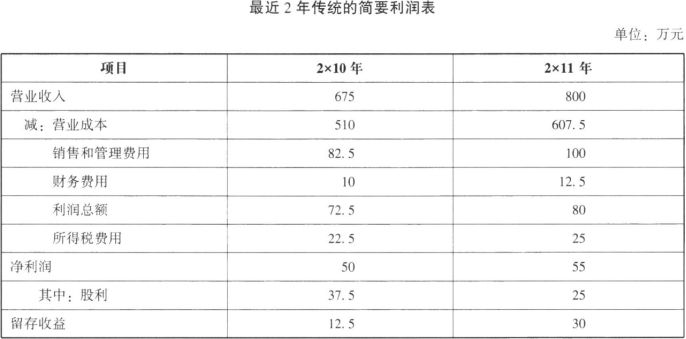 经营损益所得税和金融损益所得税根据当年实际负担的平均所得税税率进行分摊。
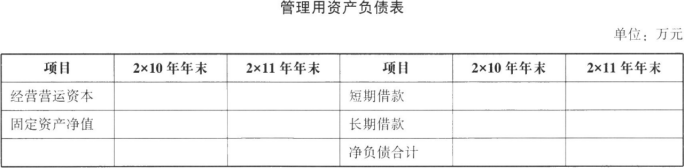
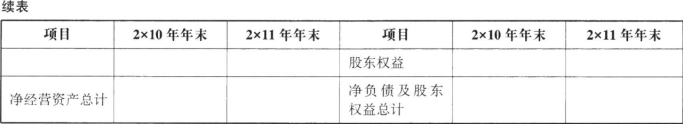 (2)编制管理用利润表。
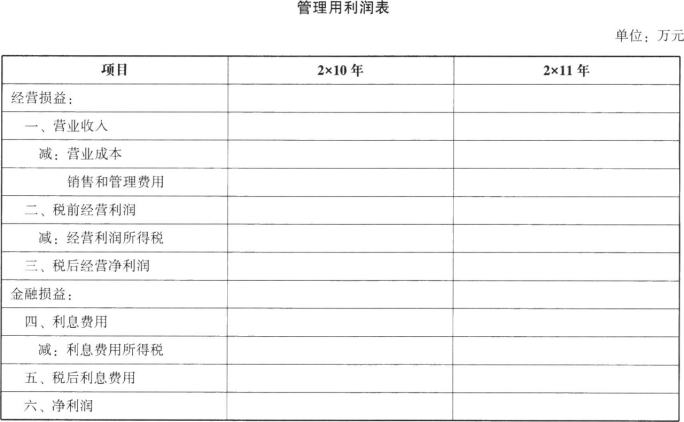 (3)按照改进的财务分析体系要求,计算下列财务比率:税后经营净利率、净经营资产周转次数、净经营资产净利率、税后利息率、经营差异率、净财务杠杆、杠杆贡献率、权益净利率。根据计算结果,识别驱动2×11年权益净利率变动的有利因素包括()。
A.长期即期利率是短期预期利率的无偏估计
B.不同期限的债券市场互不相关
C.债券期限越长,利率变动可能性越大,利率风险越高
D.即期利率水平由各个期限市场上的供求关系决定
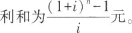 如果改为每年年初存款,存款期数不变,n年后的本利和应为()元。


