简答题
财务成本管理
题号 #5841779
甲公司是一家移动通信产品制造企业,主营业务是移动通信产品的生产和销售,为扩大市场份额,准备投产智能型手机产品(以下简称智能产品),目前,相关技术研发已经完成.正在进行该项目的可行性研究,相关资料如下:
(1)如果可行,该项目拟在2×16年年初投产 ,预计该智能产品3年后(即2×18年年末 停产,即项目预期持续3年[3],智能产品单位售价3000元,2×16年销售10万部,销量以后每年按10%增长[4],单位变动制造成本2000元[5];每年付现固定制造费用400万元[6],每年付现销售和管理费用占销售收入的10%[7]。
(2)为生产该智能产品,需要添置一条生产线,预计购置成本12000万元,该生产线可在2×15年年末前安装完毕[8],按税法规定,该生产线折旧年限4年,预计净残值率为5%,采用直线法计提折旧[9],预计2×18年年末该生产线的变现价值为2400万元[10]。
(3)公司现有一闲置厂房对外出租,每年年末收取租金80万元,该厂房可用于生产该智能产品[11],因生产线安装期较短,安装期间租金不受影响.由于智能产品对当前的替代效应.当前产品2×16年销量下降1.5万部,下降的销量以后每年按10%增长[12],2018年年末智能产品停产,替代效应消失.2019年当前产品销量恢复至智能产品项目投产前的水平,当前产品的单位售价1 600元,单位变动成本1200元[13]。
(4)营运资本为销售收入的20%,智能产品项目垫支的营运资本在各年年初投入。在项目结束时全部收回,减少的当前产品垫支的营运资本在各年年初收回,在智能产品项目结束时重新投入[14]。
(5)项目加权平均资本成本9%,公司所得税税率25%,假设该项目的初始现金流量发生在2×15年年末,营业现金毛流量均发生在以后各年年末[15]。
要求:(1)计算项目的初始现金净流量(2×15年年末增量现金净流量[16]),2×16年至2×18年的增量现金净流量及项目的净现值、折现回收期和现值指数,并判断项目是否可行(计算过程和结果填入下方表格中[17])。
(2)为分析未来不确定性对该项目净现值的影响,应用最大最小法计算单位变动制造成本的最大值,应用敏感程度法计算当单位变动制造成本上升5%时,净现值对单位变动制造成本的敏感系数。
参考答案
暂无
答案解析
(1)填列如下: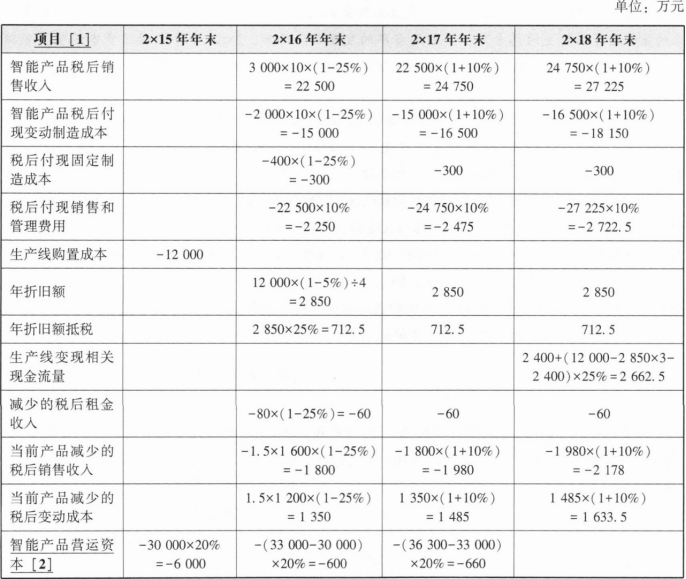
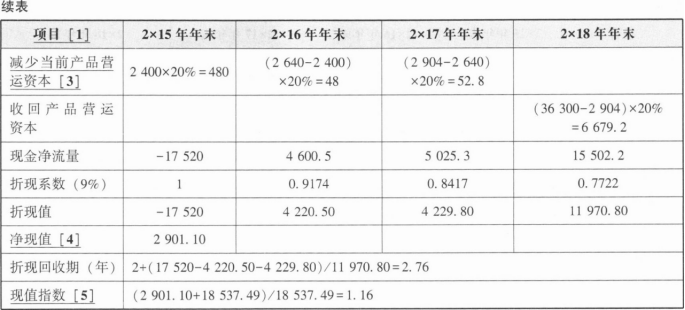
【答案解读】
[1]对于空白表格项目的填写,可以根据审题过程中题干的信息一一填列,一般按照零时点的现金流量、项目期间的现金流量、项目期末时点的现金流量依次填列。
[2]易错点:每年营运资本的垫支金额直接按照营业收入的20%计算。按照营业收入的20%计算出来的是营运资本垫支的总金额.并不是当年的发生额。比如,2×16年年末营运资本的垫支金额=-(33000-30000)×20%+(2640—2400)×20%=-552(万元),并不是一6072万元(-33000×20%+2640×20%)。
[3]减少当前产品营运资本是根据减少当前智能产品的数量计算,此步骤可以跟智能产品营运资本合并计算?比如,2×15年年末营运资本垫支=一(30000—2400)×20%=一5520(万元)。同理计算2×16年年末和2×17年年末营运资本垫支的金额:
[4]净现值=未来现金净流量现值一原始投资额现值=4220.5+4229.8+11970.8-17520=2901.10(万元)。
[5]现值指数=未来现金净流量现值/原始投资额现值=1+净现值/原始投资额现值其中:原始投资额现值=17520+(600—48)×0.9174+(660-52.8)×0.8417=18537.49(万元);即:现值指数=1+2901.1/18537.49=1.16:
提示:注意原始投资额现值包括零时点的设备购置支出和每年垫支的营运资本的现值。
由以上计算可知:净现值大于0,现值指数大于1,所以该项目可行。
(2)分析如下:
①最大最小法[6]。
假设单位变动制造成本需要增加△V元:2×16年增加的税后变动付现营业费用=△V×10×(1-25%)=7.5△V(万元)
2×17年增加的税后变动付现营业费用[7]=2×16年增加的税后变动付现营业费用×(1+10%)=7.5△V×(1+10%)=8.25△V(万元)
2×18年增加的税后变动付现营业费用=2× 17年增加的税后变动付现营业费用×(1+10%)=8.25△V×(1+10%)=9.075△V(万元)
令增加的付现营业费用的现值=原有净现值
7.5△V×(P/F,9%,1)+8.25△V×(P/F,9%,2)+9.075△V×(P/F,9%,3)=20.8322△V=2901.1
△V=139.26,即单位变动制造成本如果达到2139.26元(2000+139.26),净现值为零。
②敏感系数[8]。
单位变动制造成本上升5%[9],则:
净现值的变化值=-2000×5%×10×(1-25%)×(P/F,9%,1)-2000×5%×10×(1+10%)×(1—25%)×(P/F,9%,2)-2000×5%× 10×(1+10%)×(1+10%)×(1—25%)×(P/F,9%,3)=-2083.22(万元)
净现值的变化程度=-2083.22/2901.10=-71.81%净现值对单位变动制造成本的敏感系数=-71.81%/5%=-1436=-14 36
【私教点拨】投资项目的决策分析的关键思路主要是抓住现金流量的估计,准确识别现金流量的流入与流出,根据每年的现金流量计算净现值、现值指数等评价指标。具体的解题步骤如下:第一步:判断关键时点(零时点、项目期间和项目结束时点)。第二步:识别各个关键时点的现金流量,计算出各时点的现金净流量。第三步:根据每年的现金净流量计算净现值、现值指数等评价指标。掌握了具体的解题步骤之后,在具体分析题干的信息中,有以下三点需要重点掌握:(1)各种现金流量发生的时点:一般初始现金流量发生在零时点,营业现金毛流量发生在各年年末。租金发生的时点具体要根据题干的信息判断,如果题干告知的是本年租金在本年年末收取,则租金的现金流量直接填列在对应的年份;如果题干告知的是本年租金在上年年末收取.则租金的现金流量要填列在上一年的年末。(2)税前与税后的区分:销售收入、变动制造成本、付现固定制造费用、付现销售管理费用、租金等都要换算成税后的,最后计算的是税后的现金流量。设备的购置支出、营运资本、设备的变现价值等不需要换算成税后的。(3)计算过程的填列:根据题干的要求填列,如果要求填写计算过程,在表格中具体需要计算出来的数据都需要填写计算过程;如果题干不要求填写计算过程,则只需要填写对应项目的结果。
【答案解读】
[1]对于空白表格项目的填写,可以根据审题过程中题干的信息一一填列,一般按照零时点的现金流量、项目期间的现金流量、项目期末时点的现金流量依次填列。
[2]易错点:每年营运资本的垫支金额直接按照营业收入的20%计算。按照营业收入的20%计算出来的是营运资本垫支的总金额.并不是当年的发生额。比如,2×16年年末营运资本的垫支金额=-(33000-30000)×20%+(2640—2400)×20%=-552(万元),并不是一6072万元(-33000×20%+2640×20%)。
[3]减少当前产品营运资本是根据减少当前智能产品的数量计算,此步骤可以跟智能产品营运资本合并计算?比如,2×15年年末营运资本垫支=一(30000—2400)×20%=一5520(万元)。同理计算2×16年年末和2×17年年末营运资本垫支的金额:
[4]净现值=未来现金净流量现值一原始投资额现值=4220.5+4229.8+11970.8-17520=2901.10(万元)。
[5]现值指数=未来现金净流量现值/原始投资额现值=1+净现值/原始投资额现值其中:原始投资额现值=17520+(600—48)×0.9174+(660-52.8)×0.8417=18537.49(万元);即:现值指数=1+2901.1/18537.49=1.16:
提示:注意原始投资额现值包括零时点的设备购置支出和每年垫支的营运资本的现值。
由以上计算可知:净现值大于0,现值指数大于1,所以该项目可行。
(2)分析如下:
①最大最小法[6]。
假设单位变动制造成本需要增加△V元:2×16年增加的税后变动付现营业费用=△V×10×(1-25%)=7.5△V(万元)
2×17年增加的税后变动付现营业费用[7]=2×16年增加的税后变动付现营业费用×(1+10%)=7.5△V×(1+10%)=8.25△V(万元)
2×18年增加的税后变动付现营业费用=2× 17年增加的税后变动付现营业费用×(1+10%)=8.25△V×(1+10%)=9.075△V(万元)
令增加的付现营业费用的现值=原有净现值
7.5△V×(P/F,9%,1)+8.25△V×(P/F,9%,2)+9.075△V×(P/F,9%,3)=20.8322△V=2901.1
△V=139.26,即单位变动制造成本如果达到2139.26元(2000+139.26),净现值为零。
②敏感系数[8]。
单位变动制造成本上升5%[9],则:
净现值的变化值=-2000×5%×10×(1-25%)×(P/F,9%,1)-2000×5%×10×(1+10%)×(1—25%)×(P/F,9%,2)-2000×5%× 10×(1+10%)×(1+10%)×(1—25%)×(P/F,9%,3)=-2083.22(万元)
净现值的变化程度=-2083.22/2901.10=-71.81%净现值对单位变动制造成本的敏感系数=-71.81%/5%=-1436=-14 36
【私教点拨】投资项目的决策分析的关键思路主要是抓住现金流量的估计,准确识别现金流量的流入与流出,根据每年的现金流量计算净现值、现值指数等评价指标。具体的解题步骤如下:第一步:判断关键时点(零时点、项目期间和项目结束时点)。第二步:识别各个关键时点的现金流量,计算出各时点的现金净流量。第三步:根据每年的现金净流量计算净现值、现值指数等评价指标。掌握了具体的解题步骤之后,在具体分析题干的信息中,有以下三点需要重点掌握:(1)各种现金流量发生的时点:一般初始现金流量发生在零时点,营业现金毛流量发生在各年年末。租金发生的时点具体要根据题干的信息判断,如果题干告知的是本年租金在本年年末收取,则租金的现金流量直接填列在对应的年份;如果题干告知的是本年租金在上年年末收取.则租金的现金流量要填列在上一年的年末。(2)税前与税后的区分:销售收入、变动制造成本、付现固定制造费用、付现销售管理费用、租金等都要换算成税后的,最后计算的是税后的现金流量。设备的购置支出、营运资本、设备的变现价值等不需要换算成税后的。(3)计算过程的填列:根据题干的要求填列,如果要求填写计算过程,在表格中具体需要计算出来的数据都需要填写计算过程;如果题干不要求填写计算过程,则只需要填写对应项目的结果。
你可能感兴趣的试题
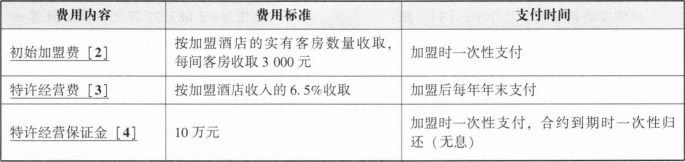 【审题过程】[1]重要信息:项目期限为8年:[2]零时点的现金流出:类似于购置设备的支出,项目期间每年需要摊销,每年摊销金额=3000×120+8=45000(元),计入年固定成本。[3]重要信息:每年有流出,属于变动成本。单位变动成本=单价×6.5%=175×6.5%=11.375(元/间/天)。[4]零时点的现金流出:类似于营运资本的垫支,零时点垫支,项目期末收回。
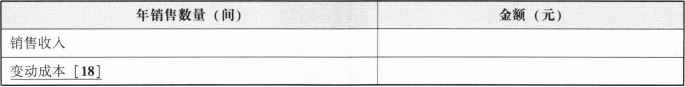
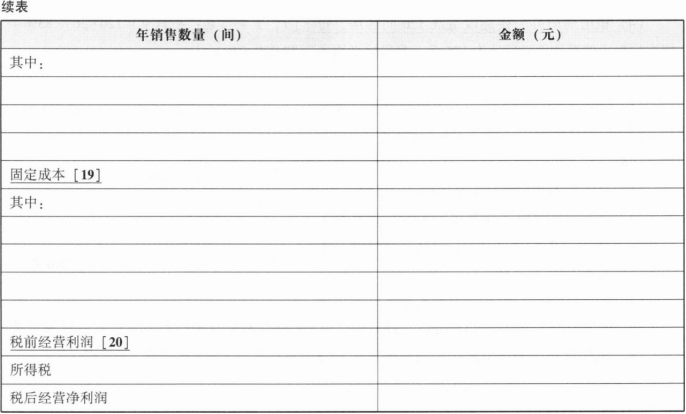 【审题过程】续
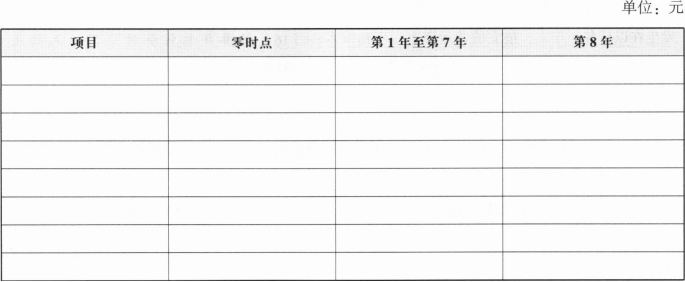
 (4)由于预计的酒店平均入住率具有较大的不确定性,请使用最大最小法进行投资项目的敏感性分析,计算使经济型酒店项目净现值为零的最低平均入住率[23]。
A.2500
A.2500
A.2500
B.2510
B.2510
B.2510
C.3000
C.3000
C.3000
D.3010
D.3010
D.3010
A.项目现值指数大于1
B.项目会计报酬率大于12%
C.项目折现回收期大于5年
D.项目内含报酬率大于12%