简答题
财务成本管理
题号 #5841780
甲公司是一家多元化经营的民营企业,投资领域涉及医药、食品等多个行业。受当前经济型酒店投资热的影响,公司正在对是否投资一个经济型酒店项目进行评价,有关资料如下:(1)经济型酒店的主要功能是为一般商务人士和工薪阶层提供住宿服务,通常采取连锁经营模式。甲公司计划加盟某知名经济型酒店连锁品牌KJ连锁,由KJ连锁为拟开设的酒店提供品牌、销售、管理、培训等支持服务。加盟I(J连锁的一次加盟合约年限为8年,甲公司按照加盟合约年限作为拟开设酒店的经营年限[1]。加盟费用如下: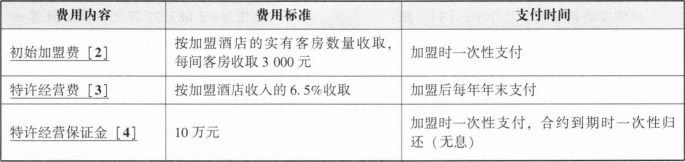 【审题过程】[1]重要信息:项目期限为8年:[2]零时点的现金流出:类似于购置设备的支出,项目期间每年需要摊销,每年摊销金额=3000×120+8=45000(元),计入年固定成本。[3]重要信息:每年有流出,属于变动成本。单位变动成本=单价×6.5%=175×6.5%=11.375(元/间/天)。[4]零时点的现金流出:类似于营运资本的垫支,零时点垫支,项目期末收回。
(2)甲公司计划采取租赁旧建筑物并对其进行改造的方式进行酒店经营。经过选址调查,拟租用一幢位于交通便利地段的旧办公楼,办公楼的建筑面积为4200平方米,每平方米每天的租金为1元,租赁期为8年,租金在每年年末支付[5]。
(3)甲公司需按KJ连锁的统一要求对旧办公楼进行改造、装修。配备客房家具用品,预计支出600万元。根据税法规定,上述支出可按8年摊销,期末无残值[6]。
(4)租用的旧办公楼能改造成120间客房,每间客房每天的平均价格预计为175元,客房的平均入住率预计为85%[7]。
(5)经济型酒店的人工成本为固定成本。根据拟开设酒店的规模测算,预计每年人工成本支出105万元[8]。
(6)已入住的客房需发生客房用品、洗涤费用、能源费用等支出。每间入住客房每天的上述成本支出预计为29元[9]。除此之外,酒店每年预计发生固定付现成本30万元[10]。
(7)经济型酒店需要按营业收入缴纳营业税金及附加,税率合计为营业收入的5.5%[11]。(8)根据拟开设经济型酒店的规模测算,经济型酒店需要的营运资本预计为50万元[12]。
(9)甲公司拟采用2/3的资本结构(负债/权益)为经济型酒店项目筹资。在该目标资本结构下,税前债务成本为9%。由于酒店行业的风险与甲公司现有资产的平均风险有较大不同,甲公司拟采用KJ连锁的/3值估计经济型酒店项目的系统风险。KJ连锁的/3权益为1.75,资本结构(负债/权益)为1/1[13]。已知当前市场的无风险报酬率为5%,权益市场的平均风险溢价为7%。甲公司与KJ连锁适用的企业所得税税率均为25%[14]。
(10)由于经济型酒店改造需要的时间较短,改造时间可忽略不计。为简化计算,假设酒店的改造及装修支出均发生在年初(零时点),营业现金流量均发生在以后各年年末,垫支的营运资本在年初投入.在项目结束时收回[15]。一年按365天计算[16]。
要求:(1)计算经济型酒店项目的税后利润(不考虑财务费用,计算过程和结果填入下方给定的表格中)、会计报酬率[17]。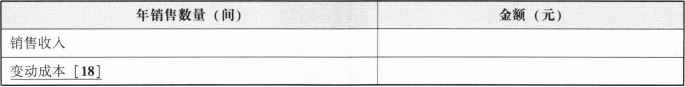
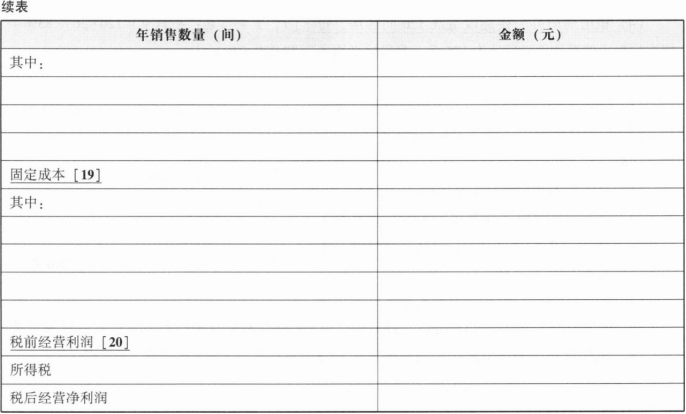 【审题过程】续
[17]要求计算税后利润和会计报酬率,并要求填写计算过程。
[18]根据题干的分析,变动成本有3类:特许经营费、客房经费和税金及附加。注意逐一填列在下面的表格。
[19]根据题干的分析,固定成本有5类:初始加盟费摊销、房屋租金、酒店固定付现营业费用、装修费摊销和酒店人工成本。
[20]税前利润=销售收入一变动成本一固定成本
(2)计算评价经济型酒店项目使用的折现率[21]。
(3)计算经济型酒店项目的初始(零时点)现金流量、每年的现金净流量及项目的净现值(计算过程和结果填入下方给定的表格中),判断项目是否可行并说明原因[22]。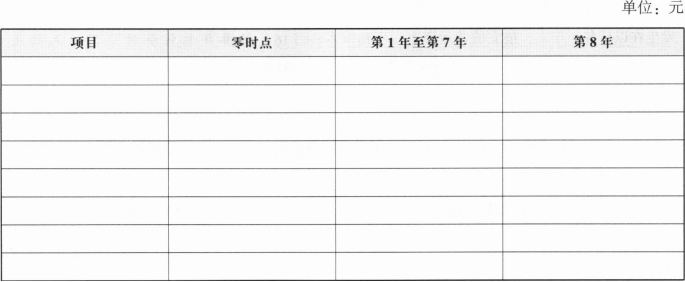
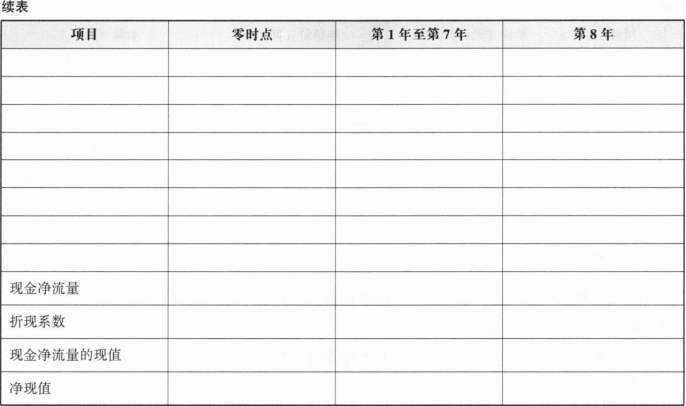 (4)由于预计的酒店平均入住率具有较大的不确定性,请使用最大最小法进行投资项目的敏感性分析,计算使经济型酒店项目净现值为零的最低平均入住率[23]。
【审题过程】续
[21]利用卸载杠杆、加载杠杆的公式先计算酒店项目的卢权益,然后利用资本资产定价模型计算权益资本成本,最后在计算加权平均资本成本。
[22]在要求(1)的基础上,利用营业现金毛流量=税后利润+折旧抵税的计算公式先计算营业现金毛流量,然后计算每年的现金净流量。
[23]利用最大最小法计算最低平均入住率。
参考答案
暂无
答案解析
(1)填列如下: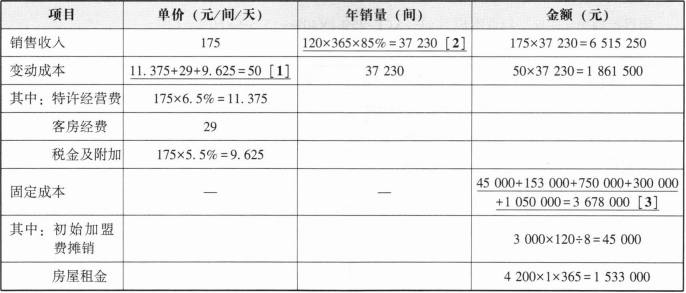
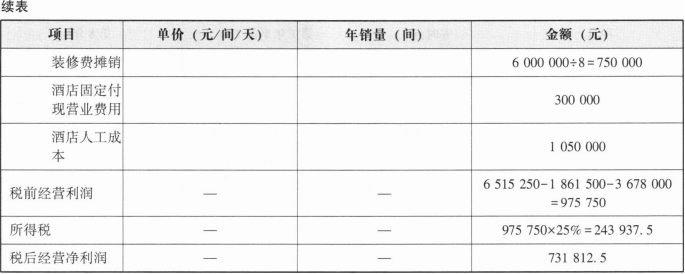 原始投资额=加盟保证金+初始加盟费+装修费+营运资本=100000+3000× 120+6000000+500000=6960000(元)[4]
会计报酬率=731812.50/6960000×100%=10.51%[5]
【答案解读】[1]这里是单位变动成本,特许经营费是按照单价的6.5%计算,税金及附加是按照单价的5.5%计算,客房经费是按照每天每间29元计算。
[2]年销售量=客房总数×每年的天数×平均入住率
[3]在计算固定成本时,注意将单位统一换算成以“元”为单位,如果是万元的,则需要乘以10000。
[4]原始投资额主要是零时点的现金流出,包括加盟保证金、初始加盟费、装修费和营运资本的垫支。
[5]会计报酬率=年平均净利润÷原始投资额=税后经营净利润÷原始投资额
(2)β资产=1.75+[1+(1—25%)×1]=1
该项目的β权益=1×[1+(1—25%)×(2/3)]-1.5
权益成本=无风险报酬率+/3权益×风险溢价=5%+1.5×7%=15.5%
项目折现率=加权平均资本成本=9%×(1—25%)×40%+15.5%×60%=12%
(3)
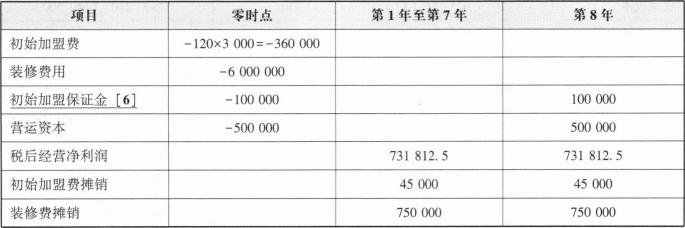
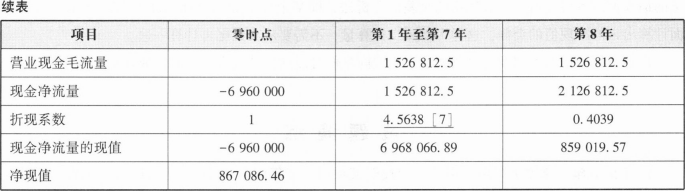
因为项目的净现值大于零,项目可行。
【答案解读】续
[6]初始加盟保证金类似营运资本的垫支,零时点垫支,期末时点收回。计算同营运资本的垫支。
[7]因第1—7年每年的现金净流量是一样的,故在计算现值的时候可以使用期数为7的年金现值系数。
(4)设减少的平均人住率为y[8],
年销售客房减少数量=120×365×y=43800y税后经营净利润减少=(175—50)×43800y×(1-25%1=4106250y
第1~8年每年现金净流量减少=4106250y
净现值减少=4106250y ×(P/A,12%,8)=867086.46[9]
所以1,=4.25%
最低平均入住率=85%-4.25%=80.75%0.75%
【私教点拨】此类题目的综合性比较强,结合了管理用财务报表计算税后经营净利润,利用税后经营净利润计算营业现金毛流量,进而在计算项目的净现值。在具体分析和计算过程中,主要需要掌握的有以下内容:(1)按照题干的要求先计算税后经营净利润,税后经营净利润=税后营业收入一税后付现成本一折旧与摊销×(1一所得税税率)。注意这里不需要考虑财务费用。(2)在分析计算过程中,要根据题干的信息快速识别哪些属于变动成本,哪些属于固定成本。如果跟年销售量或者营业收入有关,则属于变动成本,如特许经营费、税金及附加等;如果每年支出的金额是固定的,则属于固定成本,比如初始加盟费摊销、装修费摊销、固定的营业费用、酒店人工成本和房屋租金等。(3)在计算的时候,注意单位的统一,看表格或者题干给出的单位统一是万元还是元。(4)在计算净现值时.一定要利用前面的计算结果先计算营业现金毛流量,然后计算每年的现金净流量。这样不用反复计算,可以大大减少计算量。(5)有关最大最小法或者敏感程度法分析具体某个变量对净现值的影响,或者分析计算某个变量的最大值或者最小值,一般使用的是差额分析法.即某个变量的变化使得净现值的变动额等于前面计算出来的净现值的金额,这样可以减少计算量,不需要从头到尾再计算一遍。提示:如果最后一问没有时间的话,建议同学们可以选择性放弃,把时间放在更有把握的地方。
原始投资额=加盟保证金+初始加盟费+装修费+营运资本=100000+3000× 120+6000000+500000=6960000(元)[4] 会计报酬率=731812.50/6960000×100%=10.51%[5]
【答案解读】[1]这里是单位变动成本,特许经营费是按照单价的6.5%计算,税金及附加是按照单价的5.5%计算,客房经费是按照每天每间29元计算。
[2]年销售量=客房总数×每年的天数×平均入住率
[3]在计算固定成本时,注意将单位统一换算成以“元”为单位,如果是万元的,则需要乘以10000。
[4]原始投资额主要是零时点的现金流出,包括加盟保证金、初始加盟费、装修费和营运资本的垫支。
[5]会计报酬率=年平均净利润÷原始投资额=税后经营净利润÷原始投资额
(2)β资产=1.75+[1+(1—25%)×1]=1
该项目的β权益=1×[1+(1—25%)×(2/3)]-1.5
权益成本=无风险报酬率+/3权益×风险溢价=5%+1.5×7%=15.5%
项目折现率=加权平均资本成本=9%×(1—25%)×40%+15.5%×60%=12%
(3)
因为项目的净现值大于零,项目可行。
【答案解读】续
[6]初始加盟保证金类似营运资本的垫支,零时点垫支,期末时点收回。计算同营运资本的垫支。
[7]因第1—7年每年的现金净流量是一样的,故在计算现值的时候可以使用期数为7的年金现值系数。
(4)设减少的平均人住率为y[8],
年销售客房减少数量=120×365×y=43800y税后经营净利润减少=(175—50)×43800y×(1-25%1=4106250y
第1~8年每年现金净流量减少=4106250y
净现值减少=4106250y ×(P/A,12%,8)=867086.46[9]
所以1,=4.25%
最低平均入住率=85%-4.25%=80.75%0.75%
【私教点拨】此类题目的综合性比较强,结合了管理用财务报表计算税后经营净利润,利用税后经营净利润计算营业现金毛流量,进而在计算项目的净现值。在具体分析和计算过程中,主要需要掌握的有以下内容:(1)按照题干的要求先计算税后经营净利润,税后经营净利润=税后营业收入一税后付现成本一折旧与摊销×(1一所得税税率)。注意这里不需要考虑财务费用。(2)在分析计算过程中,要根据题干的信息快速识别哪些属于变动成本,哪些属于固定成本。如果跟年销售量或者营业收入有关,则属于变动成本,如特许经营费、税金及附加等;如果每年支出的金额是固定的,则属于固定成本,比如初始加盟费摊销、装修费摊销、固定的营业费用、酒店人工成本和房屋租金等。(3)在计算的时候,注意单位的统一,看表格或者题干给出的单位统一是万元还是元。(4)在计算净现值时.一定要利用前面的计算结果先计算营业现金毛流量,然后计算每年的现金净流量。这样不用反复计算,可以大大减少计算量。(5)有关最大最小法或者敏感程度法分析具体某个变量对净现值的影响,或者分析计算某个变量的最大值或者最小值,一般使用的是差额分析法.即某个变量的变化使得净现值的变动额等于前面计算出来的净现值的金额,这样可以减少计算量,不需要从头到尾再计算一遍。提示:如果最后一问没有时间的话,建议同学们可以选择性放弃,把时间放在更有把握的地方。
你可能感兴趣的试题
A.2500
A.2500
A.2500
B.2510
B.2510
B.2510
C.3000
C.3000
C.3000
D.3010
D.3010
D.3010
A.项目现值指数大于1
B.项目会计报酬率大于12%
C.项目折现回收期大于5年
D.项目内含报酬率大于12%
A.忽视了资金的时间价值
A.忽视了资金的时间价值
B.忽视了折旧对现金流的影响
B.忽视了折旧对现金流的影响
C.没有考虑回收期以后的现金流
C.没有考虑回收期以后的现金流
D.促使放弃有战略意义的长期投资项目
D.促使放弃有战略意义的长期投资项目