多选题 财务成本管理
题号 #5841783

动态投资回收期法是长期投资项目评价的一种辅助方法,该方法的缺点有()。

进入在线模考

参考答案

C,D

答案解析

本题考查折现回收期法的特点。折现回收期法又称之为动态投资回收期法,相对于静态回收期法,它考虑了资金的时间价值,故选项A错误;投资回收期是以现金流量为基础的指标,在考虑所得税的情况下,是考虑了折旧对现金流的影响,故选项B错误。折现回收期法因为只计算了回收期内的现金流量,所以没有考虑回收期以后的现金流,促使公司放弃有战略意义的长期投资项目,故选项CD正确。
你可能感兴趣的试题

1 甲公司是一家中低端家电生产企业,为适应市场需求,2×20年年末拟新建一条高端家电生产线,项目期限5年。相关资料如下:
(1)新建生产线需要一栋厂房、一套生产设备和一项专利技术。新建厂房成本8000万元,根据税法相关规定,按直线法计提折旧,折旧年限20年,无残值。假设厂房建设周期很短,2×20年年末即可建成使用,预计5年后变现价值5000万元。生产设备购置成本4000万元,无需安装,根据税法相关规定,按直线法计提折旧,折旧年限5年,无残值,预计5年后变现价值为零。一次性支付专利技术使用费2000万元,可使用5年,根据税法相关规定,专利技术使用费按受益年限平均摊销。
(2)生产线建成后,预计高端家电第一年销售收入10000万元,第二年及以后每年销售收入11000万元。付现变动成本占销售收入的20%,付现固定成本每年2000万元。
(3)项目需增加营运资本500万元,于2×20年年末投入,项目结束时收回。
(4)项目投产后,由于部分原中低端产品客户转而购买高端产品,预计会导致中低端产品销售收入每年流失1 000万元,同时变动成本每年减少400万元。
(5)假设厂房、设备和专利技术使用费相关支出发生在2×20年年末,各年营业现金流量均发生在当年年末。
(6)项目加权平均资本成本12%,企业所得税税率25%。
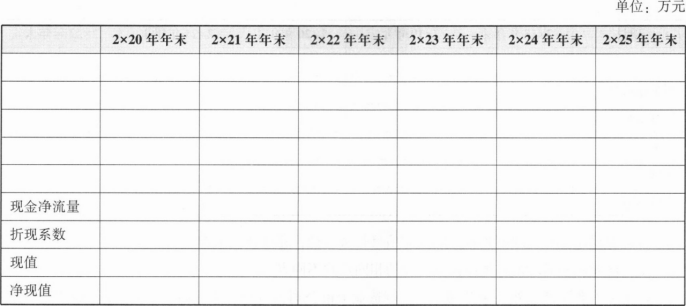
要求:(1)计算该项目2×20年至2×25年年末的相关现金净流量和净现值(计算过程和结果填入下方表格中)。表格中)。(2)计算该项目的动态投资回收期。分别用净现值法和动态投资回收期法判断该项目是否可行,假设甲公司设定的项目动态投资回收期为3年。
2 甲公司是一家传统制造业上市公司,只生产A产品。2×19年公司准备新上一条生产线,正在进行项目的可行性研究:相关资料如下:
(1)如果可行,该生产线拟在2×19年年初投产,经营周期4年。预计A产品每年销售1 000万只,单位售价60元,单位变动制造成本40元,每年付现固定制造费用2000万元,付现销售和管理费用800万元。
(2)项目需要一栋厂房、一套设备和一项专利技术。日前公司有一栋厂房正好适合新项目使用。该厂房正在对外出租,每年末收取租金100万元。2×18年年末租期到期,可续租也可收回自用。设备购置成本10000万元,无须安装,可于2×19年年初投入使用,4年后变现价值1 600万元。税法规定,设备采用直线法计提折旧,折旧年限5年,折旧期满后无残值。专利技术使用费8000万元,于2×19年年初一次性支付,期限4年。税法规定,专利技术使用费可按合同约定使用年限平均摊销,所得税前扣除。
(3)项目需增加营运资本200万元,于2×19年年初投入,项目结束时收回。
(4)项目投资的必要报酬率12%。公司的企业所得税税率25%。假设项目每年销售收入和付现费用均发生在各年年末。
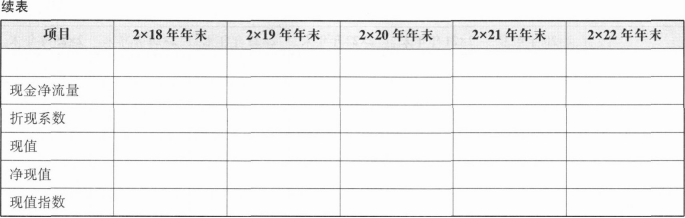
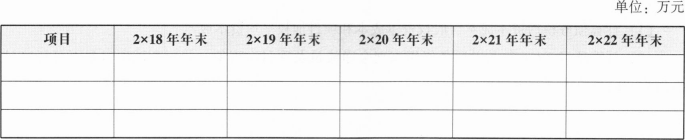
要求:(1)该项目2×18年年末至2×22年年末的相关现金净流量、净现值和现值指数(计算过程和结果填入下方表格中)。
(2)根据净现值和现值指数,判断该项目是否可行,并简要说明理由。
(3)简要回答净现值和现值指数之间的相同点和不同点。
3 甲公司是一家制造业上市公司,主营业务是易拉罐的生产和销售。为进一步满足市场需求,公司准备新增一条智能化易拉罐生产线。目前,正在进行该项目的可行性研究。相关资料如下:
(1)该项目如果可行,拟在2×16年12月31 日开始投资建设生产线,预计建设期1年,即项目将在2×17年12月31日建设完成,2×18年1月1日投产使用,该生产线预计购置成本4000万元,项目预期持续3年,按税法规定,该生产线折旧年限4年,残值率5%,按直线法计提折旧,预计2:<20年12月31日项目结束时该生产线变现价值1 800万元。
(2)公司有一闲置厂房拟对外出租,每年租金60万元,在出租年度的上年年末收取。该厂房可用于安装该生产线,安装期间及投产后,该厂房均无法对外出租。
(3)该项目预计2×18年生产并销售12000万罐,产销量以后每年按5%增长,预计易拉罐单位售价0.5元,单位变动制造成本0.3元,每年付现销售和管理费用占销售收入的10%,2×18年、2×19年、2×20年每年付现固定成本分别为200万元、250万元、300万元。
(4)该项目预计营运资本占销售收入的20%,垫支的营运资本在运营年度的上年年末投入,在项目结束时全部收回。
(5)为筹集所需资金,该项目拟通过发行债券和留存收益进行筹资,发行期限5年、面值1 000元,票面利率6%的债券,每年年末付息一次,发行价格960元,发行费用率为发行价格的2%;公司普通股β系数1.5,无风险报酬率3.4%,市场组合必要报酬率7.4%。当前公司资本结构(负债/权益)为2/3,目标资本结构(负债/权益)为1/1。
(6)公司所得税税率25%。假设该项目的初始现金流量发生在2×16年年末,营业现金毛流量均发生在投产后各年年末。
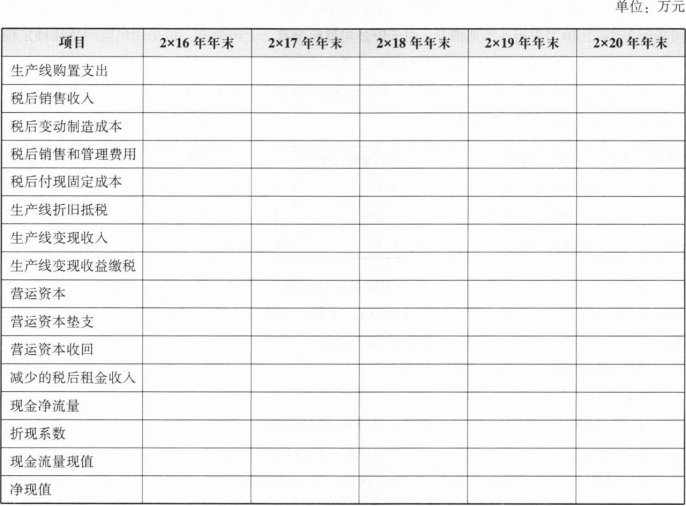
要求:(1)计算债务税后资本成本、股权资本成本和项目加权平均资本成本。(2)计算项目2×16年及以后各年年末现金净流量及项目净现值,并判断该项目是否可行(计算过程和结果填入下方表格)。(3)假设其他条件不变,利用最大最小法计算生产线可接受的最高购置价格。
找试题 · 找答案 · 找资料 在线模考