简答题
财务成本管理
题号 #5841786
甲公司是一家制造业上市公司,主营业务是易拉罐的生产和销售。为进一步满足市场需求,公司准备新增一条智能化易拉罐生产线。目前,正在进行该项目的可行性研究。相关资料如下:
(1)该项目如果可行,拟在2×16年12月31 日开始投资建设生产线,预计建设期1年,即项目将在2×17年12月31日建设完成,2×18年1月1日投产使用,该生产线预计购置成本4000万元,项目预期持续3年,按税法规定,该生产线折旧年限4年,残值率5%,按直线法计提折旧,预计2:<20年12月31日项目结束时该生产线变现价值1 800万元。
(2)公司有一闲置厂房拟对外出租,每年租金60万元,在出租年度的上年年末收取。该厂房可用于安装该生产线,安装期间及投产后,该厂房均无法对外出租。
(3)该项目预计2×18年生产并销售12000万罐,产销量以后每年按5%增长,预计易拉罐单位售价0.5元,单位变动制造成本0.3元,每年付现销售和管理费用占销售收入的10%,2×18年、2×19年、2×20年每年付现固定成本分别为200万元、250万元、300万元。
(4)该项目预计营运资本占销售收入的20%,垫支的营运资本在运营年度的上年年末投入,在项目结束时全部收回。
(5)为筹集所需资金,该项目拟通过发行债券和留存收益进行筹资,发行期限5年、面值1 000元,票面利率6%的债券,每年年末付息一次,发行价格960元,发行费用率为发行价格的2%;公司普通股β系数1.5,无风险报酬率3.4%,市场组合必要报酬率7.4%。当前公司资本结构(负债/权益)为2/3,目标资本结构(负债/权益)为1/1。
(6)公司所得税税率25%。假设该项目的初始现金流量发生在2×16年年末,营业现金毛流量均发生在投产后各年年末。
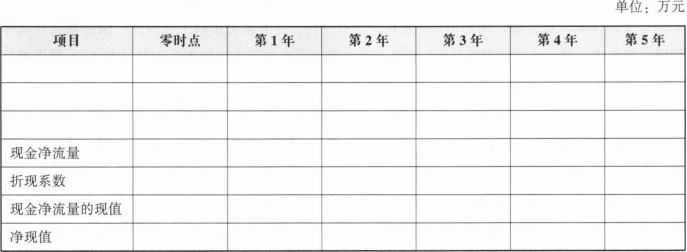
要求:(1)计算债务税后资本成本、股权资本成本和项目加权平均资本成本。(2)计算项目2×16年及以后各年年末现金净流量及项目净现值,并判断该项目是否可行(计算过程和结果填入下方表格)。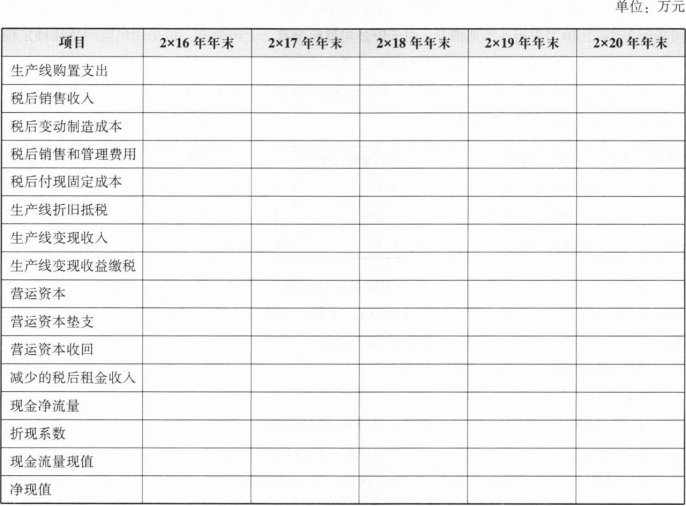 (3)假设其他条件不变,利用最大最小法计算生产线可接受的最高购置价格。
参考答案
暂无
答案解析
(1)到期收益率法:1 000×6%×(P/A,i,5)+1000×(P/F,i,5)一960×(1—2%)=0[1]
内插法求i:
当i=7%时,1000×6%×(P/A,7%,5)+1000×(∥F,7%,5)一960×(1-2%)=18.21[2]当i=8%时,1000×6%×(P/A,8%,5)+1000×(P/F,8%,5)一960×(1-2%)=-20.64
(i-7%)/(8%-7%)=(0-18.21)/(-20.64-18.21)解得,
i=7.47%。
税后债务资本成本=7.47%×(1-25%)=5.60%卢资产=1.5/[1+(1—25%)×2/3]=1,β权益=1×[1+(1-25%)×1/1]=1.75
股权资本成本=3.4%+1.75 ×(7.4%一3.4%)=10.40%[3]
加权平均资本成本=5.6%× 50%+10.4%×50%=8%8%
(2)填列如下: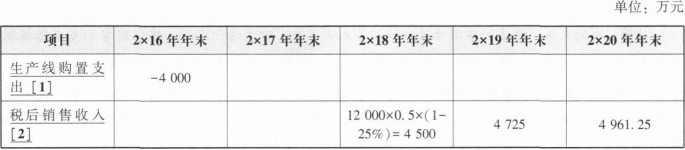
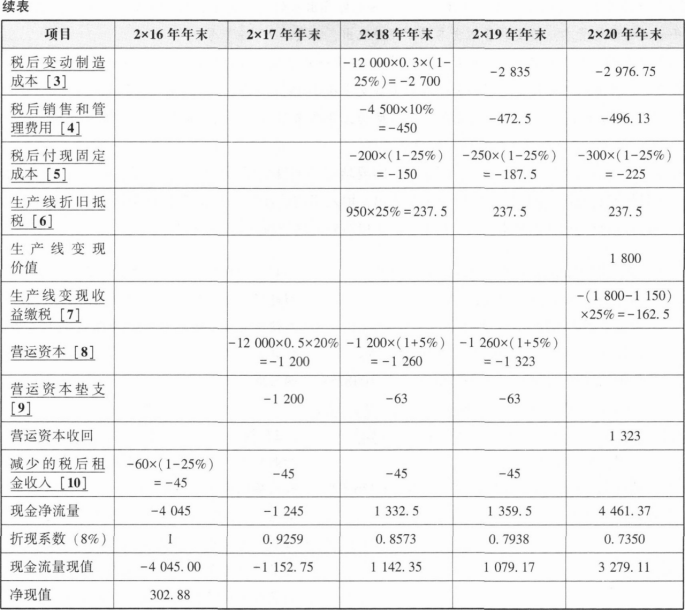 项目净现值大于0,所以项目可行。
【答案解读】
[1]生产线购置支出属于零时点的现金流出,而零时点是2×16年年末,2×17年属于建设期。
[2]税后销售收入=单价×销量×(1-25%),注意项目日期是2×18至2×20年,且每年的税后销售收入按照5%增长,即2×19年税后销售收入=2×18年税后销售收入×(1+5%)。
[3]税后变动制造成本=一销量×单位制造成本×(1—25%),注意变动制造成本属于现金流出,计算时需要加上“一”号。每年的税后变动制造成本也是按照5%增长率,即2×19年税后变动制造成本=2×18年税后变动制造成本×(1+5%)。
[4]税后销售管理费用=一税后销售收入×10%
[5]税后付现固定成本=一固定成本×(1—25%)
[6]年折旧额=4000×(1-5%)÷4=950(万元),生产线折旧抵税=950×25%=237.5(万元)。[7]项目终结点生产线的账面价值=4000-950×3=1150(万元),小于变现价值1800万元,故产生变现收益,需要缴税,属于现金流出。
[8]营运资本是按照营业收入的20%计算,这个计算出来的金额是垫支营运资本的总额,并不是每年垫支的营运资本。垫支的营运资本属于现金流出,需要加上“一”号。
[9]每年垫支的营运资本=本年营运资本的总额一上一年营运资本的总额,注意营运资本的垫支发生在期末,即上一年年初,故第一年垫支的金额发生在2×18年年末。
[10]根据题干的信息可知,租金在出租年度的上年年末收取,故2×18年减少的租金收入发生在2×17年年末,以此类推填写后面年份的金额。
提示:本题表格类的题目难度下降了很多,需要填写的项目全部标记出来了,同学们只需要找到相应项目的现金流量,用“一”号标记现金流出,填入相应的计算过程和结果即可拿分。同学们可以参照这种项目的列式熟悉空白类表格的填写,以应对其他空白类表格的填写。
(3)设增加的购置成本为X万元[11]
增加的折1日:X×(1—5%)÷4=0.2375X
增加的折旧抵税=0.059375X
增加的账面价值=X-0.2375X×3=0.2875X
增加的清理损失抵税=0.2875X×25%=0.071875X
-X+0.059375X×(P/A,8%,3)×(P/F,8%,1)+0.071875X×(P/F,8%,4)=-302.88[12]解得:X=376.02。能够接受的最高购置价格=4000+376.02=4376.02(万元)。
内插法求i:
当i=7%时,1000×6%×(P/A,7%,5)+1000×(∥F,7%,5)一960×(1-2%)=18.21[2]当i=8%时,1000×6%×(P/A,8%,5)+1000×(P/F,8%,5)一960×(1-2%)=-20.64
(i-7%)/(8%-7%)=(0-18.21)/(-20.64-18.21)解得,
i=7.47%。
税后债务资本成本=7.47%×(1-25%)=5.60%卢资产=1.5/[1+(1—25%)×2/3]=1,β权益=1×[1+(1-25%)×1/1]=1.75
股权资本成本=3.4%+1.75 ×(7.4%一3.4%)=10.40%[3]
加权平均资本成本=5.6%× 50%+10.4%×50%=8%8%
(2)填列如下:
项目净现值大于0,所以项目可行。 【答案解读】
[1]生产线购置支出属于零时点的现金流出,而零时点是2×16年年末,2×17年属于建设期。
[2]税后销售收入=单价×销量×(1-25%),注意项目日期是2×18至2×20年,且每年的税后销售收入按照5%增长,即2×19年税后销售收入=2×18年税后销售收入×(1+5%)。
[3]税后变动制造成本=一销量×单位制造成本×(1—25%),注意变动制造成本属于现金流出,计算时需要加上“一”号。每年的税后变动制造成本也是按照5%增长率,即2×19年税后变动制造成本=2×18年税后变动制造成本×(1+5%)。
[4]税后销售管理费用=一税后销售收入×10%
[5]税后付现固定成本=一固定成本×(1—25%)
[6]年折旧额=4000×(1-5%)÷4=950(万元),生产线折旧抵税=950×25%=237.5(万元)。[7]项目终结点生产线的账面价值=4000-950×3=1150(万元),小于变现价值1800万元,故产生变现收益,需要缴税,属于现金流出。
[8]营运资本是按照营业收入的20%计算,这个计算出来的金额是垫支营运资本的总额,并不是每年垫支的营运资本。垫支的营运资本属于现金流出,需要加上“一”号。
[9]每年垫支的营运资本=本年营运资本的总额一上一年营运资本的总额,注意营运资本的垫支发生在期末,即上一年年初,故第一年垫支的金额发生在2×18年年末。
[10]根据题干的信息可知,租金在出租年度的上年年末收取,故2×18年减少的租金收入发生在2×17年年末,以此类推填写后面年份的金额。
提示:本题表格类的题目难度下降了很多,需要填写的项目全部标记出来了,同学们只需要找到相应项目的现金流量,用“一”号标记现金流出,填入相应的计算过程和结果即可拿分。同学们可以参照这种项目的列式熟悉空白类表格的填写,以应对其他空白类表格的填写。
(3)设增加的购置成本为X万元[11]
增加的折1日:X×(1—5%)÷4=0.2375X
增加的折旧抵税=0.059375X
增加的账面价值=X-0.2375X×3=0.2875X
增加的清理损失抵税=0.2875X×25%=0.071875X
-X+0.059375X×(P/A,8%,3)×(P/F,8%,1)+0.071875X×(P/F,8%,4)=-302.88[12]解得:X=376.02。能够接受的最高购置价格=4000+376.02=4376.02(万元)。
 (8)预计W项目短时间可建成,可以假设没有建设期。为简化计算,假设经营许可费、项目初始投资、广告费均发生在第1年年初(零时点),项目营业收入、付现成本等均发生在以后各年年末,垫支的营运资金于各年年初投入,在项目结束时全部收回。
 (3)以项目目前净现值为基准,假设W项目各年接待游客人次下降10%,用敏感程度法计算净现值对接待游客人次的敏感系数。