多选题
财务成本管理
题号 #5841835
下列关于实体现金流量的说法中,正确的有()。
参考答案
A,B,C,D
答案解析
本题考查现金流折现模型中的实体现金流的含义及其计算公式。选项A,实体现金流量是企业全部现金流入扣除成本费用和必要的投资后的剩余部分,它是企业一定期间可以提供给所有投资人(包括股权投资人和债权投资人)的税后现金流量。故选项A的说法正确:选项B,经营现金流量,代表了企业经营活动的全部成果,是“企业生产的现金”,因此又称为实体经营现金流量,简称实体现金流量,故选项B的说法正确;选项C,实体现金流量=税后经营净利润一净经营资产的增加,故选项C的说法正确;选项D,实体现金流量=税后经营净利润+折旧摊销一经营营运资本的增加一资本支出=营业现金净流量一资本支出.故选项D的说法正确。
【私教点拨】考生们应当首先了解现金流量折现模型的种类,然后能够从实体层面、债权人层面和股东层面确定现金流量,最后要学会应用两种典型的现金流量折现模型,具体内容如下。1.三种现金流量折现模型(见表8—1)
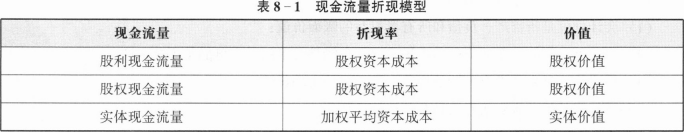 提示:(1)在数据假设相同的情况下,三种模型的评估结果是相同的;(2)由于在实务中股利分配政策变动比较大,股利现金流量很难预计,所以,股利现金流量模型在实务中很少被使用。2.不同层面现金流的确定(见表8—2)
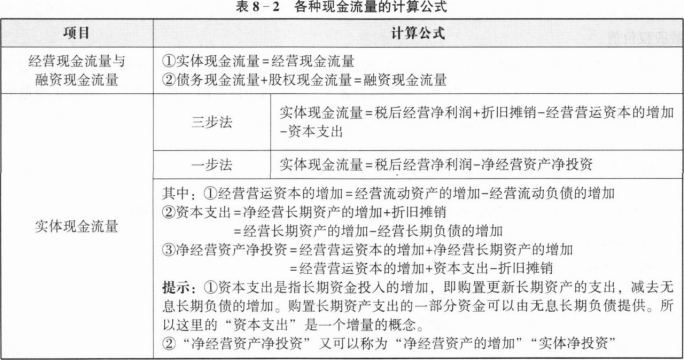
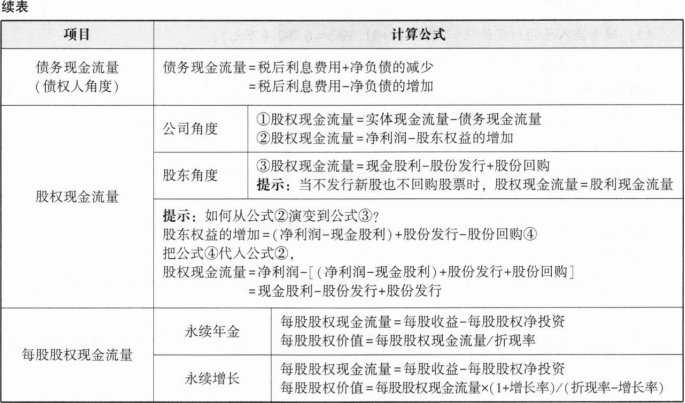 3.两种典型现金流折现模型的应用
(1)永续增长模型:企业价值=下期现金流量/(加权平均资本成本一永续增长率)
(2)两阶段模型:企业价值=预测期现金流量现值+后续期价值的现值
【私教点拨】考生们应当首先了解现金流量折现模型的种类,然后能够从实体层面、债权人层面和股东层面确定现金流量,最后要学会应用两种典型的现金流量折现模型,具体内容如下。1.三种现金流量折现模型(见表8—1)
提示:(1)在数据假设相同的情况下,三种模型的评估结果是相同的;(2)由于在实务中股利分配政策变动比较大,股利现金流量很难预计,所以,股利现金流量模型在实务中很少被使用。2.不同层面现金流的确定(见表8—2) 3.两种典型现金流折现模型的应用 (1)永续增长模型:企业价值=下期现金流量/(加权平均资本成本一永续增长率)
(2)两阶段模型:企业价值=预测期现金流量现值+后续期价值的现值
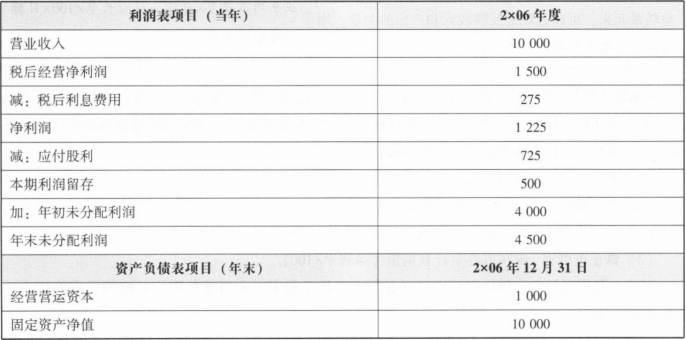
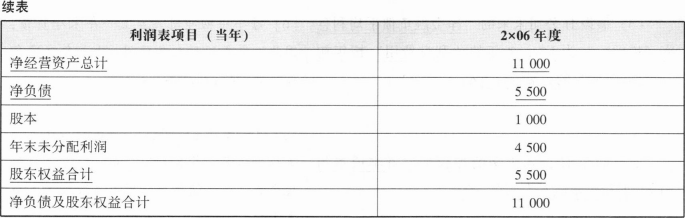 (2)以2×07年和2×O8年为详细预测期,2×07年的预计销售增长率为10%,2×08年的预计销售增长率为5%,以后各年的预计销售增长率稳定在5%的水平[1]。
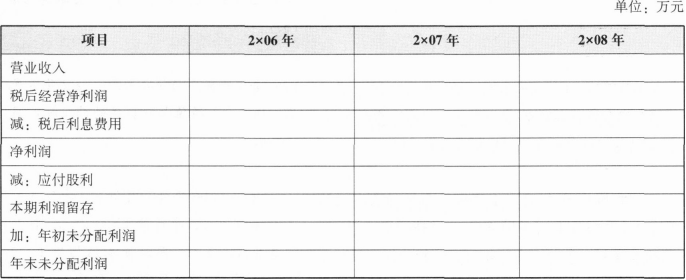 ②预计资产负债表项目(年末):
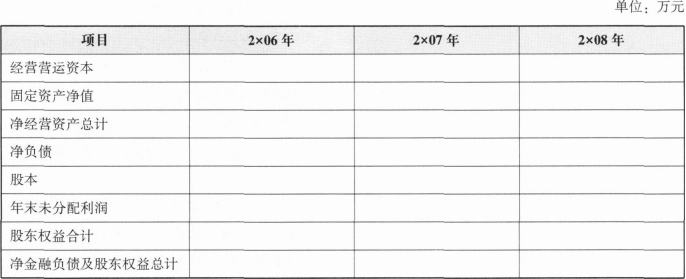 (2)计算2×07年和2×08年的“实体现金流量”“股权现金流量”。
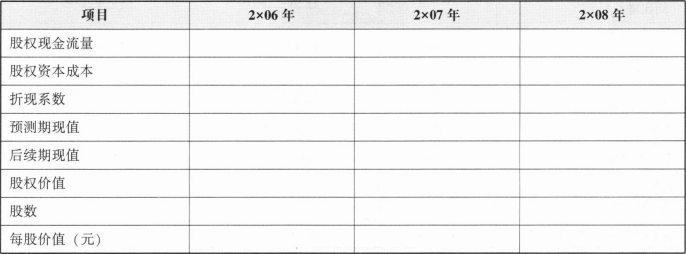
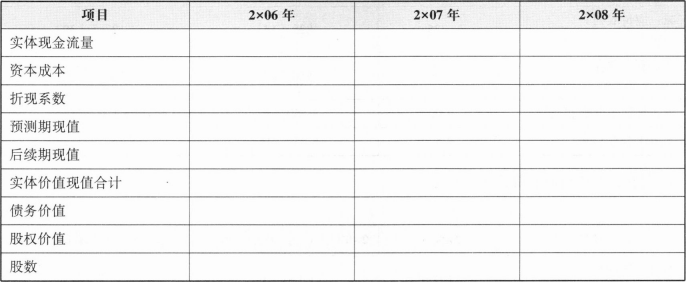 ②股权现金流量法股权价值评估表:
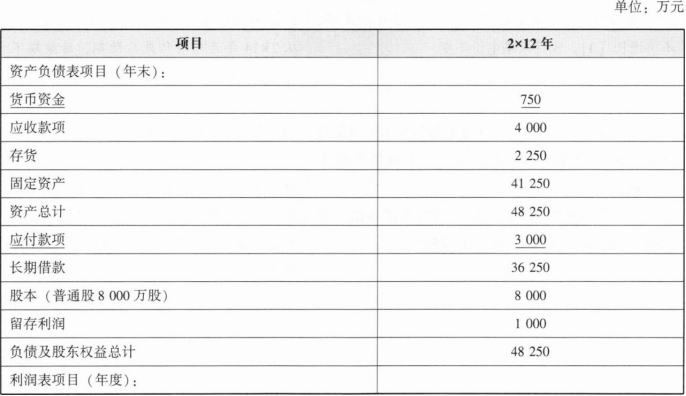
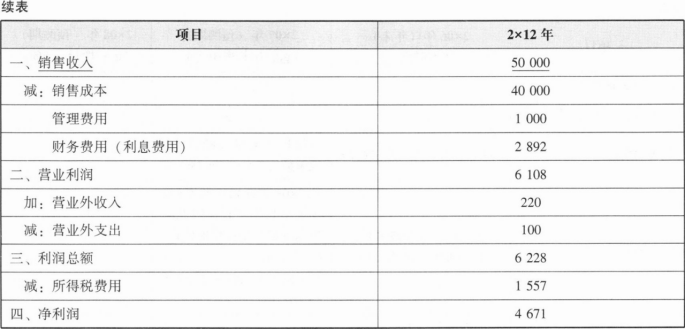 (2)对甲公司2×12年度的财务数据进行修正,作为预测基期数据。甲公司货币资金中经营活动所需的货币资金数额为销售收入的1%[1],应收款项、存货、固定资产均为经营性资产,应付款项均为自发性无息负债[2]。营业外收入和营业外支出均为偶然项目,不具有持续性。
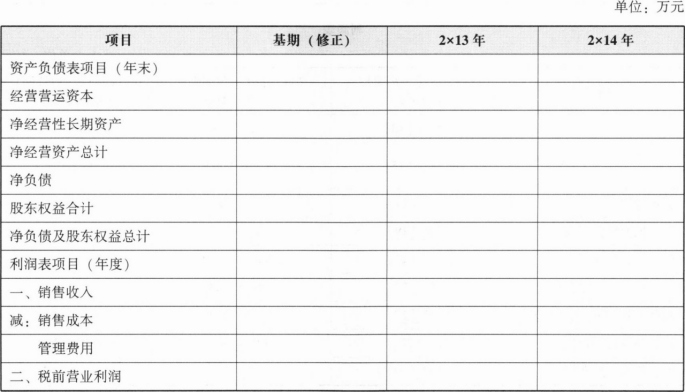
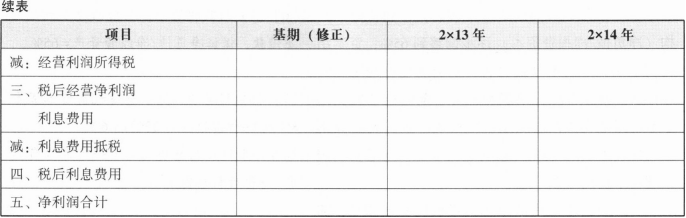 (2)计算甲公司2×12年12月31日的实体价值和每股股权价值,判断甲公司的股价是被高估还是低估。