简答题
财务成本管理
题号 #5876931
某上市公司本年度的净利润为50000万元,每股支付股利5元。预计未来三年进入增长期,净收益第1年增长20%,第2年增长10%,第3年增长8%。第4年及以后将保持第3年净收益水平。该公司一直采用固定股利支付率的股利政策,并打算今后继续实行该政策。该公司没有增发股票和优先股的计划。假设:投资人要求的报酬率为10%。
要求:
计算股票的价值。
参考答案
暂无
答案解析
方法一:将第3年视为稳定增长第1年。
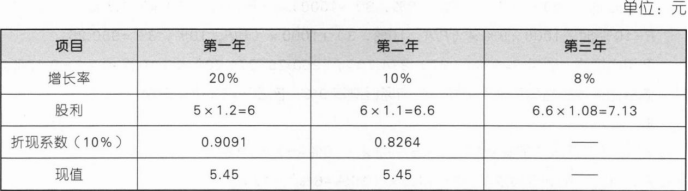
高速增长期股利现值=5.45+5.45=10.9(元),
正常增长期股利在第2年年末的价值=7.13÷10%=71.3(元),
该股票的价值=71.3×0.8264+10.9=69.82(元/股)。
方法二:将第4年视为稳定增长第1年。
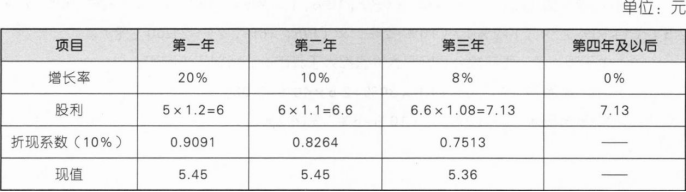
高速增长期股利现值=5.454-5.454-5.36=16.26(元),
正常增长期股利在第3年年末的价值=7.13÷10%=71.3(元),
该股票的价值=71.3×0.7513+16.26=69.83(元/股)。
高速增长期股利现值=5.45+5.45=10.9(元),
正常增长期股利在第2年年末的价值=7.13÷10%=71.3(元),
该股票的价值=71.3×0.8264+10.9=69.82(元/股)。
方法二:将第4年视为稳定增长第1年。
高速增长期股利现值=5.454-5.454-5.36=16.26(元),
正常增长期股利在第3年年末的价值=7.13÷10%=71.3(元),
该股票的价值=71.3×0.7513+16.26=69.83(元/股)。
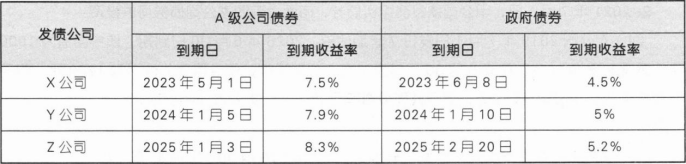 2019年7月1日,甲公司发行该债券,该债券每年6月30日付息一次,2024年6月30日到期,发行当天,等风险投资市场报酬率为10%。