简答题
财务成本管理
题号 #5877100
2021年年初,某投资基金公司对美森上市公司普通股股权进行估值。美森公司2020年营业收入7000万元,营业成本(含销货成本、销售费用、管理费用等)占营业收入的70%,净经营资产5000万元。该公司自2021年开始进入稳定增长期,可持续增长率为4%,目标资本结构(净负债:股东权益)为1:3,2021年年初流通在外普通股2000万股,每股市价20元。该公司债务税前利率6%,股权相对债权风险溢价3.5%,股权资本成本采用债券收益率风险调整法估计,企业所得税税率为25%。为了简化计算,假设现金流量均在年末发生,利息费用按净负债期初余额计算。
要求:
(1)预计2021年美森公司税后经营净利润、实体现金流量、股权现金流量。
(2)计算美森公司股权资本成本,使用股权现金流量法估计2021年年初每股价值,并判断每股市价是否高估。
参考答案
暂无
答案解析
(1)2021年税后经营净利润=7000×(1+4%)×(1—70%)×(1—25%)=1638(万元),
2021年实体现金流量=1638—5000×4%=1438(万元),
2020年净负债=5000×1/(1+3)=1250(万元),
2021年债务现金流量=1250×6%×(1—25%)一1250×4%=6.25(万元),
2021年股权现金流量=1438—6.25=1431.75(万元)。
(2)股权资本成本=6%×(1—25%)+3.5%=8%,
股权价值=1431.75/(8%一4%)=35793.75(万元),
每股股权价值=35793.75/2000=17.90(元),
每股股权价值(17.90元)<每股市价(20元),所以每股市价被高估。
2021年实体现金流量=1638—5000×4%=1438(万元),
2020年净负债=5000×1/(1+3)=1250(万元),
2021年债务现金流量=1250×6%×(1—25%)一1250×4%=6.25(万元),
2021年股权现金流量=1438—6.25=1431.75(万元)。
(2)股权资本成本=6%×(1—25%)+3.5%=8%,
股权价值=1431.75/(8%一4%)=35793.75(万元),
每股股权价值=35793.75/2000=17.90(元),
每股股权价值(17.90元)<每股市价(20元),所以每股市价被高估。
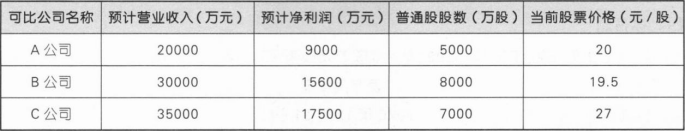 要求:
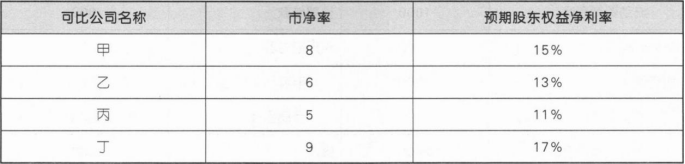 要求: