简答题
财务成本管理
题号 #5877258
某公司今年年底的所有者权益总额为9000万元,普通股6000万股。目前的资本结构为长期负债占55%,所有者权益占45%,没有需要付息的流动负债。该公司的所得税税率为30%。预计继续增加长期债务不会改变目前的11%的平均利率水平。董事会在讨论明年资金安排时提出:
(1)计划年度分配现金股利0.05元/股;
(2)为新的投资项目筹集4000万元的资金;
(3)计划年度维持目前的资本结构,并且不增发新股,不举借短期借款。
要求:
计算实现董事会上述要求所需要的息税前利润。
参考答案
暂无
答案解析
发放现金股利所需税后利润=0.05×6000=300(万元),
投资项目所需权益资金=4000×45%=1800(万元),
计划年度税后利润=300+1800=2100(万元),
税前利润=2100/(1—30%)=3000(万元),
计划年度借款利息=[(9000/45%)×55%+4000×55%]×11%=1452(万元),
息税前利润=3000+1452=4452(万元)。
投资项目所需权益资金=4000×45%=1800(万元),
计划年度税后利润=300+1800=2100(万元),
税前利润=2100/(1—30%)=3000(万元),
计划年度借款利息=[(9000/45%)×55%+4000×55%]×11%=1452(万元),
息税前利润=3000+1452=4452(万元)。
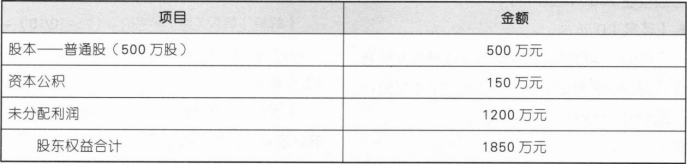 公司股票的每股市价为10元。