多选题
财务成本管理
题号 #5877353
某产品的单位产品标准成本为:工时消耗3小时,变动制造费用小时分配率5元,固定制造费用小时分配率为2元,本月生产产品500件,实际使用工时1400小时,生产能量为1620小时,实际发生变动制造费用7700元,实际发生固定制造费用3500元,则下列有关制造费用差异计算正确的有()。
参考答案
A,B,C
答案解析
变动制造费用耗费差异=实际工时×(变动制造费用实际分配率一变动制造费用标准分配率)=1400×(7700/1400—5)=700(元),变动制造费用效率差异=(实际工时一标准工时)×变动制造费用标准分配率=(1400—500×3)×5=一500(元),固定制造费用耗费差异=固定制造费用实际数一固定制造费用预算数=3500—1620×2=260(元),固定制造费用闲置能量差异=(生产能量一实际工时)×固定制造费用标准分配率=(1620—1400)×2=440(元)。
你可能感兴趣的试题
A.固定制造费用的闲置能力差异是生产能量和实际工时之差与固定制造费用标准分配率的乘积
A.固定制造费用的闲置能力差异是生产能量和实际工时之差与固定制造费用标准分配率的乘积
A.固定制造费用的闲置能量差异是生产能量和实际工时之差与固定制造费用标准分配率的乘积
A.固定制造费用的闲置能量差异是生产能量和实际工时之差与固定制造费用标准分配率的乘积
B.三因素分析法是将二因素分析法下的能力差异分为闲置能力差异和效率差异
B.三因素分析法是将二因素分析法下的能力差异分为闲置能力差异和效率差异
B.三因素分析法是将二因素分析法下的能量差异分为闲置能量差异和效率差异
B.三因素分析法是将二因素分析法下的能量差异分为闲置能量差异和效率差异
C.固定制造费用的实际金额与固定制造费用的预算金额之间的差额,称为固定制造费用效率差异
C.固定制造费用的实际金额与固定制造费用的预算金额之间的差额,称为固定制造费用效率差异
C.固定制造费用的实际金额与固定制造费用的预算金额之间的差额,称为固定制造费用效率差异
C.固定制造费用的实际金额与固定制造费用的预算金额之间的差额,称为固定制造费用效率差异
D.固定制造费用闲置能力差异是实际工时未达到生产能量而形成的差异
D.固定制造费用闲置能力差异是实际工时未达到生产能量而形成的差异
D.固定制造费用闲置能量差异是实际工时未达到生产能量而形成的差异
D.固定制造费用闲置能量差异是实际工时未达到生产能量而形成的差异
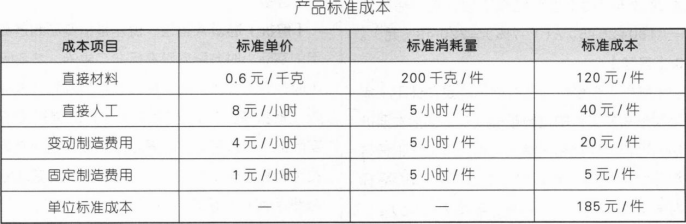 要求:(1)计算变动成本项目的成本差异。