简答题
财务成本管理
题号 #5997014
甲公司是一个材料供应商,拟与乙公司建立长期合作关系,为了确定对乙公司采用何种信用政策,需要分析乙公司的偿债能力和营运能力。为此,甲公司收
参考答案
暂无
答案解析
(1)速动比率=速动资产平均金额÷流动负债平均金额
=[(100+100+500+460+2850+2660)/2]÷[(2350+2250)/2]=1.45评价乙公司的短期偿债能力时,需要考虑应收账款的变现能力。乙公司按照应收账款余额的5%计提坏账准备,2013年年末账龄三年以上的应收账款已达到应收账款余额的10%,实际坏账很可能比计提的坏账准备多,从而降低乙公司的短期偿债能力。乙公司的生产经营存在季节性,报表上的应收账款金额不能反映平均水平,即使使用年末和年初的平均数计算,仍然无法消除季节性生产企业年末数据的特殊性。乙公司年末处于经营淡季,应收账款、流动负债均低于平均水平,计算结果可能不能正确反映乙公司的短期偿债能力。
(2)利息保障倍数=息税前利润÷利息费用=
(97.5+32.5+500)÷(500+100)=1.05
乙公司的利息保障倍数略大于1,说明自身产生的经营收益勉强可以支持现有的债务规模。由于息税前利润受经营风险的影响,存在不稳定性,而利息支出却是固定的,乙公司的长期偿债能力仍然较弱。
(3)应收账款周转次数=营业收入÷应收账款平均余额=14500÷[(2850+150+2660+140)÷2]=5
乙公司的生产经营存在季节性,报表上的应收账款金额不能反映平均水平,即使使用年末和年初的平均数计算,仍然无法消除季节性生产企业年末数据的特殊性。乙公司年末处于经营淡季,应收账款余额低于平均水平,计算结果会高估应收账款变现速度。计算应收账款周转次数时应使用赊销额,由于无法取得赊销数据而使用营业收入计算时,会高估应收账款周转次数。乙公司2013年减少了赊销客户比例,现销比例增大,会进一步高估应收账款变现速度。
=[(100+100+500+460+2850+2660)/2]÷[(2350+2250)/2]=1.45评价乙公司的短期偿债能力时,需要考虑应收账款的变现能力。乙公司按照应收账款余额的5%计提坏账准备,2013年年末账龄三年以上的应收账款已达到应收账款余额的10%,实际坏账很可能比计提的坏账准备多,从而降低乙公司的短期偿债能力。乙公司的生产经营存在季节性,报表上的应收账款金额不能反映平均水平,即使使用年末和年初的平均数计算,仍然无法消除季节性生产企业年末数据的特殊性。乙公司年末处于经营淡季,应收账款、流动负债均低于平均水平,计算结果可能不能正确反映乙公司的短期偿债能力。
(2)利息保障倍数=息税前利润÷利息费用=
(97.5+32.5+500)÷(500+100)=1.05
乙公司的利息保障倍数略大于1,说明自身产生的经营收益勉强可以支持现有的债务规模。由于息税前利润受经营风险的影响,存在不稳定性,而利息支出却是固定的,乙公司的长期偿债能力仍然较弱。
(3)应收账款周转次数=营业收入÷应收账款平均余额=14500÷[(2850+150+2660+140)÷2]=5
乙公司的生产经营存在季节性,报表上的应收账款金额不能反映平均水平,即使使用年末和年初的平均数计算,仍然无法消除季节性生产企业年末数据的特殊性。乙公司年末处于经营淡季,应收账款余额低于平均水平,计算结果会高估应收账款变现速度。计算应收账款周转次数时应使用赊销额,由于无法取得赊销数据而使用营业收入计算时,会高估应收账款周转次数。乙公司2013年减少了赊销客户比例,现销比例增大,会进一步高估应收账款变现速度。
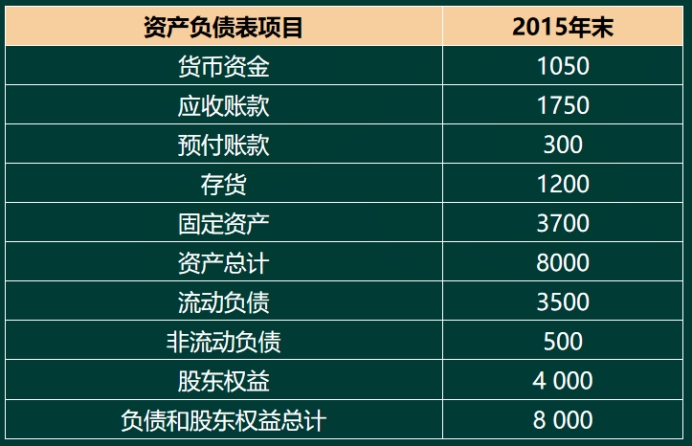
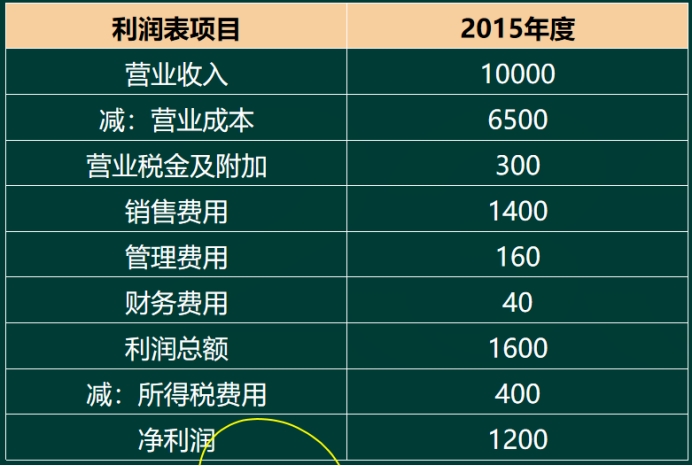
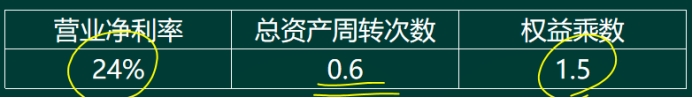
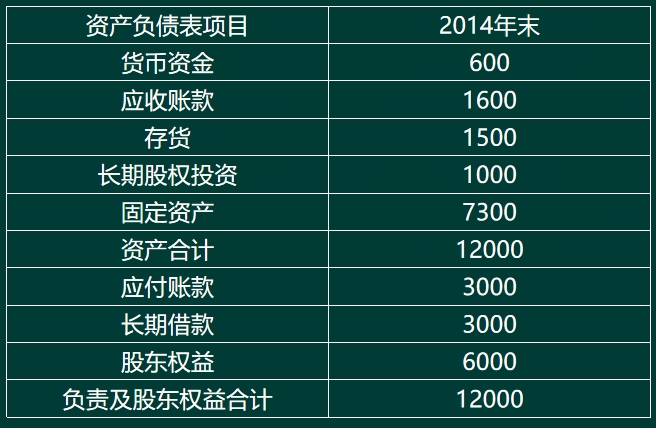
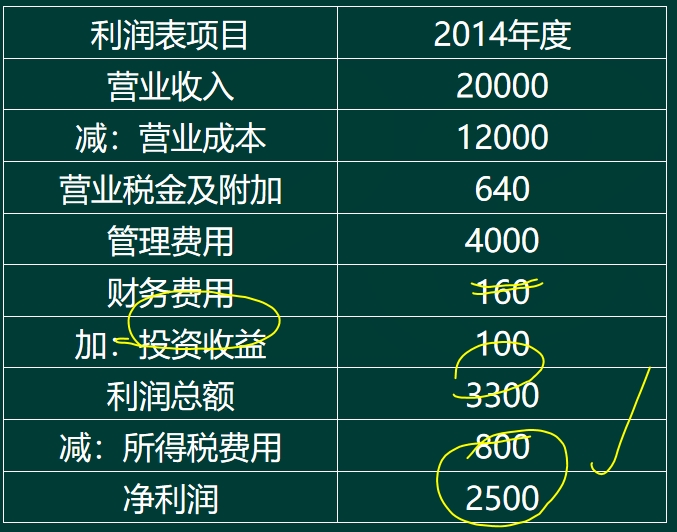 (2)甲公司没有优先股,股东权益变动均来自利润留存,经营活动所需的货币资金是本年销售收入的2%,投资收益均来自长期股权投资。
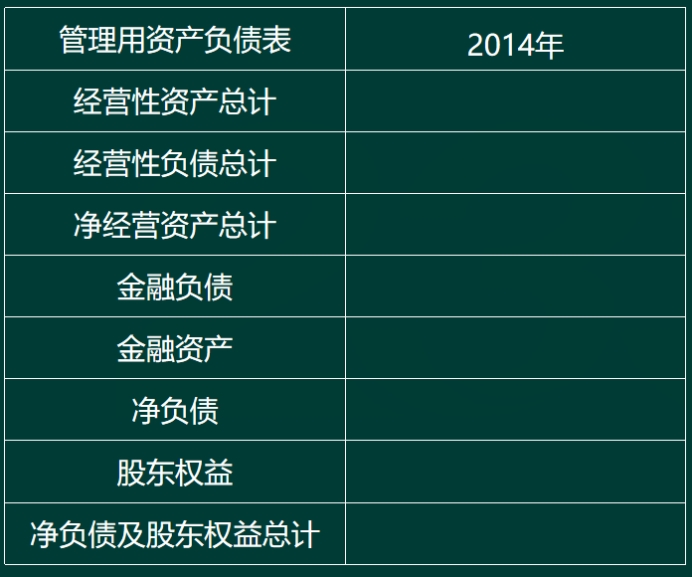
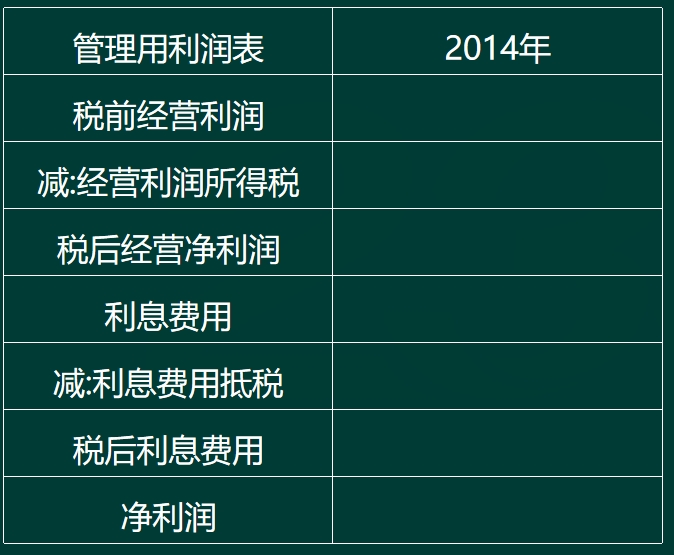
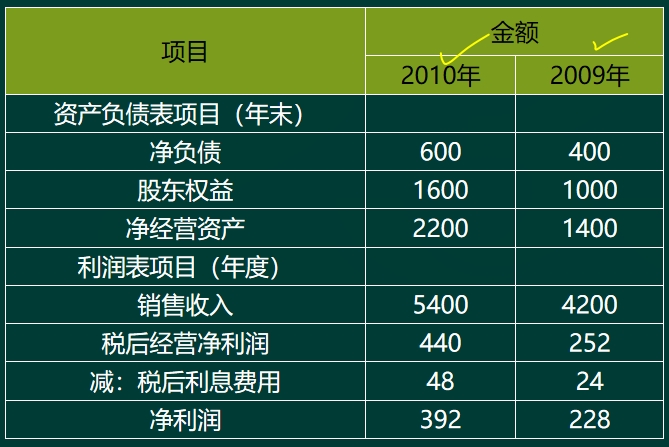 要求: