简答题
中级财务管理
题号 #6358979
甲公司是一家上市公司,适用的企业所得税税率为25%,公司现阶段基于发展需要,将实施新的投资计划,有关资料如下:
资料一:公司项目投资的必要收益率为15%,有关货币时间价值系数如下:
(P/A,15%,2)=1.6257
(P/A,15%,3)=2.2832
(P/A,15%,6)=3.7845
(P/F,15%,3)=0.6575
(P/F,15%,6)=0.4323。
资料二:公司的资本支出预算为5 000万元,有A、B两种互斥投资方案可供选择。A方案的建设期为0年,需要于建设起点一次性投入资金5 000万元,运营期为3年,无残值。现金净流量每年均为2 800万元。B方案的建设期为0年,需要于建设起点一次性投入资金5 000万元,其中,固定资产投资4 200万元,采用直线法计提折旧,无残值;垫支营运资金800万元,第6年末收回垫支的营运资金,预计投产后第1-6年每年营业收入2 700万元,每年付现成本700万元。
资料三:经测算,A方案的年金净流量为610.09万元。
资料四:针对上述5 000万元的资本支出预算所产生的融资需求,公司为保持合理的资本结构,决定调整股利分配政策。公司当前的净利润为4 500万元,过去长期以来一直采用固定股利支付率政策进行股利分配,股利支付率为20%。如果改用剩余股利政策,所需权益资本应占资本支出预算金额的70%。
要求:
(1)根据资料一和资料二,计算A方案的静态回收期、动态回收期、净现值、现值指数。
(2)根据资料一和资料二,计算B方案的净现值、年金净流量。
(3)根据资料二,判断公司在选择A、B两种方案时,应采用净现值法还是年金净流量法。
(4)根据要求(1)、要求(2)、要求(3)的结果和资料三,判断公司应选择A方案还是B方案。
(5)根据资料四,如果继续执行固定股利支付率政策,计算公司的收益留存额。
(6)根据资料四,如果改用剩余股利政策,计算公司的收益留存额与可发放股利额。
参考答案
暂无
答案解析
(1)
①A方案的静态回收期=5000/2800=1.79 (年)
②设动态回收期为n:
(P/A,15%,n)=原始投资额现值/每年现金净流量=5000/2800=1.7857。
(P/A,15%,2)=1.6257
(P/A,15%,3)=2.2832
采用插值法,(n-2)/(3-2)=(1.7857-1.6257)/(2.2832-1.6257),解得:n=2.24(年)。
③A方案的净现值
=2800×(P/A,15%,3)-5000=1392.96 (万元)
④A方案的现值指数
=2800×(P/A,15%,3) /5000=1.28
(2)
B方案的年折旧额=4200/6=700 (万元)
营业期现金净流量
=2700×(1-25%)-700×(1-25%)+700×25%
=1675(万元)
B方案的净现值
=-5000+1675×(P/A,15%,6)+800×(P/F,15%,6)=1684.88 (万元)
B方案的年金净流量
=1684.88/ (P/A,15%,6)=445.21 (万元)
(3)净现值法不能直接用于对寿命期不同的互斥投资方案进行决策,应选择年金净流量法。
(4)A方案的年金净流量610.09万元>B方案的年金净流量445.21万元,故应选择A方案。
(5)继续执行固定股利支付率政策,该公司的收益留存额=4500×(1-20%)=3600 (万元)。
(6)改用剩余股利政策:
收益留存额=5000×70%=3500 (万元)
可发放股利额=4500-3500=1000 (万元)。
①A方案的静态回收期=5000/2800=1.79 (年)
②设动态回收期为n:
(P/A,15%,n)=原始投资额现值/每年现金净流量=5000/2800=1.7857。
(P/A,15%,2)=1.6257
(P/A,15%,3)=2.2832
采用插值法,(n-2)/(3-2)=(1.7857-1.6257)/(2.2832-1.6257),解得:n=2.24(年)。
③A方案的净现值
=2800×(P/A,15%,3)-5000=1392.96 (万元)
④A方案的现值指数
=2800×(P/A,15%,3) /5000=1.28
(2)
B方案的年折旧额=4200/6=700 (万元)
营业期现金净流量
=2700×(1-25%)-700×(1-25%)+700×25%
=1675(万元)
B方案的净现值
=-5000+1675×(P/A,15%,6)+800×(P/F,15%,6)=1684.88 (万元)
B方案的年金净流量
=1684.88/ (P/A,15%,6)=445.21 (万元)
(3)净现值法不能直接用于对寿命期不同的互斥投资方案进行决策,应选择年金净流量法。
(4)A方案的年金净流量610.09万元>B方案的年金净流量445.21万元,故应选择A方案。
(5)继续执行固定股利支付率政策,该公司的收益留存额=4500×(1-20%)=3600 (万元)。
(6)改用剩余股利政策:
收益留存额=5000×70%=3500 (万元)
可发放股利额=4500-3500=1000 (万元)。
你可能感兴趣的试题
3
乙公司为了扩大生产能力,拟购买一台新设备,该投资项目相关资料如下:
资料一:新设备的投资额为1 800万元,经济寿命期为10年。采用直线法计提折旧,预计期末净残值为300万元。假设设备购入即可投入生产,不需要垫支营运资金,该企业计提折旧的方法、年限、预计净残值等与税法规定一致。
资料二:新设备投资后第1-6年每年为企业增加营业现金净流量400万元,第7-10年每年为企业增加营业现金净流量500万元,项目终结时,预计设备净残值全部收回。
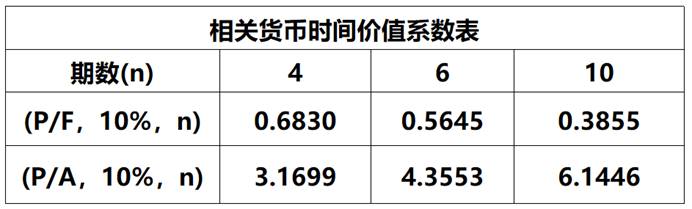
资料三:假设该投资项目的贴现率为10%,相关货币时间价值系数如下表所示:
要求:
(1)计算项目静态投资回收期。
(2)计算项目净现值。
(3)评价项目投资可行性并说明理由。
资料一:新设备的投资额为1 800万元,经济寿命期为10年。采用直线法计提折旧,预计期末净残值为300万元。假设设备购入即可投入生产,不需要垫支营运资金,该企业计提折旧的方法、年限、预计净残值等与税法规定一致。
资料二:新设备投资后第1-6年每年为企业增加营业现金净流量400万元,第7-10年每年为企业增加营业现金净流量500万元,项目终结时,预计设备净残值全部收回。
资料三:假设该投资项目的贴现率为10%,相关货币时间价值系数如下表所示:
|
相关货币时间价值系数表 |
要求:
(1)计算项目静态投资回收期。
(2)计算项目净现值。
(3)评价项目投资可行性并说明理由。