简答题
税法
题号 #6423734
(本题14分。)某市网红商场为增值税一般纳税人,商场负一层为超市,一至五层经营销售家用电器、珠宝首饰、酒水饮料等,六至七层为3D影院、健身馆、餐饮服务中心、SPA服务中心等。2022年7月,发生如下业务:
(1)邀请某大V网红主播驻场为一至五层经营范围进行15天直播带货,取得不含税销售收入3 000万元,协议约定主播带货的佣金为销售收入的2%。
(2)开展夏季服装促销活动,微信公众号个人中心充值1 000元,即刻到账1 300元,当月消费者使用充值资金购买服装,取得不含税收入300万元。
(3)受托代销某品牌服装,取得不含税销售收入10万元,当月与委托方进行结算,从委托方取得增值税专用发票注明金额9万元,注明税额1.17万元。
(4)以一批金银首饰抵偿6个月以前购进的某批洗衣机的欠款,所欠款项含税金额23.4万元。该批金银首饰成本14万元,平均销售价格20万元(不含税);最高销售价格22万元(不含税)。
(5)没收某餐厅甲类啤酒逾期包装物押金1.13万元,没收白酒包装物押金2.26万元。
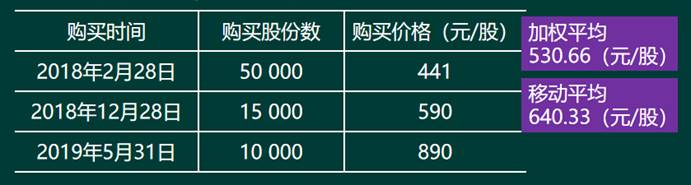
(6)7月15日,将拥有的20 000股贵州茅台流通股股票无偿转让给第一大股东,该股票当天收盘价格为2 000元/股,按加权平均法计算买入价,相关购买价格如下:
(7)与某冰箱供货企业达成协议,按销售量挂钩进行平销返利,购进冰箱300台,取得增值税专用发票注明金额100万元,注明税额13万元。当月全部销售,月末供货方按照协议按照含税销售额支付给商场10%作为返利收入。
(8)购进农产品取得农产品销售发票上注明价款10万元,取得农产品增值税专用发票注明运费1万元,注明税额0.09万元。当月该批农产品的60%用于商场内的职工餐饮中心,40%用于对外销售。
(相关资料:金银首饰消费税税率5%,甲类啤酒消费税税率250元/吨,上述业务涉及的相关票据均已申报当月抵扣。)
要求:根据上述资料,按下列顺序计算回答问题,如有计算需计算出合计数。
(1)计算业务(1)的销项税额和商场预扣预缴的个人所得税。
(2)判断业务(2)是否需要缴纳增值税并说明理由。
(3)判断业务(3)委托方是否需要缴纳增值税并说明理由。
(4)计算业务(4)应缴纳的增值税和消费税。
(5)判断业务(5)是否需要缴纳增值税和消费税。
(6)判断是否可以筹划股票的买入价格。
(7)回答无偿转让股票缴纳增值税的规定,并计算应缴纳的增值税。
(8)第一大股东转让股票应缴纳的增值税和个人所得税。
(9)计算业务(7)准予抵扣的进项税额。
(10)计算业务(8)准予抵扣的进项税额。
(11)计算当月应缴纳的增值税。
(12)计算当月应缴纳的城市维护建设税、教育费附加和地方教育费附加。
参考答案
暂无
答案解析
(1)业务(1)销项税额=3 000×13%=390(万元)
应预扣预缴个人所得税=3 000×2%×80%×40%-0.7=18.5(万元)
(2)业务(2)需要缴纳增值税。
理由:售卡方接受持卡人充值取得的预收资金,不缴纳增值税。持卡人使用单用途卡购买货物或服务时,货物或者服务的销售方应按照现行规定缴纳增值税。
(3)委托方需要缴纳增值税。
理由:将货物交付其他单位或者个人代销,委托方和销售方均应做视同销售处理,缴纳增值税。
(4)业务(4)应缴纳增值税=20×13%=2.6(万元)
业务(4)应缴纳消费税=22×5%=1.1(万元)
(5)没收的啤酒押金需要缴纳增值税,但不需要缴纳消费税;没收的白酒包装物押金不需要缴纳增值税和消费税。
理由:销售除啤酒、黄酒以外的其他酒类应税消费品而收取的包装物押金,无论是否返还以及会计上如何核算,均应并入销售额缴纳消费税。
(6)可以筹划买入价格。
理由:金融商品分批买入的可选择加权平均法或移动加权平均法计算买入价格,一经选择36个月不得变更。
加权平均法买入价=(50 000×441+15 000×590+10 000×890)÷(50 000+15 000+10 000)=530.67(元/股)
移动平均法买入价=(441+590+890)÷3=640.33(元/股)
(7)纳税人无偿转让股票时,转出方以该股票的买入价为卖出价,按照“金融商品转让”计算缴纳增值税;转入方将上述股票再转让时,以原转出方的卖出价为买入价,按照“金融商品转让”计算缴纳增值税。
应缴纳增值税=(530.67-530.67)×20 000÷(1+6%)×6%=0。
【提示】无论使用加权平均法还是移动平均法,均不纳税。
(8)个人转让金融商品免征增值税,个人转让流通股票,免征个人所得的税。
(9)业务(7)准予抵扣的进项税额=13-13×10%=11.7(万元)
(10)业务(8)准予抵扣的进项税额=(10×9%+0.09)×40%=0.396(万元)
(11)应缴纳增值税=390+300×13%+10×13%+2.6+1.13÷(1+13%)×13%+13-(1.17+11.7+0.396)=432.76(万元)
(12)应缴纳的城市维护建设税、教育费附加和地方教育费附加
=(432.76+1.1)×(7%+3%+2%)=52.06(万元)
应预扣预缴个人所得税=3 000×2%×80%×40%-0.7=18.5(万元)
(2)业务(2)需要缴纳增值税。
理由:售卡方接受持卡人充值取得的预收资金,不缴纳增值税。持卡人使用单用途卡购买货物或服务时,货物或者服务的销售方应按照现行规定缴纳增值税。
(3)委托方需要缴纳增值税。
理由:将货物交付其他单位或者个人代销,委托方和销售方均应做视同销售处理,缴纳增值税。
(4)业务(4)应缴纳增值税=20×13%=2.6(万元)
业务(4)应缴纳消费税=22×5%=1.1(万元)
(5)没收的啤酒押金需要缴纳增值税,但不需要缴纳消费税;没收的白酒包装物押金不需要缴纳增值税和消费税。
理由:销售除啤酒、黄酒以外的其他酒类应税消费品而收取的包装物押金,无论是否返还以及会计上如何核算,均应并入销售额缴纳消费税。
(6)可以筹划买入价格。
理由:金融商品分批买入的可选择加权平均法或移动加权平均法计算买入价格,一经选择36个月不得变更。
加权平均法买入价=(50 000×441+15 000×590+10 000×890)÷(50 000+15 000+10 000)=530.67(元/股)
移动平均法买入价=(441+590+890)÷3=640.33(元/股)
(7)纳税人无偿转让股票时,转出方以该股票的买入价为卖出价,按照“金融商品转让”计算缴纳增值税;转入方将上述股票再转让时,以原转出方的卖出价为买入价,按照“金融商品转让”计算缴纳增值税。
应缴纳增值税=(530.67-530.67)×20 000÷(1+6%)×6%=0。
【提示】无论使用加权平均法还是移动平均法,均不纳税。
(8)个人转让金融商品免征增值税,个人转让流通股票,免征个人所得的税。
(9)业务(7)准予抵扣的进项税额=13-13×10%=11.7(万元)
(10)业务(8)准予抵扣的进项税额=(10×9%+0.09)×40%=0.396(万元)
(11)应缴纳增值税=390+300×13%+10×13%+2.6+1.13÷(1+13%)×13%+13-(1.17+11.7+0.396)=432.76(万元)
(12)应缴纳的城市维护建设税、教育费附加和地方教育费附加
=(432.76+1.1)×(7%+3%+2%)=52.06(万元)
你可能感兴趣的试题
A.税收法定原则
B.税收公平原则
C.实质课税原则
D.程序优于实体原则