简答题
财务成本管理
题号 #6650003
甲公司每年生产22000件产品A,所需要的机器从乙公司和丙公司处购得:从乙公司购买4000台机器,价格500元;从丙公司处购买18000台,价格450元。当机器需要进行更换时,需要支付更换机器的费用;当发生延误交付机器时,需要额外支付订单赶工的费用;当机器发生故障需要修理时,需要额外支付修理机器的费用。
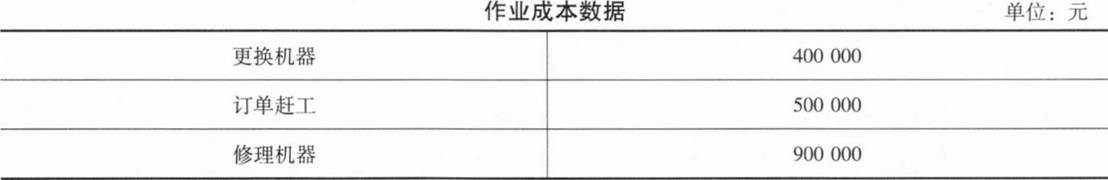
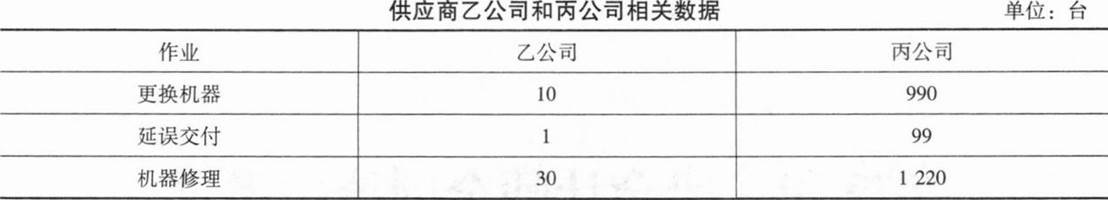
与供应商乙公司和丙公司相关的作业成本和其他数据如下:
要求:
(1)计算更换机器、订单赶工、修理机器三种作业成本的分配率。
(2)计算单位机器的供应商完全成本并判断哪一个供应商是低成本供应商。
(3)说明为什么供应商完全成本比通常的采购成本指标更好。
(4)如果乙公司目前的产能为每年20000台机器。考虑到乙公司其他老顾客的订单和成本,乙公司每年最多只能为甲公司提供10000台机器。面对此种情况,你会给甲公司什么建议?
参考答案
暂无
答案解析
(1)作业分配率:
更换机器:400000÷(990+10)=400
订单赶工:500000÷(99+1)=5000
修理机器:900000÷(1220+30)=720
(2)单位机器的供应商完全成本:
乙公司:(400×10+5000×1+720×30)÷4000+500=507.65(元)
丙公司:(400×990+5000×99+720×1220)÷18000+450=548.3(元)
乙公司是低成本供应商。
(3)供应商完全成本不仅包含采购成本,还涵盖了其他所有由供应商给企业带来的成本,比采购成本更全面,更能反映出供应商整体的优劣,反映出供应商的战略价值。
(4)适当提高从乙公司采购机器的价格,争取从乙公司购得更多机器。与乙公司形成战略联盟,支持其扩大产量。
更换机器:400000÷(990+10)=400
订单赶工:500000÷(99+1)=5000
修理机器:900000÷(1220+30)=720
(2)单位机器的供应商完全成本:
乙公司:(400×10+5000×1+720×30)÷4000+500=507.65(元)
丙公司:(400×990+5000×99+720×1220)÷18000+450=548.3(元)
乙公司是低成本供应商。
(3)供应商完全成本不仅包含采购成本,还涵盖了其他所有由供应商给企业带来的成本,比采购成本更全面,更能反映出供应商整体的优劣,反映出供应商的战略价值。
(4)适当提高从乙公司采购机器的价格,争取从乙公司购得更多机器。与乙公司形成战略联盟,支持其扩大产量。
你可能感兴趣的试题
A.利息保障倍数=息税前利润/利息费用
B.利息保障倍数表明每1元利息费用有多少倍的息税前利润作为偿付保障
C.利息保障倍数可以反映长期偿债能力
D.利息保障倍数等于1时企业的长期偿债能力最强