简答题
财务成本管理
题号 #6709999
A公司是一家生产草莓罐头的上市公司,因为草莓罐头市场需求越来越大,之前的生产线效率低且产品单一,为满足市场需求,2021年12月31日,A公司准备引进一条先进生产线,目前正在进行项目可行性研究,相关资料如下:
(1)该生产线购置成本3000万元,无需安装即可投入使用。按税法规定,该生产线使用直线法计提折旧,折旧年限为5年,预计残值率为5%,该项目预期可持续4年,项目结束时变现价值为1200万元。
(2)A公司引进生产线后预计生产冻干草莓和草莓罐头两种产品,生产冻干草莓需增加一栋厂房、一台设备及一项专利技术。公司恰好有一栋空置厂房可以使用,该厂房一直对外出租,每年末租金收入100万元;设备购置成本500万元,税法规定,该设备使用双倍余额递减法计提折旧,折旧年限5年,预计残值率5%,项目结束时变现价值150万元;专利技术使用费800万元,期限4年,根据税法规定,专利技术使用费可在使用期内进行摊销,所得税前扣除,期满无残值。
(3)2022年冻干草莓预计每年销量80万罐,每罐售价100元,单位变动制造成本50元;草莓罐头预计每年销量100万罐,每罐售价60元,单位变动制造成本20元,且两类产品的销量以后每年按5%增长。2022年~2025年付现固定制造成本分别为300万元、400万元、500万元、600万元,每年销售费用和管理费用占营业收入的10%。
(4)该项目预计需增加营运资本600万元,项目开始时投入,项目结束时全部收回。
(5)为筹集项目投资所需资金,A公司准备通过发行债券和股票进行筹资,债券发行期限5年,面值1000元,票面利率8%,每年末付息,发行价格980元,发行费用率为发行价格的3%;公司目前的资本结构净负债/股东权益为1,目标资本结构净负债/股东权益为1.5,β值为1.5,无风险报酬率4.66%,市场组合的风险收益率4%。
(6)企业所得税税率25%,假设项目的收入和成本支出皆发生在年末。
要求:
(1)计算税后债务资本成本、股权资本成本及项目加权平均资本成本。
(2)计算项目2022——2025年年末的现金净流量及净现值(计算过程和结果填入下方表格
中)。
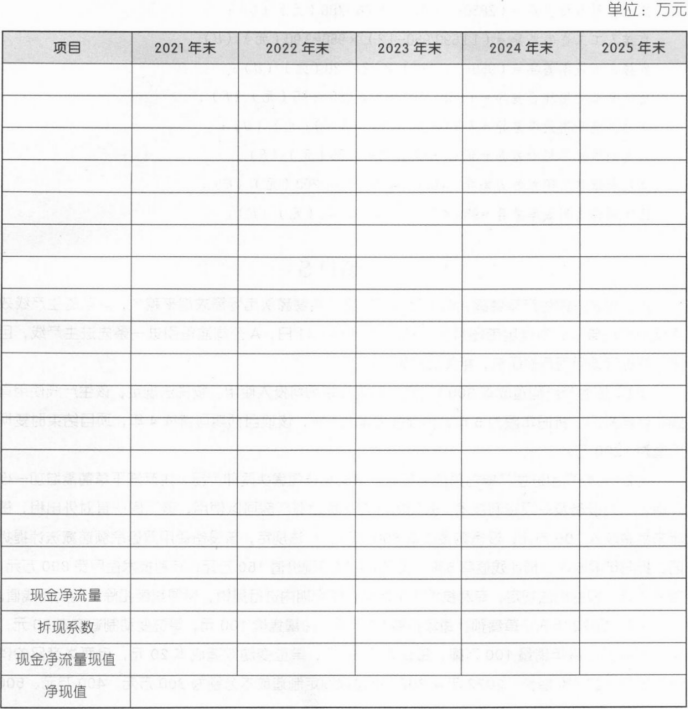
(3)根据净现值和现值指数,判断该项目是否可行,并说明理由。
注:除加权平均资本成本取整数外,计算过程和结果如不能除尽则保留两位小数。
参考答案
暂无
答案解析
(1).
(D设税前债务资本成本为i,
1000×8%×(P/A,i,5)+1000×(P/F,i,5)=980×(1—3%)=950.60,
f=9%时,1000×8%×3.8897+1000×0.6499=961.O8,
i=10%时,1000×8%×3.7908+1000×0.6209=924.16,

税后债务资本成本=9.28%×(1—25%)=6.96%。
②目前资本结构净负债/股东权益为1;目标资本结构净负债/股东权益为1.5。
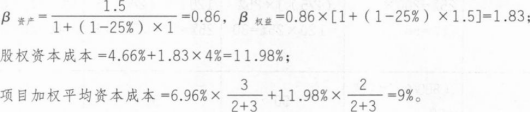
(2)
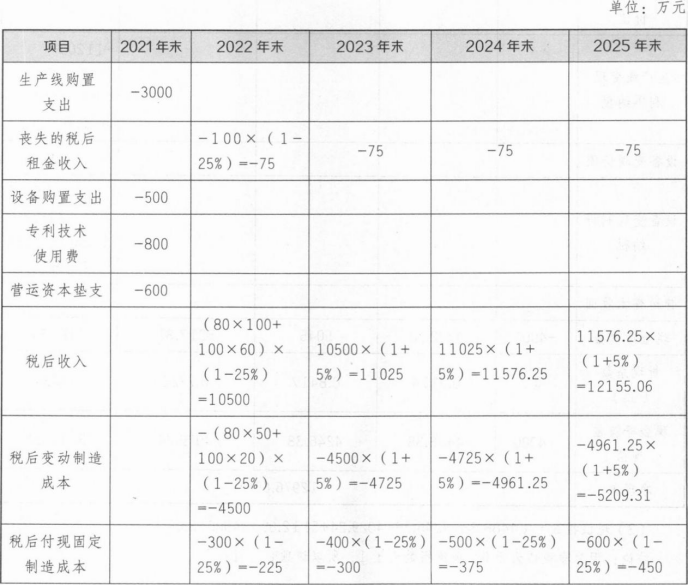
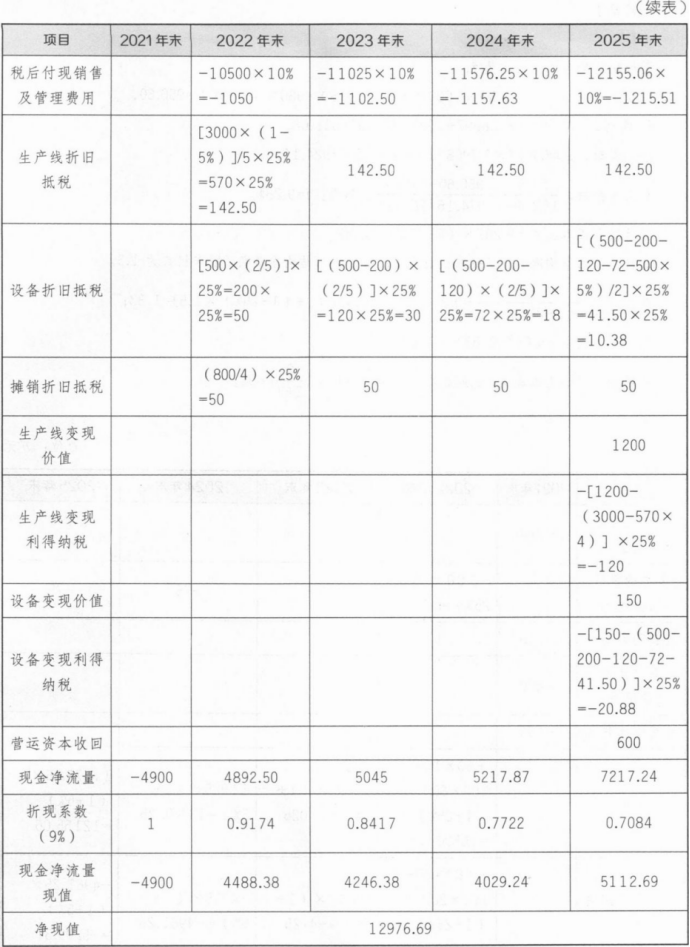
(3)现值指数=(4488.38+4246.38+4029.24+5112.69)/4900=3.65。
结论:因为净现值大于0,现值指数大于1,所以该项目可行。
(D设税前债务资本成本为i,
1000×8%×(P/A,i,5)+1000×(P/F,i,5)=980×(1—3%)=950.60,
f=9%时,1000×8%×3.8897+1000×0.6499=961.O8,
i=10%时,1000×8%×3.7908+1000×0.6209=924.16,
税后债务资本成本=9.28%×(1—25%)=6.96%。
②目前资本结构净负债/股东权益为1;目标资本结构净负债/股东权益为1.5。
(2)
(3)现值指数=(4488.38+4246.38+4029.24+5112.69)/4900=3.65。
结论:因为净现值大于0,现值指数大于1,所以该项目可行。