简答题
中级财务管理
题号 #6772908
A企业正在着手编制2020年1月的资金预算。有关资料如下:
(1)2019年年末现金余额为8000元;
(2)2019年年末有息负债余额为12000元,已知年利率4%,按季支付利息:
(3)2019年年末应收账款4000元,预计月内可收回80%:
(4)预计销售产品10000件,每件5元,预计月内销售的收款比例为50%;
(5)需要采购材料的成本为8000元,70%当月付现,其余下月付现;
(6)2019年年末应付账款余额5000元,付款政策同(5);
(7)月内以现金支付直接人工8403元:
(8)制造费用、销售费用和管理费用付现13854元:
(9)购买设备支付现金20900元;
(10)所得税按照季度预缴,在季度末支付,每次支付3000元;
(11)公司的筹资政策:企业现金不足时可向银行借款,借款金额为100元的整数倍,年利率为6%,按月支付利息,借款在期初.还款在期末:
(12)要求月末现金余额介于5000~5100元之间。
要求:
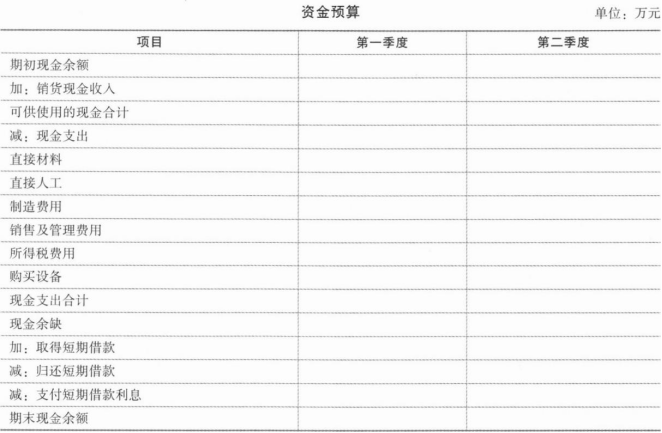
(1)计算可供使用现金。
(2)计算现金支出总额。
(3)计算现金余缺数值。
(4)确定向银行借款或归还银行借款的数额。
参考答案
暂无
答案解析
(1)可供使用现金=8000+4000×80%+10000×5×50%=36200(元)
(2)采购材料支出=8000×70%+5000=10600(元)
现金支出=10600+8400+13854+20900=53754(元)
【达达提示】所得税是季度末支付.而这是1月份的预算,所以不涉及所得税。还需要注意现金支出中不包括利息支出。
(3)现金余缺=36200—53754=-17554(元)
(4)假设需要借人W元,则1月份支付的利息=W×6%/12=0.O05W。
存在下列关系式:5000<-17554+W-0.005W<510022667.34
5000<-17554+W一0.005W<5100的具体计算过程如下:
5000+17554
22554/0.995
(2)采购材料支出=8000×70%+5000=10600(元)
现金支出=10600+8400+13854+20900=53754(元)
【达达提示】所得税是季度末支付.而这是1月份的预算,所以不涉及所得税。还需要注意现金支出中不包括利息支出。
(3)现金余缺=36200—53754=-17554(元)
(4)假设需要借人W元,则1月份支付的利息=W×6%/12=0.O05W。
存在下列关系式:5000<-17554+W-0.005W<510022667.34
5000<-17554+W一0.005W<5100的具体计算过程如下:
5000+17554
22554/0.995