单选题
中级会计实务
题号 #6795533
2×22年1月1日,甲公司以银行存款1890万元购买了一批当日发行的债券,该债券的面值为2000万元,期限为3年,每年末支付利息,到期一次偿还本金,票面年利率为5%,实际年利率为7%。甲公司将该债券投资分类为以公允价值计量且其变动计入其他综合收益的金融资产。2×22年末,该债券的公允价值为1500万元。甲公司综合分析后认为该债券的信用风险自初始确认后并无显著增加.因此在当期资产负债表日按照未来12个月的预期信用损失的金额计量该金融工具的损失准备,经过计算确认金额为120万元。不考虑其他因素,甲公司2×23年末应确认的实际利息收入为( )万元。
参考答案
B
答案解析
由于2×22年末信用风险自初始确认后未显著增加.因此应按其账面余额(即未扣除减值准备)和实际利率计算利息收入,2×22年末账面余额=1890×(1+7%)—2000×5%=1922.3(万元),2×23年末利息收入=1922.3×7%=134.56(万元)。
你可能感兴趣的试题
A.40
B.80
C.100
D.60
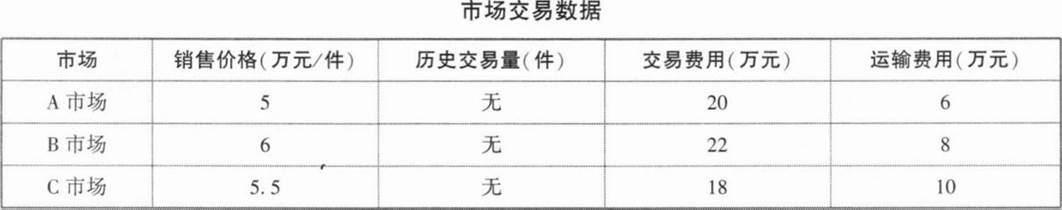 不考虑其他因素,则乙产品的公允价值为( )万元。
A.计提存货跌价准备
A.1 192
B.对应收款项按预期信用损失模型计提坏账准备
B.1 170
C.资产负债表提供上年数据
C.1 090
D.合同中存在重大融资成分的,按现销价格确认收入
D.974
A.固定资产的预计使用年限由10年改为8年
B.存货发出计量方法由先进先出法改为月末一次加权平均法
C.使用寿命确定的无形资产摊销方法由产量法改为直线法
D.劳务合同履约进度的确定由已经发生的成本占预计总成本的比例改为已完成工作的测量