简答题
中级财务管理
题号 #6806799
甲公司计划在2021年年初构建一条新生产线,现有A、B两个互斥投资方案,有关资料如下:
资料一:A方案需要一次性投资30000000元,建设期为0年,该生产线可用3年,按直线法计提折旧,净残值为0,第1年可取得税后营业利润10000000元,以后每年递增20%。
资料二:B方案需要一次性投资50000000元,建设期为0年,该生产线可用5年,按直线法计提折旧,净残值为0,投产后每年可获得营业收入35000000元,每年付现成本为8000000元。在投产期初需垫支营运资金5000000元,并于营业期满时一次性收回。
资料三:
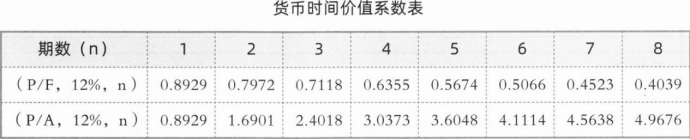
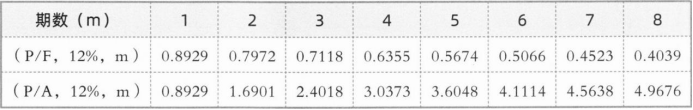
企业适用的所得税税率是25%,项目折现率为8%,已知:(P/F,8%,3)=0.7938,(P/F,8%,4)=0.7350,(P/F,8%,5)=0.6806,(P/A,8%,3)=2.5771,(P/A,8%,4)=3.3121,(P/A,8%,5)=3.9927。
资料四:为筹集投资所需资金,甲公司在2021年1月1日按面值发行可转换债券,每张面值100元,票面利率为1%,按年计息,每年年末支付一次利息,一年后可以转换为公司股票,转换价格为每股20元。如果按面值发行相同期限、相同付息方式的普通债券,票面利率需要设定为5%。
要求:
(1)计算A方案每年的营业现金流量、净现值、现值指数。
(2)计算B方案原始投资额,第一年到第四年的现金净流量,第五年的现金净流量、净现值。
(3)分别计算两个方案的年金净流量,判断选择哪个方案。
(4)根据计算(3)的结果选择的方案,计算可转换债券在发行当年比一般债券节约的利息支出、可转换债券的转换比率。
参考答案
暂无
答案解析
(1)
A方案原始投资额=30000000/10000=3000(万元)
A方案生产线年折旧额=3000/3=1000(万元)
NCF1=1000+1000=2000(万元)
NCF2=1000×(1+20%)+1000=2200(万元)
NCF3=1000×(1+20%)×(1+20%)+1000=2440(万元)
净现值=-3000+2000/(1+8%)1+2200/(1+8%)2+2440×(P/F,8%,3)=2674.87(万元)
现值指数=1+净现值/原始投资额现值=1+2674.87/3000=1.89
(2)
B方案原始投资额=(50000000+5000000)/10000=5500(万元)
B方案生产线年折旧额=50000000/5/10000=1000(万元)
NCF1~4=3500×(1—25%)一800×(1—25%)+1000×25%=2275(万元)
NCF5=2275+500=2775(万元)
净现值=-5500+2275×(P/A,8%,4)+2775×(P/F,8%,5)=3923.69(万元)
(3)
A方案年金净流量=2674.87/(P/A,8%,3)=1037.94(万元)
B方案年金净流量=3923.69/(P/A,8%,5)=982.72(万元)
由于A方案年金净流量大于B方案,故选择A方案。
(4)
节省的利息=30000000×(5%-1%)/10000=120(万元)
转换比率=债券面值/转换价格=100/20=5
A方案原始投资额=30000000/10000=3000(万元)
A方案生产线年折旧额=3000/3=1000(万元)
NCF1=1000+1000=2000(万元)
NCF2=1000×(1+20%)+1000=2200(万元)
NCF3=1000×(1+20%)×(1+20%)+1000=2440(万元)
净现值=-3000+2000/(1+8%)1+2200/(1+8%)2+2440×(P/F,8%,3)=2674.87(万元)
现值指数=1+净现值/原始投资额现值=1+2674.87/3000=1.89
(2)
B方案原始投资额=(50000000+5000000)/10000=5500(万元)
B方案生产线年折旧额=50000000/5/10000=1000(万元)
NCF1~4=3500×(1—25%)一800×(1—25%)+1000×25%=2275(万元)
NCF5=2275+500=2775(万元)
净现值=-5500+2275×(P/A,8%,4)+2775×(P/F,8%,5)=3923.69(万元)
(3)
A方案年金净流量=2674.87/(P/A,8%,3)=1037.94(万元)
B方案年金净流量=3923.69/(P/A,8%,5)=982.72(万元)
由于A方案年金净流量大于B方案,故选择A方案。
(4)
节省的利息=30000000×(5%-1%)/10000=120(万元)
转换比率=债券面值/转换价格=100/20=5