简答题
中级财务管理
题号 #6806802
甲公司是一家制造企业,下设一个M分厂,专营一条特种零配件生产线,有关资如下:
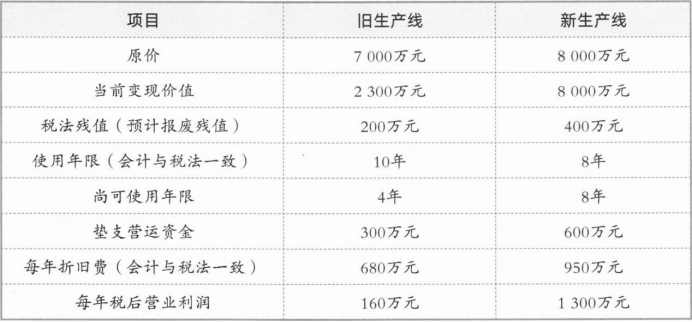
(1)至2020年年末,M分厂的生产线已使用6年,技术相对落后,公司决定由总部出资对该生产线进行更新改造,建设期为0年,相关固定资产和营运资金均于更新改造时一次性投入,且垫支的营运资金在生产线使用期满时一次性收回。在2020年末做出更新改造投资决策时,有关资本支出预算和其他资料如下表所示:
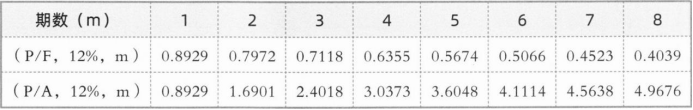
(2)M分厂适用的企业所得税税率为25%,生产线更新决策方案的折现率为12%,有关货币时间价值系数如下:
(3)新生产线于2021年初正式投入运营,甲公司将M分厂作为利润中心进行绩效评价,该分厂不能自主决定固定资产的处置及其折旧问题,2021年M分厂的实际经营数据(与上述资本支出预算数据不同)如下:销售收入为4400万元,付现成本为1700万元(其中变动成本为1320万元,固定成本为380万元),付现成本均属于M分厂负责人可控成本,非现付成本仅包括新生产线的折旧费950万元,假定对M分厂进行业绩考核时不考虑利息、所得税等其他因素。
要求:
(1)计算如果继续使用旧生产线的下列指标(要求考虑所得税的影响):
①初始(2020年末)现金净流量(旧生产线变卖对税收的影响计入继续使用旧生产线方案的现金流量);
②第2年的营业现金净流量;
③第4年的现金净流量;
④净现值。
(2)计算新生产线方案的下列指标(要求考虑所得税的影响):
①初始现金净流量;
②1~7年营业现金净流量;
③第8年的现金净流量;
④净现值;
⑤年金净流量。
(3)计算2021年M分厂的下列绩效考核指标:
①边际贡献;
②可控边际贡献;
③部门边际贡献。
参考答案
暂无
答案解析
(1)
①初始(2020年末)现金净流量=丧失的旧设备变现价值+丧失的旧设备变现损失抵税+垫支营运资金=-[2300+(7000—680×6-2300)×25%+300]=-2755(万元)
②第2年的营业现金净流量=税后营业利润+非付现成本=160+680=840(万元)
③第4年的现金净流量=年营业现金净流量+收回营运资金垫支+设备残值变现收入=840+300+200=1340(万元) ④净现值=840×(P/A,12%,3)+1340×(P/F,12%,4)一2755=114.08(万元) (2)
①初始现金净流量=-(8000+600)=-8600(万元)
②1~7年营业现金净流量=税后营业利润+非付现成本=1300+950=2250(万元)
③第8年的现金净流量=2250+600+400=3250(万元)
④净现值=2250×(P/A,12%,7)+3250×(P/F,12%,8)一8600=2981.23(万元)
⑤年金净流量=2981.23/(P/A,12%,8)=2981.23/4.9676=600.13(万元)
(3)
①边际贡献=4400—1320=3080(万元)
②可控边际贡献=3080—380=2700(万元)
③部门边际贡献=2700—950=1750(万元)
①初始(2020年末)现金净流量=丧失的旧设备变现价值+丧失的旧设备变现损失抵税+垫支营运资金=-[2300+(7000—680×6-2300)×25%+300]=-2755(万元)
②第2年的营业现金净流量=税后营业利润+非付现成本=160+680=840(万元)
③第4年的现金净流量=年营业现金净流量+收回营运资金垫支+设备残值变现收入=840+300+200=1340(万元) ④净现值=840×(P/A,12%,3)+1340×(P/F,12%,4)一2755=114.08(万元) (2)
①初始现金净流量=-(8000+600)=-8600(万元)
②1~7年营业现金净流量=税后营业利润+非付现成本=1300+950=2250(万元)
③第8年的现金净流量=2250+600+400=3250(万元)
④净现值=2250×(P/A,12%,7)+3250×(P/F,12%,8)一8600=2981.23(万元)
⑤年金净流量=2981.23/(P/A,12%,8)=2981.23/4.9676=600.13(万元)
(3)
①边际贡献=4400—1320=3080(万元)
②可控边际贡献=3080—380=2700(万元)
③部门边际贡献=2700—950=1750(万元)