多选题
会计
题号 #6818005
(2018年)乙公司、丙公司和丁公司均 为甲公司的子公司。甲公司及其相关子公司经各自董事 会批准,于2×17年1月1日对甲公司以及相关子公司管理 人员或员工进行激励;(1)甲公司以自身普通股授予乙 公司管理人员;(2)丙公司按照上年实现净利润的5% 分配给在职员工;(3)丁公司以自身普通股授予其管理 人员;(4)甲公司以其生产的产品分配给在职员工。 下列各项关于甲公司及其相关子公司对其管理人员或员 工进行激励的安排中,应按股份支付会计准则进行会计 处理的有( )。
参考答案
C,D
答案解析
丙公司按上年净利润的5%分配给员工属于
利润分享计划,甲公司以其生产的产品分配给员工
属于非货币性职工福利,选项A和B应按照职工薪酬
准则进行会计处理。
你可能感兴趣的试题
A.2x22年确认管理费用时应按2x22年末增值权的公允
价值计量
A.2x22年确认管理费用时应按2x22年末增值权的公允
价值计量
B.2x23年末确认资本公积时应按2x22年初增值权的公允
价值计量
B.2x23年末确认资本公积时应按2x22年初增值权的公允
价值计量
C.2x22年应确认管理费用和应付职工薪酬为1120万元
C.2x22年应确认管理费用和应付职工薪酬为1120万元
D.2x23年应确认计入当期损益的金额为1568万元
D.2x23年应确认计入当期损益的金额为1568万元
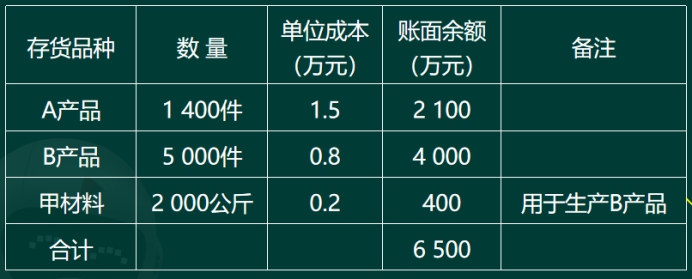 2×17年12月31日,A产品市场销售价格为每件1.2万元,
预计销售税费为每件0.1万元。B产品市场销售价格为每件1.6
万元,预计销售税费为每件0.15万元。甲材料的市场销售价格
为0.15万元/公斤。现有甲材料可用于生产350件B产品,用甲
材料加工成B产品的进一步加工成本为0.2万元/件。
2×16年12月31日A产品和B产品存货跌价准备账面余额分
别为40万元和100万元,2×17年销售A产品和B产品分别结转
存货跌价准备20万元和60万元。
(1)计算H股份有限公司2×17年12月31日计提或转回的
存货跌价准备,并编制有关会计分录。