(本题9分)东方公司是一家化工生产企业,生产A、B、C三种主要产品和D副产品。
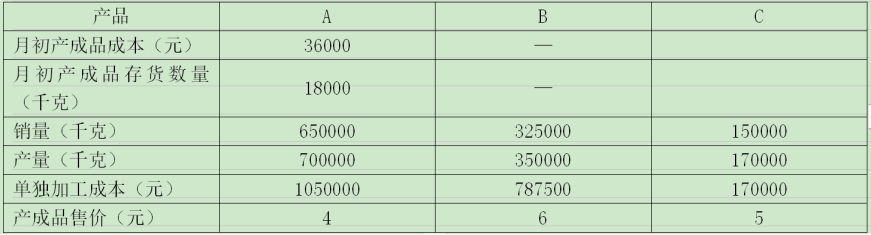
A、B、C 三种产品是联产品,本月生产A 、B 、C 、D四种产品发生的共同成本为752500元,根据估算D产品的数量约为50吨,每吨成本80元。该公司采用可变现净值法分配联合生产成本。由于在产品数量虽大但各月在产品数量变动不大,在产品成本按年初数固定计算。本月的其他有关数据如下:
 要求:
(1)分配本月联合生产成本;
(2)假设A产品本月一部分销售,其余部分可以作为生产甲产品的半成品进一步进行深加工,假定甲产品生产分两个步骤,分别由两个车间进行,产品成本计算采用逐步综合结转分步法。第一车间生产甲半成品,交半成品库验收;第二车间按所需数量从半成品库领用,所耗半成品费用按全月一次加权平均单位成本计算。第二车间的月末在产品按定额成本计价。同时假设本月生产的A产品的成本构成比例为:直接材料占60%,直接人工占30%,制造费用占10%。第二车间本月领用A产品500千克,其他有关资料如下:
第二车间:甲产成品
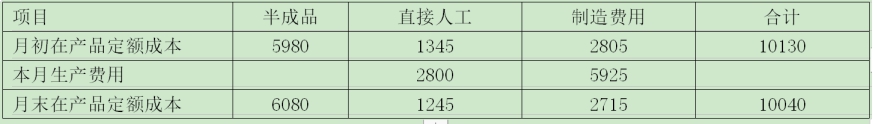 单位:元
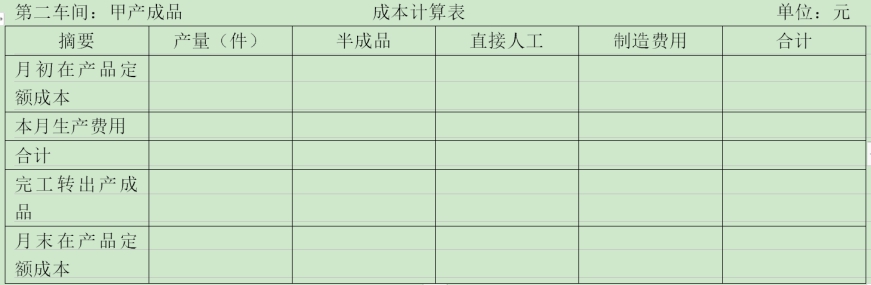
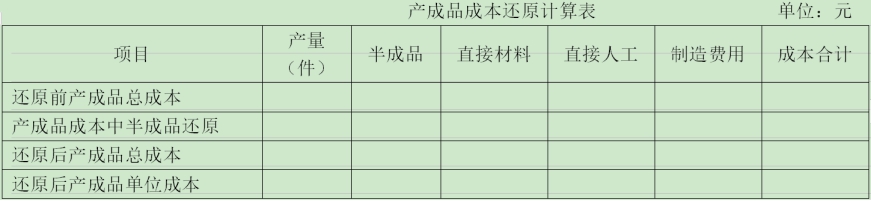
假设本月完工产成品数量为100件,根据以上资料计算本月生产甲产品的完工产品成本并进行成本还原,并将计算结果填入下表。(按照本月所产半成品的成本构成进行还原)。
参考答案
答案解析
(1)主产品的联合生产成本=752500-50×80=748500(元)
A产品单位单独加工成本=1050000/700000=1.5(元)
B产品单位单独加工成本=787500/350000=2.25(元)
C产品单位单独加工成本=170000/170000=1(元)
A产品可变现净值=(销售单价-单独加工成本)×生产量=700000×(4-1.5)=1750000(元)
B产品可变现净值=(销售单价-单独加工成本)×生产量=350000×(6-2.25)=1312500(元)
C产品可变现净值=(销售单价-单独加工成本)×生产量=170000×(5-1)=680000(元)
ABC产品可变现净值合计:3742500(元)
A产品分配的联合成本=748500×1750000/3742500=350000(元)
B产品分配的联合成本=748500×1312500/3742500=262500(元)
C产品分配的联合成本=748500×680000/3742500=136000(元)
(2)由于在产品成本按年初数固定计算,所以A本月发生的加工成本全部计入产品成本中,A产品本月加权平均成本=(36000+1050000+350000)/(18000+700000)=2(元/千克)
产品成本明细账
第二车间:甲产成品 成本计算表 单位:元
|
摘要 |
产量(件) |
半成品 |
直接人工 |
制造费用 |
合计 |
|
月初在产品定额成本 |
|
5980 |
1345 |
2805 |
10130 |
|
本月生产费用 |
|
500×2=1000 |
2800 |
5925 |
9725 |
|
合计 |
|
6980 |
4145 |
8730 |
19855 |
|
完工转出产成品 |
100 |
6980-6080=900 |
4145-1245=2900 |
8730-2715=6015 |
9815 |
|
月末在产品定额成本 |
|
6080 |
1245 |
2715 |
10040 |
产成品成本还原计算表 单位:元
|
项目 |
产量(件) |
半成品 |
直接材料 |
直接人工 |
制造费用 |
成本合计 |
|
还原前产成品总成本 |
100 |
900 |
|
2900 |
6015 |
9815 |
|
产成品成本中半成品还原 |
|
-900 |
900×60%=540 |
900×30%=270 |
900×10%=90 |
0 |
|
还原后产成品总成本 |
100 |
|
540 |
3170 |
6105 |
9815 |
|
还原后产成品单位成本 |
|
|
5.4 |
31.7 |
61.05 |
98.15 |
你可能感兴趣的试题
(1)2022年利润表有关数据指标为:营业收入1000万元,营业成本率为60%,税金及附加占营业收入的5%,销售、管理费用(不含折旧与摊销)占营业收入的10%,折旧与摊销占营业收入5%。不考虑其他因素。
(2)2022年末资产总额为640万元,资产负债率为50%。已知:资产总额全部为经营性资产,其中:流动资产合计为240万元,非流动资产合计为400万元。经营性负债合计为200万元,其中:经营流动负债为80万元,经营长期负债为120万元。
(3)根据预测,预计2023年和2024年,企业将会高速增长,营业收入增长率分别为10%和8%,从2025年起转为正常增长。预计高速增长阶段利润表中的各项目占营业收入的比例不变。经营营运资本增长8%,净经营性长期资产增长率为5%。从2025年开始将现金流量的增长率将会稳定在5%。
(4)企业目前净财务杠杆比率为目标财务杠杆比率,按照剩余股利政策分配股利,净负债平均税后利息率为4%。
(5)该企业为非上市公司,对公司资本成本估计采用可比公司法。经分析某上市公司C公司具备可比公司的条件,适用的所得税率为2%。C公司目前有上市债券,该债券剩余期限为5年、面值 1000元,票面利率6%,每年末付息一次,发行价格960元,发行费用率为发行价格的2%。C公司普通股β系数1.5,资本结构(负债/权益)为2/3。
(6)目前市场上无风险报酬率3.4%,市场组合必要报酬率7.4%。
(7)该公司适用的企业所得税税率25%。
要求:(1)计算2022年税后经营净利润。
(2)根据资料(1)(2(3)(4),对2023年和2024年有关财务数据进行合理预测,并填列表1和表2。
表1:
|
利润表项目: |
2022年 |
2023年 |
2024年 |
|
营业收入 |
|
|
|
|
营业成本 |
|
|
|
|
税金及附加 |
|
|
|
|
销售与管理费用 |
|
|
|
|
折旧与摊销 |
|
|
|
|
税前经营利润 |
|
|
|
|
经营利润所得税 |
|
|
|
|
税后经营净利润 |
|
|
|
|
税后利息费用 |
|
|
|
|
净利润 |
|
|
|
|
资产负债表项目: |
2022年末 |
2023年末 |
2024年末 |
|
经营营运资本 |
|
|
|
|
净经营长期资产 |
|
|
|
|
净经营资产 |
|
|
|
表2:
|
项目 |
2023年 |
2024年 |
|
|
|
|
|
|
|
|
|
|
|
|
|
营业现金毛流量 |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
营业现金净流量 |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
实体现金流量 |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
债务现金流量 |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
股权现金流量 |
|
|
(3)根据资料(5)(6)(7)估计企业加权平均资本成本。
(4)评估该企业2022年末的实体价值,假设债务价值为净负债的账面价值,计算企业股权价值。