简答题 案例分析
题号 #6941902

事件4:在完工结算时,得知总承包M A就设计变更影响到工作A:向业主索赔工期和费用后,分包单位C也以此设计变更导致其无法按原计划时间开始施工为由,向业主提出窝工费用和工期索赔。
事件5:考虑到上述事件对总工期的影响,业主要求实际总工期不得超过原合同工期,并承诺每提前1天工期奖励2万元。总承包单位A采取施工措施,将工作A4、A7、 A8的顺序施工方式,改变为分段流水作业,确定的流水节拍见表3.1.
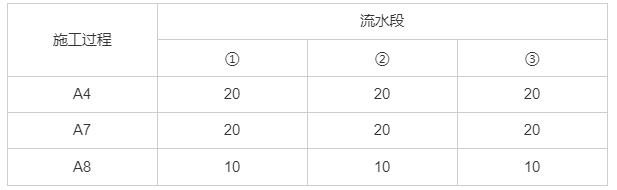

问题:
1. 针对事件1, 若暂估价专业工程属于依法必须招标的项目,依据《建设工程工程量清单计价规范》( GB50500 2013),总承包单位A单独作为招标人组织招标需要满足什么条件?哪些环节需要报批?产生的招标费用应由谁承担?
2. 根据事件2,分别列式计算工作A1的分部分项工程费、规费和工程造价增加多少万元。
3.针对事件3,说明分包单位B的正确做法。
4.指出事件4中分包单位C做法的不妥之处,并说明正确做法。
5.事件5中,仅按表3.1給定数据组织工作A4、A7、 A8流水施工的工期为多少天?在网络计划中受工作逻辑关系约束,组织工作A4、A7、A8流水施工的工期为多少天?说明理由。该工程实际总工期为多少天?总承包单位A可以获得多少万元的总工期提前奖励?
(注:计算过程和结果以万元为单位的保留三位小数)

进入在线模考

参考答案

暂无

答案解析

问题1:
①总承包单位A单独作为招标人组织招标应满足条件“除合同另有约定外,承包人不参加该专业工程的投标”;
②拟定的招标文件、评标方法、评标结果需要报批:
③产生的招标费用由总承包单位A承担。
问题2:
A1的分部分项工程费:
(16-7-25×1200/10000-13) ×1.12×1.05+22=13.768万元
规费=(15×35%-7+9)×18%=1.305万元
工程造价增加:(13.768+1.305+15)×1.09=32.780万元
问题3:
分包单位B应索赔工期为5天,索赔费用为5个自有台班的折旧费
问题4:
不妥之处:分包单位C超过了索赔时限索赔不成立;分包单位C向业主提出索赔不妥。
正确做法:分包单位C应在知道或应当知道索赔事件发生后28 天内,向总承包单位A递交索赔意向通知书,并说明发生索赔事件的事由。
问题5:
按表3.1给定数据组织工作 A4、A7、A8流水施工的工期=20+40+30=90天
受网络计划约束后流水施工的工期90+5+10=110天=170-155
理由:原流水施工A7为第110天末开始,C2结束时间是第115天末,受紧前工作C2的影响,故开始时间需要往后推迟115-110=5天。
原流水施工A8为第150天末开始,受流水施工A7推迟5天的影响,开始时间调整为第155天末,又因为A6结束时间是第 170天末,受紧前工作A6 的影响,故开始时间需要往后推迟170-155=15天,经调整后流水施工A8实际开始时间为第170天末,该工程实际总工期为170+30=200天。
总承包单位A可获得工期奖励为(210-200)×2=20万元
你可能感兴趣的试题

1 试题四: (20分)
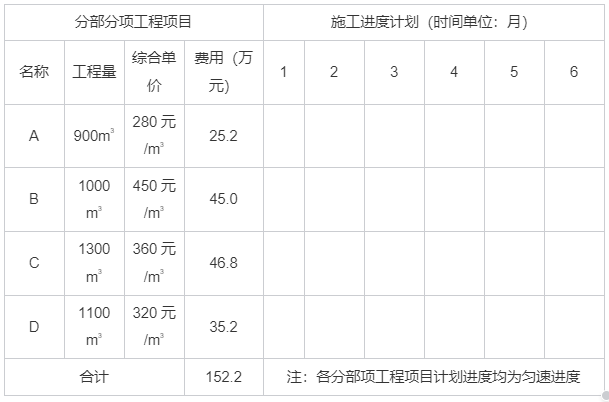
某施工项目发承包双方签订了工程施工合同,工期6个月。合同约定的施工内容及其价款包括分部分项工程(含单价措施,下间)项目4项,工程量和费用数据及施工进度计划如表4.1所示:安全文明分部分项工程项目费用的7.5%(该费用在竣工结算时根据计取基数变化一次性调整,除安全文明施工费之外的其他总价措施项目费用为9万元(该费用不予调整):暂列金额为10万元,需分包的专业工程暂估价20万元(另计总承包服务费5%);官理费和利润为人、材、机费用之和的16%;规费为人、材、机费用和管理费、利润之和的7%:增值税税率为9%。
表4.1分部分项工程项目工程量和费用数据及施工进度计划表

合同约定的工程款支付条款如下:合同约定的工程款支付条款如下:
1.开工日期10日前,发包人按签约合同价(扣除安全文明施工费和暂列金额)的20%支付给承包人作为工程预付款(在施工期间第2~5月的每月工程进度款中平均扣回);同时将安全文明施工费的60%按工程款支付方式支付给承包人。
2.分部分项工程项目工程进度款按施工期间实际完成工程量逐月支付。
3.除开工前支付的安全文明施工费之外,其余总价措施项目费用在施工期间第1~5月平均支付
4.其他项目工程款在发生当月支付。
5. 发包人按承包人每次应得工程款的85%支付。
6.发包人在竣工结算报告审在完成并收到承包人提交的工程质量保函(竣工结算价的3%)后10日内,一次性结清支付全部工程价款。
该施工项目如期开工,施工期间发生了经发承包双方确认的下列事项:
1.分部分项工程项目B在施工期间第2.3. 4. 5月分别完成工程量180m2.300m3、300m2、 220m3 。
2.因招标工程量清单的项目特征描述设计图纸不符,需重新确认分部分项工程项目C的综合单价。经核定:该项目原综合单价中不含税的人工业(5.00元/m2)、机械费(45.30 元/m2)和辅材费(23.47元/m2)不变:主材C1的消耗量为0.71m2、单价为176.80 元/m2 (含税,税率为13%),主材C2的消耗量为0.34m2、单价为158.60元/m2 (不含税)。
3.因设计变更导致分部分项工程项目D费用增加5.6万元,施工时间不变。
4.施工期间第4月,完成的分包专业工程实际费用21万元。
其余施工内容的工程价款和施工时间均与合同约定相符。
问题:
1. 该施工项目签约合同价中的安全文明施工费为多少万元?签约合同价为多少万元?开工前发包人应支付给承包人的工程预付款和安全文明施工费工程款分别为多少万元?
2. 施工至第2月末,承包人完成分部分项工程项目工程进度款为多少万元?分部分项工程项目的投资偏差、进度偏差分别为多少万元(不考虑安全文明施工费的影响) ?
3.重新确认的分部分项工程项目C的综合单价和费用分别为多少万元?
4.施工期间第4月,承包人完成分部分项工程项目费用为多少万元?发包人应支付给承包人的工程进度款为多少万元?
5.该施工项目分部分项工程项目费用增减额为多少万元?安全文明施工费增减额为多少万元?除安全文明施工费之外的合同价增减额为多少万元?如果开工前和施工期间发包人均按约定支付了各项工程款,则竣工结算时,发包人应向承包人一次性结清支付工程款为多少万元?
(注:计算结果以元为单位的保留两位小数,以万元为单位的保留三位小数。)

2 试题五: (40 分)
某城市双向5.60 km长距离穿越黄问地下隧道工程采用15.20 m直径盾构机掘进。
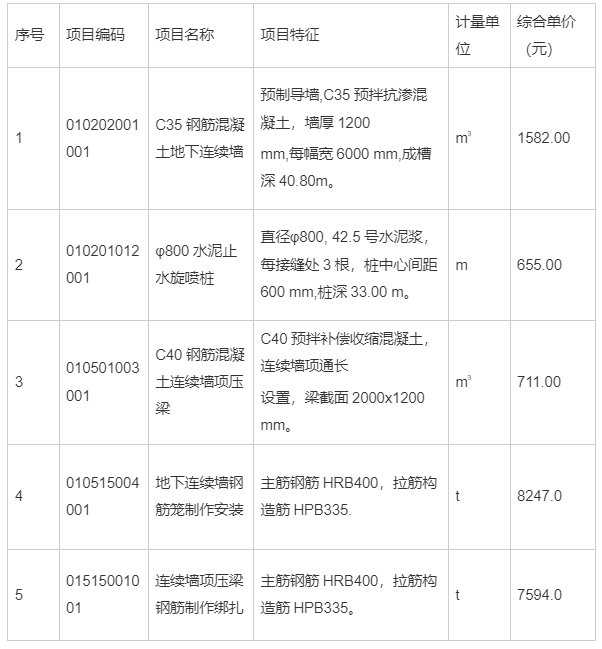
其中以地下连续墙为主体结构的工作开他工图和相关参数如图5.1和图5.2所示。工程造价咨询公司编制的该地下连续墙工程施工图招标控制价相关分部分项工程项目清单编码及综合单价见表5.1。
表5.1地下连续墙分 部分项工程项目清单编码及综合单价表


问题:
1. 根据施工图5.1和图5.2中所示内容和相关数据、下面已知信息,按《房屋建筑与装饰工程工程量计算规范》(GB 50854- 2013)的计算规则,在答题卡表5.1中列式计算该盾构施工工作井的钢筋混凝土地下连续墙,φ800水泥止水旋喷桩、钢筋混凝土连续墙顶压梁、钢筋混凝土连续墙及墙顶压梁的钢筋等实体工程分部分项工程量。已知地下连续墙和墙顶压梁的钢筋单位含量测定分别为其体积的79.76kg/m3 和106.54kg/m2.
2.根据问题1的计算结果、表5.1中已有的数据、答题卡表中和下面已知信息,按《房屋建筑与装饰工程工程量计算规范》(GB 50854- 2013)及《建设工程工程量清单计价规范》(GB 50-2013)的计算规则,在答题卡表5.2中编制该盾构施工工作井地下连续墙土建实体分部分项工程和单价措施项目清单招标控制价,已知相关墙项压梁模板及支撑、满堂脚手架搭设,大型机械进出场、垂直运输等单价措施项目费为1470000.00元。) 


3 某企业拟投资建设一项目,生产一种市场需求较大的工业产品。项目建设期1年,运营期8年,项目可行性研究相关基础信息如下:
1、项目建设投资为2500万元(含可抵扣进项税150万元),预计全部形成固定资产,固定资产使用年限8年,残值率5%,按直线法折旧。
2、建设投资资金来源为自有资金和贷款,贷款总额为1500万元,贷款年利率为5%(按年计息),贷款合同约定的还款方式为运营期的前4年等额还本付息。
3、项目投产当年需要流动资金300万元,全部由自有资金投入。
4、项目正常年份设计产能为5万件,产品的不含税价格为360元/件,正常年份经营成本为1200万元(其可抵扣进项税为80万元),项目运营期第1年的产能为正常年份的80%,以后各年均达到设计产能。运营期第1年的经营成本及其所含可抵扣进项税额均为正常年份80%。
5、企业适用的增值税税率为13%,增值税附加按应纳增值税的12%计算,企业所得税税率为25%。
问题:
1.列式计算项目运营期第1年,第2年的应缴纳增值税。
2.以不含税价格计算项目运营期第1年,第2年的总成本费用,所得税和税后利润。
3.列式计算项目运营期第1年的累计盈余资金(当年无应付利润)。
4.若行业基准收益率为10%,产品价格为360元/件时,项目的资本金现金流量净现值为610万元,产品单件上涨10%时,项目资本金现金流量净现值为1235万元,在保证项目可行的前提下,计算该产品价格下浮临界百分比。
(注)计算过程和结果均以万元为单位并保留两位小数。

找试题 · 找答案 · 找资料 在线模考