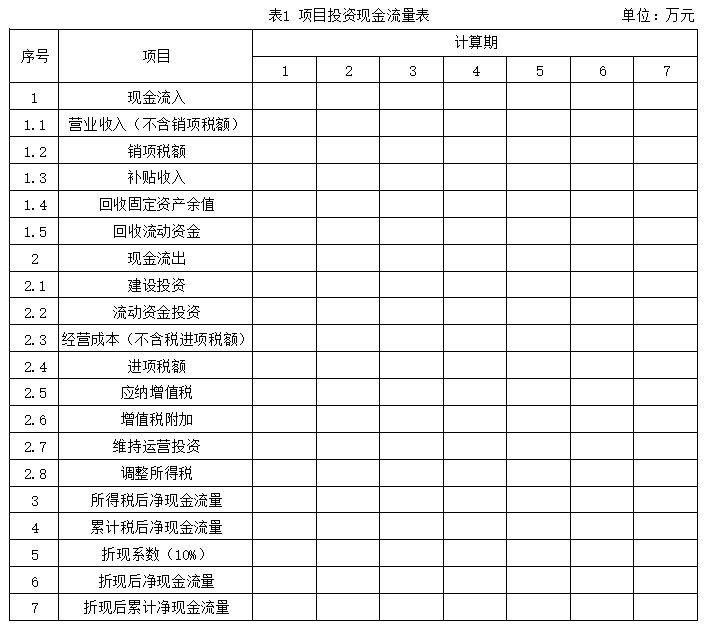
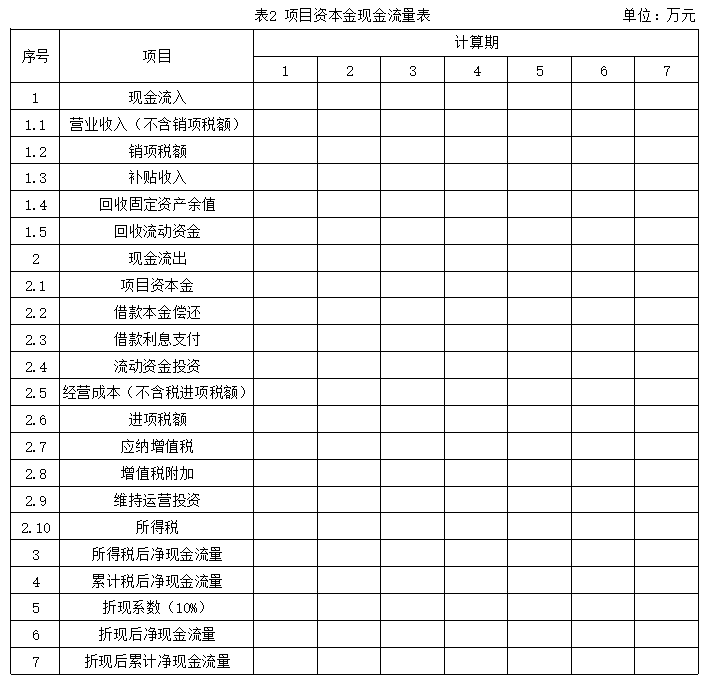
简答题
案例分析
题号 #7008596
背景资料
某城市拟建设一条免费通行的道路工程,与项目相关的信息如下:
(1)根据项目的设计方案及投资估算,该项目建设投资为100000万元,建设期2年,建设投资全部形成固定资产。
(2)该项目拟采用PPP模式投资建设,政府与社会资本出资人合作成立了项目公司。项目资本金为项目建设投资的30%,其中,社会资本出资人出资90%,占项目公司股权90%。政府出资10%,占项目公司股权10%。政府不承担项目公司亏损,不参与项目公司利润分配。
(3)除项目资本金外的项目建设投资由项目公司贷款,贷款年利率为6%(按年计息),贷款合同约定的还款方式为项目投入使用后10年内等额还本付息。项目资本金和贷款均在建设期内均衡投入。
(4)该项目投入使用(通车)后,前10年年均支出费用2500万元,后10年年均支出费用4000万元,用于项目公司经营、项目维护和修理。道路两侧的广告收益权归项目公司所有,预计广告业务收入每年为800万元。
(5)固定资产采用直线法折旧;项目公司适用的企业所得税税率为25%;为简化计算不考虑销售环节相关税费。
(6)PPP项目合同约定,项目投入使用(通车)后连续20年内,在达到项目运营绩效的前提下,政府每年给项目公司等额支付一定的金额作为项目公司的投资回报,项目通车20年后,项目公司需将该道路无偿移交给政府。
【问题】
1.列式计算项目建设期贷款利息和固定资产投资额。
2.列式计算项目投入使用第1年项目公司应偿还银行的本金和利息。
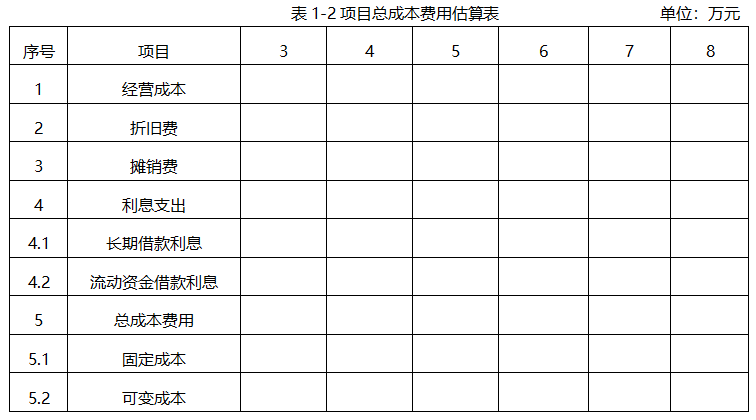
3.列式计算项目投入使用第1年的总成本费用。
4.项目投入使用第1年,政府给予项目公司的款项至少达到多少万元时,项目公司才能除广告收益外不依赖其他资金来源,仍满足项目运营和还款要求?
5.若社会资本出资人对社会资本的资本金净利润率的最低要求为:以通车后第1年的数据计算不低于5%,且以贷款偿还完成后的正常年份的数据计算不低于12%,则社会资本出资人能接受的政府各年应支付给项目公司的资金额最少应为多少万元?
(计算过程与结果保留两位小数)
参考答案
暂无
答案解析
第一问:
1-1.建设期贷款利息计算:
建设期第1年和第2年借款本金:100000×70%×0.5=35000万元
建设期第1年借款利息:35000×0.5×6%=1050万元
建设期第2年借款利息:(35000+1050+35000×0.5)×6%=3213万元
建设期贷款利息为:1050+3213=4263万元
1-2.固定资产投资额: 100000+4263=104263万元
第二问:
运营期第1年应还银行利息为:(70000+4263)×6%=4455.78万元
运营期第1年还本付息额为:(70000+4263)×{(1+6%)10×6%÷[(1+6%)10-1]}=10089.96万元
运营期第1年应还银行本金为:10089.96-4455.78=5634.18万元
第三问:
就项目公司而言,通车20年后需将该道路无偿移交给政府,该道路固定资产使用年限为20年,残值为0。
故年折旧费为:104263÷20=5213.15万元
运营期第1年的总成本费用为:2500+5213.15+4455.78=12168.93万元
第四问:
第1年需偿还本金的资金来源为折旧回收额和税后利润。
折旧回收金额-应偿还本金=5213.15-5634. 18=-421.03 万元
故项目第1年税后利润至少需达到421.03 万元
税前利润需达到:421.03÷ (1-25%) =561.37万元
第1年政府应支付的款项至少应为:12168.93+561.37-800=11930.30万元
第五问:
设政府支付给项目公司款项为Y万元
以通车第1年数据计算资本金净利润率,则:
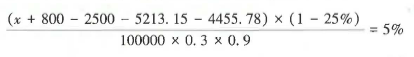
得:x=13168.93万元
以贷款偿还完成后正常年份数据计算资本金净利润率,则:
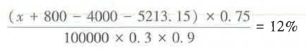
得:x=12733.15万元
因13168.93>12733.15,故社会资本投资人能接受的政府支付给项目公司最少资金额为13168.93万元。
1-1.建设期贷款利息计算:
建设期第1年和第2年借款本金:100000×70%×0.5=35000万元
建设期第1年借款利息:35000×0.5×6%=1050万元
建设期第2年借款利息:(35000+1050+35000×0.5)×6%=3213万元
建设期贷款利息为:1050+3213=4263万元
1-2.固定资产投资额: 100000+4263=104263万元
第二问:
运营期第1年应还银行利息为:(70000+4263)×6%=4455.78万元
运营期第1年还本付息额为:(70000+4263)×{(1+6%)10×6%÷[(1+6%)10-1]}=10089.96万元
运营期第1年应还银行本金为:10089.96-4455.78=5634.18万元
第三问:
就项目公司而言,通车20年后需将该道路无偿移交给政府,该道路固定资产使用年限为20年,残值为0。
故年折旧费为:104263÷20=5213.15万元
运营期第1年的总成本费用为:2500+5213.15+4455.78=12168.93万元
第四问:
第1年需偿还本金的资金来源为折旧回收额和税后利润。
折旧回收金额-应偿还本金=5213.15-5634. 18=-421.03 万元
故项目第1年税后利润至少需达到421.03 万元
税前利润需达到:421.03÷ (1-25%) =561.37万元
第1年政府应支付的款项至少应为:12168.93+561.37-800=11930.30万元
第五问:
设政府支付给项目公司款项为Y万元
以通车第1年数据计算资本金净利润率,则:
得:x=13168.93万元
以贷款偿还完成后正常年份数据计算资本金净利润率,则:
得:x=12733.15万元
因13168.93>12733.15,故社会资本投资人能接受的政府支付给项目公司最少资金额为13168.93万元。