单选题
初级经济法基础
题号 #7019146
甲贸易公司2023年度取得销售货物收入800万元、股息红利所得200万元。甲贸易公司当年发生符合条件的广告费和业务宣传费支出160万元,无以前年度结转的广告费和业务宣传费支出,已知广告费和业务宣传费支出,不超过当年销售(营业)收入15%的部分,准予扣除。甲贸易公司在计算2023年度企业所得税应纳税所得额时,准予扣除的广告费和业务宣传费支出为()。.
参考答案
D
答案解析
销售收入包括主营业务收入、其他业务收入、视同销售收入,不包括投资收益;广告费和业务宣传费扣除限额=800×15%=120(万元),实际发生额为160万元,大于扣除限额,则准予扣除的广告费和业务宣传费支出为120万元。
你可能感兴趣的试题
A.未投入使用的机器设备
B.以融资租赁方式租人的固定资产
C.已足额提取折旧仍继续使用的固定资产
D.单独估价作为固定资产人账的土地
A.60+2=62(万元)
B.60+7.8=67.8(万元)
C.60+7.8+2+0.18=69.98(万元)
D.60+7.8+2=69.8(万元)
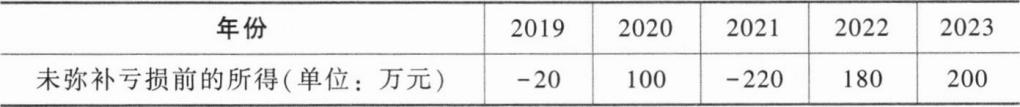
A.200万元
B.160万元
C.210万元
D.260万元