简答题
税法
题号 #7054734
甲公司为一家注册在中国香港的公司,甲公司通过其在开曼群岛设立的特殊目的公司SPV公司,在中国境内设立了一家外商投资企业乙公司。SPV公司是一家空壳公司,自成立以来不从事任何实质业务,没有配备资产和人员,也没有取得经营性收入。甲公司及其子公司相关股权架构示意图如下,持股比例为100%。
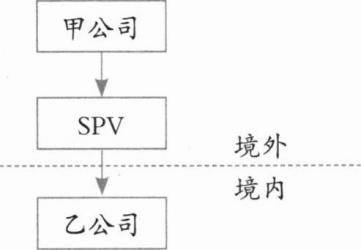
乙公司于2023年发生了如下业务:
(1)5月5日,通过SPV公司向甲公司分配股息1000万元。
(2)7月15日,向甲公司支付商标使用费1000万元。甲公司未派遣相关人员来中国提供相关服务。
(3)12月20日,甲公司将SPV公司的全部股权转让给另一中国居民企业丙公司,丙公司向甲公司支付股权转让价款8000万元。
要求:
根据上述资料,按照下列序号回答问题,如有计算需计算出合计数。
(1)计算乙公司向SPV公司分配股息时应代扣代缴的企业所得税。
(2)计算乙公司向甲公司支付商标使用费应代扣代缴的增值税。
(3)计算乙公司向甲公司支付商标使用费应代扣代缴的企业所得税。
(4)判断乙公司上述对外支付的款项是否需要办理税务备案手续及理由。
(5)判断甲公司转让SPV公司的股权是否需要在中国缴纳企业所得税,并说明理由。
参考答案
暂无
答案解析
(1)支付股息应代扣代缴的企业所得税=1000×10%=100(万元)。
说明:
①在我国没有设立机构、场所的非居民企业取得的股息、红利等权益性投资收益,实行源泉扣缴的,以收入全额为应纳税所得额,减按10%的税率征收企业所得税。SPV在境内成立的子公司属于独立法人,不属于SPV在境内设立的“机构、场所”,符合上述减按10%税率征收企业所得税的规定。
②股息不属于增值税的征税范围,无须缴纳增值税,故无须进行价税分离。
(2)支付商标使用费应代扣代缴的增值税=1000÷(1+6%)×6%=56.6(万元)。
说明:
①商标使用费属于增值税的征税范围(销售无形资产),适用6%的增值税税率。
②在计算增值税时,销售额为不含增值税的收入,因此要进行价税分离。
(3)支付商标使用费应代扣代缴的企业所得税=1000÷(1+6%)×10%=94.34(万元)。
说明:在计算缴纳企业所得税时,应以不含增值税的收入全额作为应纳税所得额,减按10%的税率征收企业所得税。
(4)乙公司对外支付的股息、特许权使用费需要办理税务备案手续。
理由:境内机构和个人向境外单笔支付等值5万美元以上(不含等值5万美元)的外汇资金,除无须进行税务备案的情形外,均应向所在地主管税务机关进行税务备案。
乙公司对外支付的股息、特许权使用费均高于此标准,应当办理税务备案手续。
(5)需要在境内缴纳企业所得税。
理由:非居民企业通过实施不具有合理商业目的的安排,间接转让中国居民企业股权等财产,规避企业所得税纳税义务的,应按照《企业所得税法》的有关规定,重新定性该间接转让交易,确认为直接转让中国居民企业股权等财产,应在中国境内缴纳企业所得税。
说明:
①在我国没有设立机构、场所的非居民企业取得的股息、红利等权益性投资收益,实行源泉扣缴的,以收入全额为应纳税所得额,减按10%的税率征收企业所得税。SPV在境内成立的子公司属于独立法人,不属于SPV在境内设立的“机构、场所”,符合上述减按10%税率征收企业所得税的规定。
②股息不属于增值税的征税范围,无须缴纳增值税,故无须进行价税分离。
(2)支付商标使用费应代扣代缴的增值税=1000÷(1+6%)×6%=56.6(万元)。
说明:
①商标使用费属于增值税的征税范围(销售无形资产),适用6%的增值税税率。
②在计算增值税时,销售额为不含增值税的收入,因此要进行价税分离。
(3)支付商标使用费应代扣代缴的企业所得税=1000÷(1+6%)×10%=94.34(万元)。
说明:在计算缴纳企业所得税时,应以不含增值税的收入全额作为应纳税所得额,减按10%的税率征收企业所得税。
(4)乙公司对外支付的股息、特许权使用费需要办理税务备案手续。
理由:境内机构和个人向境外单笔支付等值5万美元以上(不含等值5万美元)的外汇资金,除无须进行税务备案的情形外,均应向所在地主管税务机关进行税务备案。
乙公司对外支付的股息、特许权使用费均高于此标准,应当办理税务备案手续。
(5)需要在境内缴纳企业所得税。
理由:非居民企业通过实施不具有合理商业目的的安排,间接转让中国居民企业股权等财产,规避企业所得税纳税义务的,应按照《企业所得税法》的有关规定,重新定性该间接转让交易,确认为直接转让中国居民企业股权等财产,应在中国境内缴纳企业所得税。
你可能感兴趣的试题
A.全球营业收入100亿欧元以上且利润率20%以上的跨国企业
B.全球营业收入200亿欧元以上的跨国企业
C.全球营业收入200亿欧元以上且利润率10%以上的跨国企业
D.全球营业收入200亿欧元以上且利润率10%以上的从事受监管金融服务的跨国企业