简答题
财务成本管理
题号 #7058784
甲公司是一家医疗行业投资机构,拟对乙医院进行投资。乙医院是一家盈利性门诊医院,其营业收入为门诊收入,营业成本包括医生及护士薪酬、药品材料成本等。近年来乙医院发展态势良好,甲公司拟于2024年收购其100%股权。目前甲公司已完成该项目的可行性分析,拟采用实体现金流量折现法估计乙医院价值。相关资料如下:
(1)乙医院2022--2024年主要财务报表数据如下:
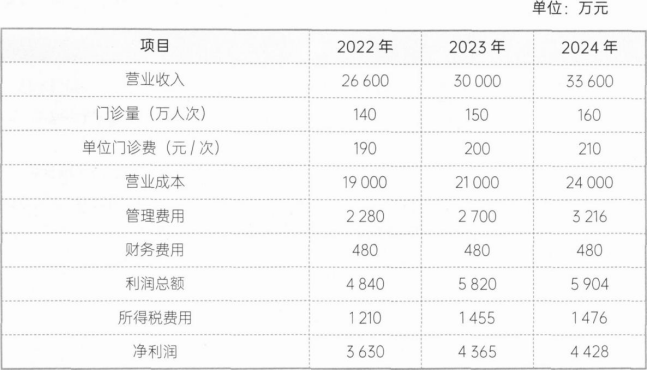
乙医院近三年的经营营运资本及净经营性长期资产周转率情况如下:
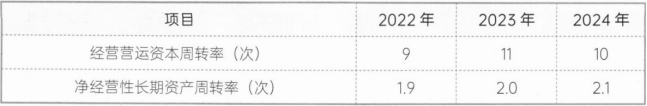
2024年12月31日,乙医院长期借款账面价值8000万元,合同年利率6%,每年年末付息;无金融资产及其他金融负债。
(2)甲公司预测,乙医院2025--2026年门诊量将在2024年基础上每年增长6%,
2027年以及以后年度门诊量保持2026年水平不变;2025--2026年单位门诊费将在2024年基础上每年增长5%,2027年及以后年度将按照3%稳定增长。营业成本及管理费用占营业收入的比例、经营营运资本周转率、净经营性长期资产周转率将保持2022--2024年算术平均水平不变。所有现金流量均发生在年末。
(3)2024年资本市场相关信息如下:
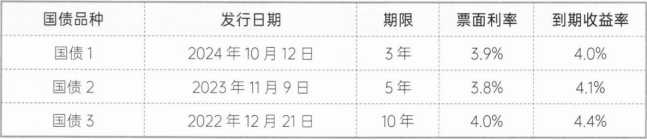
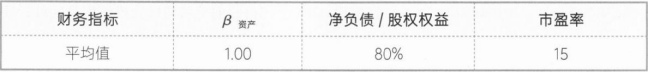
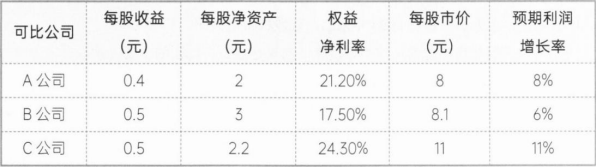
乙医院可比上市公司信息如下:
(4)假设长期借款市场利率等于合同利率。平均风险股票报酬率10.65%。企业所得税税率25%。
要求:
(1)假设以可比上市公司β资产的平均值作为乙医院的β资产,以可比上市公司资本结构的平均值作为乙医院的目标资本结构(净负债/股东权益),计算乙医院的股权资本成本、加权平均资本成本。
(2)预测2025年及以后年度乙医院净经营资产占营业收入的比例、税后经营净利率。
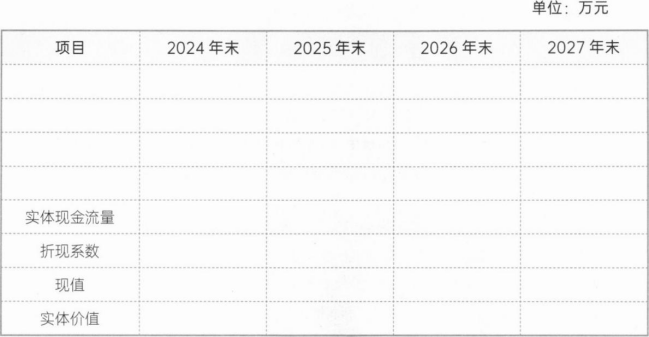
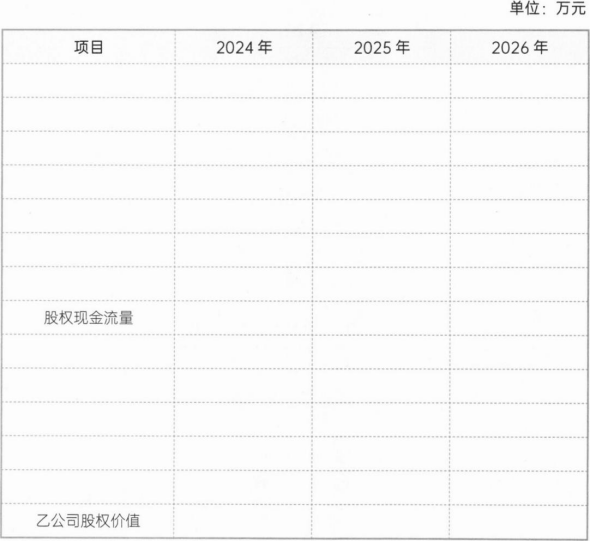
(3)基于上述结果,计算2025--2027年乙医院实体现金流量,并采用实体现金流量折现法,估计2024年末乙医院实体价值(计算过程和结果填入下方表格中)。
(4)假设乙医院净负债按2024年末账面价值计算,估计2024年末乙医院股权价值。
(5)采用市盈率法,计算2024年末乙医院股权价值。
(6)简要说明在企业价值评估中市盈率法与现金流量折现法的主要区别。
参考答案
暂无
答案解析
(1)β权益=1×[1+80%×(1-25%)]=1.6。
最常见的做法是选用10年期的政府债券到期收益率作为无风险利率,所以无风险利率为4.4%。
乙医院的股权资本成本=4.4%+1.6×(10.65%-4.4%)=14.4%
加权平均资本成本=6%×(1-25%)×80%÷(80%+100%)+14.4%×100%÷(80%+100%)=10%
(2)2025年及以后年度经营营运资本周转率=(9+11+10)÷3=10(次)。
2025年及以后年度净经营长期资产周转率=(1.9+2+2.1)÷3=2(次)
2025年及以后年度净经营资产占营业收入的比例=1÷10+1÷2=60%
2025年及以后年度营业成本及管理费用占营业收入的比例=[(19000+2280)÷26600+(21000+2700)÷30000+(24000+3216)÷33600]÷3=80%
2025年及以后年度税后经营净利率=(1-80%)×(1-25%)=15%
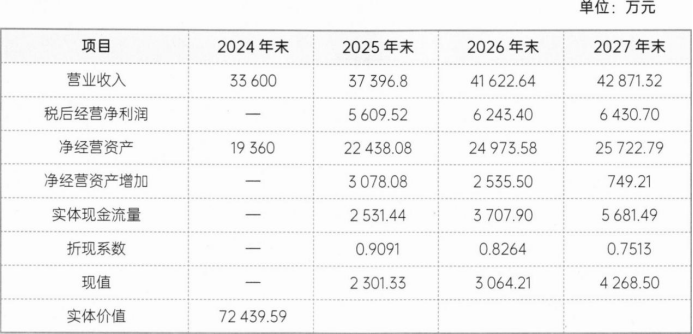
(3)
(4)2024年末乙医院股权价值=72439.59—8000=64439.59(万元)。
(5)2024年末乙医院股权价值=每股市价×股票数量
=每股收益×市盈率×股票数量
=净利润×市盈率=4428×15=66420(万元)
(6)市盈率法是利用可比公司估计目标公司的股权价值,计算的是相对价值。
现金流量折现法是利用目标公司的数据估计目标公司的股权价值,计算的是内在价值。
提示:
(1)在应用资本资产定价模型估计普通股资本成本时,关于无风险利率的估计,通常会面临两个问题:一是选择短期政府债券利率还是选择长期政府债券利率,由于普通股是长期的有价证券,政府长期债券期限长比较接近普通股现金流的时间覆盖范围,因此通常选用长期政府债券的利率;二是选择票面利率还是到期收益率,由于票面利率可比性较弱,因此应当选择到期收益率。最常见的做法是选择10年期政府债券的到期收益率作为无风险利率的代表。
(2)实体现金流量各指标计算(以2025年为例):
2025年营业收入=33600×(1+6%)×(1+5%)=37396.8(万元)
2025年税后经营净利润=营业收入×税后经营净利率=37396.8×15%=5609.52(万元)
2025年净经营资产=营业收入×净经营资产与收入比=37396.8×60%=22438.08(万元)
2024年净经营资产=(33600÷10+33600÷2.1)=19360(万元)
2025年净经营资产增加=22438.08-19360=3078.08(万元)
2025年实体现金流量=税后经营净利润一净经营资产增加=5609.52-3078.08=2531.44(万元)
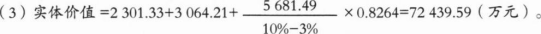
最常见的做法是选用10年期的政府债券到期收益率作为无风险利率,所以无风险利率为4.4%。
乙医院的股权资本成本=4.4%+1.6×(10.65%-4.4%)=14.4%
加权平均资本成本=6%×(1-25%)×80%÷(80%+100%)+14.4%×100%÷(80%+100%)=10%
(2)2025年及以后年度经营营运资本周转率=(9+11+10)÷3=10(次)。
2025年及以后年度净经营长期资产周转率=(1.9+2+2.1)÷3=2(次)
2025年及以后年度净经营资产占营业收入的比例=1÷10+1÷2=60%
2025年及以后年度营业成本及管理费用占营业收入的比例=[(19000+2280)÷26600+(21000+2700)÷30000+(24000+3216)÷33600]÷3=80%
2025年及以后年度税后经营净利率=(1-80%)×(1-25%)=15%
(3)
(4)2024年末乙医院股权价值=72439.59—8000=64439.59(万元)。
(5)2024年末乙医院股权价值=每股市价×股票数量
=每股收益×市盈率×股票数量
=净利润×市盈率=4428×15=66420(万元)
(6)市盈率法是利用可比公司估计目标公司的股权价值,计算的是相对价值。
现金流量折现法是利用目标公司的数据估计目标公司的股权价值,计算的是内在价值。
提示:
(1)在应用资本资产定价模型估计普通股资本成本时,关于无风险利率的估计,通常会面临两个问题:一是选择短期政府债券利率还是选择长期政府债券利率,由于普通股是长期的有价证券,政府长期债券期限长比较接近普通股现金流的时间覆盖范围,因此通常选用长期政府债券的利率;二是选择票面利率还是到期收益率,由于票面利率可比性较弱,因此应当选择到期收益率。最常见的做法是选择10年期政府债券的到期收益率作为无风险利率的代表。
(2)实体现金流量各指标计算(以2025年为例):
2025年营业收入=33600×(1+6%)×(1+5%)=37396.8(万元)
2025年税后经营净利润=营业收入×税后经营净利率=37396.8×15%=5609.52(万元)
2025年净经营资产=营业收入×净经营资产与收入比=37396.8×60%=22438.08(万元)
2024年净经营资产=(33600÷10+33600÷2.1)=19360(万元)
2025年净经营资产增加=22438.08-19360=3078.08(万元)
2025年实体现金流量=税后经营净利润一净经营资产增加=5609.52-3078.08=2531.44(万元)
你可能感兴趣的试题
A.市场参与者对公司未来的收益与风险的预期是相同的
A.市场参与者对公司未来的收益与风险的预期是相同的
B.公司或个人投资者的所有债务利率均为0,与债务数量无关
B.公司或个人投资者的所有债务利率均为0,与债务数量无关
C.在股票与债券进行交易的市场中没有交易成本
C.在股票与债券进行交易的市场中没有交易成本
D.全部现金流是永续的
D.全部现金流是永续的