简答题
财务成本管理
题号 #7059079
甲公司是一家中央企业,采用经济增加值业绩考核办法进行业绩计量和评价,有关资料如下:
(1)2023年甲公司的净利润为15亿元:费用化利息支出为5亿元,资本化利息支出为5亿元:记入“期间费用”的研发费用为1亿元,当期确认为无形资产的开发支出为4亿元。
(2)2025年甲公司的年末无息负债为60亿元,年初无息负债为50亿元:年末带息负债为210亿元,年初带息负债为190亿元:年末所有者权益为330亿元,年初所有者权益为270亿元:年末在建工程为170亿元,年初在建工程为130亿元。
(3)甲公司的股权资本成本为5%,适用的企业所得税税率为25%。
要求:
(1)计算甲公司2023年税后净营业利润。
(2)计算甲公司2023年调整后资本。
(3)计算甲公司2023年平均资本成本率。
(4)计算甲公司2023年经济增加值。
参考答案
暂无
答案解析
(1)税后净营业利润=15+(5+1+4)×(1-25%)=21(亿元)。
(2)调整后资本=平均所有者权益+平均带息负债一平均在建工程。
平均所有者权益=(330+270)÷2=300(亿元)
平均带息负债=(210+190)÷2=200(亿元)
平均在建工程=(170+150)÷2=150(亿元)
调整后资本=300+200—150=350(亿元)
(3)债权资本成本率=(3+5)÷200×100%=4%。
平均资本成本率=4%×200÷(200+300)×(1-25%)+5%×300÷(200+500)=4.2%
年末资产负债率=(60+210)÷(60+210+330)×100%=45%
年末资产负债率低于65%,因此不需要调整平均资本成本率。
(4)经济增加值=21—350×42%=6.3(亿元)。
(2)调整后资本=平均所有者权益+平均带息负债一平均在建工程。
平均所有者权益=(330+270)÷2=300(亿元)
平均带息负债=(210+190)÷2=200(亿元)
平均在建工程=(170+150)÷2=150(亿元)
调整后资本=300+200—150=350(亿元)
(3)债权资本成本率=(3+5)÷200×100%=4%。
平均资本成本率=4%×200÷(200+300)×(1-25%)+5%×300÷(200+500)=4.2%
年末资产负债率=(60+210)÷(60+210+330)×100%=45%
年末资产负债率低于65%,因此不需要调整平均资本成本率。
(4)经济增加值=21—350×42%=6.3(亿元)。
你可能感兴趣的试题
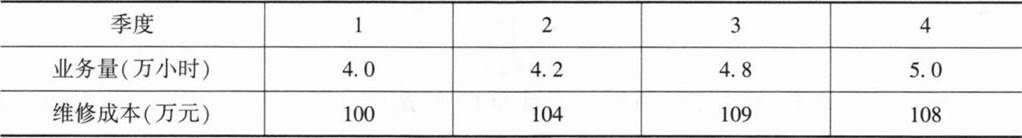
A.Y=51.75+11.25X
B.Y=68+8X
C.Y=55+11.25X
D.Y=70.6+8X