简答题
中级财务管理
题号 #7112879
甲公司是一家上市公司,有关资料如下。
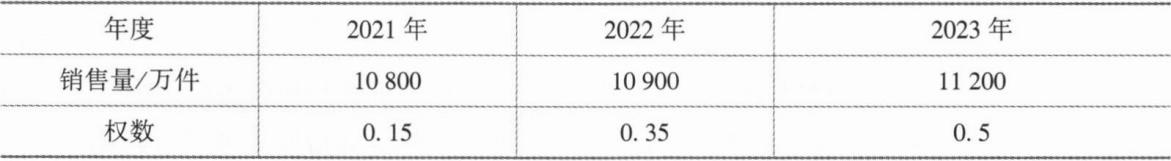
资料一:2021~2023年的产品销售量资料如下。
该公司2024年目标利润总额为35000万元,完全成本总额为85000万元,适用的消费税税率为5%。
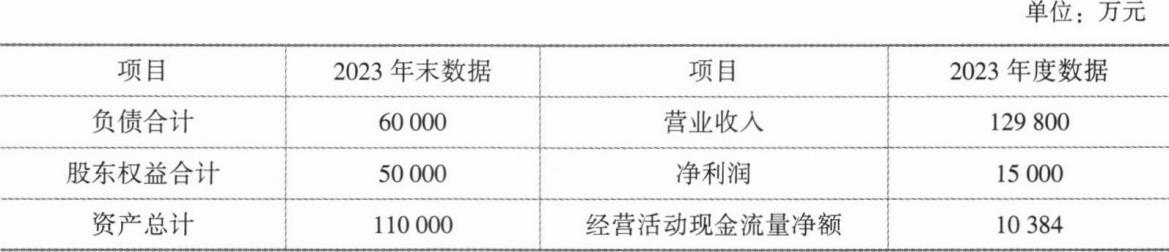
资料二:甲公司2023年发行在外普通股加权平均股数为10000万股。基本每股收益为1.5元(不存在优先股),非经营净收益为5000万元。部分财务信息如下表所示。
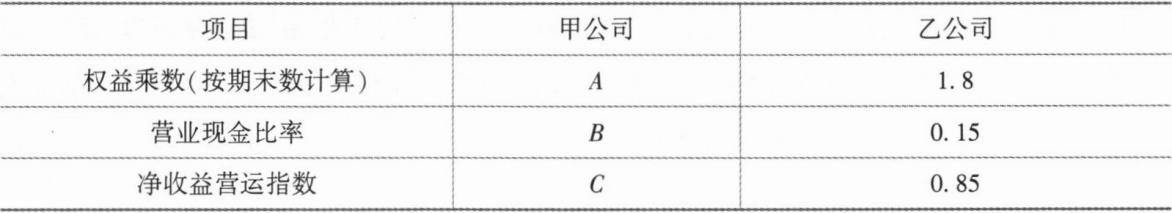
资料三:甲公司和乙公司是同一行业、规模相近的两家上市公司。甲公司和乙公司2023年的部分财务指标如下表所示。
要求:
(1)根据资料一,用算术平均法预测甲公司2024年的销售量。
(2)根据资料一,用加权平均法预测甲公司2024年的销售量。
(3)把以上两种方法计算结果的平均数做为甲公司2024年销售量预测值,运用目标利润法确定2024年每件产品的销售价格。
(4)根据资料一和资料二,确定上述表格中字母A、B、C所代表的数值(不需要列示计算过程)。
(5)根据要求(4)的计算结果和资料三,回答下列问题:①判断甲公司和乙公司谁的财务杠杆水平更高,并说明理由;②判断甲公司和乙公司哪个收益质量高,并说明理由。
参考答案
暂无
答案解析
(1)2024年甲公司预测销售量=(10800+10900+11200)/3=10966.67(万件)[1分]
(2)2024年甲公司预测销售量=10800×0.15+10900×0.35+11200×0.5=11035(万件)[2分]
(3)平均销售量=(10966.67+11035)/2=11000.84(万件)
每件产品的销售价格=(35000+85000)/[11000.84×(1-5%)]=11.48(元)[2分]
(4)A=2.20,B=0.08,c=0.67。[3分]
计算说明:
A=总资产/股东权益=110000/50000=2.20
B=经营活动现金流量净额/营业收入=10384/129800=0.08
C=经营净收益/净利润=(15000—5000)/15000=0.67
(5)①甲公司的财务杠杆水平高。
原因:产权比率和权益乘数是常用的反映财务杠杆水平的指标,甲公司的权益乘数 高于乙公司。
②乙公司收益质量高。原因:净收益营运指数越高,收益质量越高。[4分]
(2)2024年甲公司预测销售量=10800×0.15+10900×0.35+11200×0.5=11035(万件)[2分]
(3)平均销售量=(10966.67+11035)/2=11000.84(万件)
每件产品的销售价格=(35000+85000)/[11000.84×(1-5%)]=11.48(元)[2分]
(4)A=2.20,B=0.08,c=0.67。[3分]
计算说明:
A=总资产/股东权益=110000/50000=2.20
B=经营活动现金流量净额/营业收入=10384/129800=0.08
C=经营净收益/净利润=(15000—5000)/15000=0.67
(5)①甲公司的财务杠杆水平高。
原因:产权比率和权益乘数是常用的反映财务杠杆水平的指标,甲公司的权益乘数 高于乙公司。
②乙公司收益质量高。原因:净收益营运指数越高,收益质量越高。[4分]
你可能感兴趣的试题
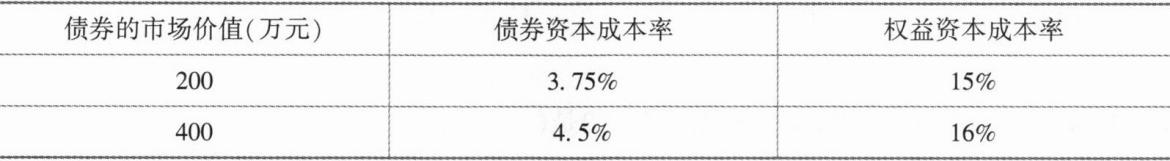
A.43.64
B.46.39
C.27.27
D.30
A.资金预算是编制全面预算的终点
A.资金预算是编制全面预算的终点
B.编制预计利润表的依据是各经营预算、专门决策预算和资金预算
B.编制预计利润表的依据是各经营预算、专门决策预算和资金预算
C.财务预算中,综合性最强的是预计资产负债表
C.财务预算中。综合性最强的是预计资产负债表
D.预计资产负债表的编制需以计划期开始日的资产负债表为基础,结合计划期间各项经营预算、专门决策预算、资金预算和预计利润表进行编制
D.预计资产负债表的编制需以计划期开始日的资产负债表为基础,结合计划期间各项经营预算、专门决策预算、资金预算和预计利润表进行编制