简答题
案例分析
题号 #7127340
【背景资料】
某企业拟新建一工业产品生产线,采用同等生产规模的标准化设计资料,项目可行性研究相关基础数据如下:
1.按现行价格计算的该项目生产线设备购置费为720万元,当地已建同类同等生产规模生产线项目的建筑工程费用,生产线设备安装工程费用、其他辅助设备购置及安装费用占生产线设备购置费的比重分别为70%,20%,15%。根据市场调查,现行生产线设备购置费较已建项目有10%的下降,建筑工程费用、生产线设备安装工程费用较已建项目有20%的上涨,其他辅助设备购置及安装费用无变化。拟建项目的其他相关费用为500万元(含预备费)。
2.项目建设期1年,运营期10年,建设投资(不含可抵扣进项税)全部形成固定资产。固资产使用年限为10年,残值率为5%,直线法折旧。
3.项目投产当年需要投入运营期流动资金200万元。
4.项目运营期达产年份不含税销售收入为1200万元,适用的增值税税率为16%,增值税附加按增值税的10%计取。项目达产年份的经营成本为760万元(含进项税60万元)。
5.运营期第1年达到产能的80%,销售收入,经营成本(含进项税)均按达产年份的80%计。第2年及以后年份为达产年份。
6.企业适用的所得税税率为25%,行业平均投资收益率为8%。
【问题】
1.列式计算拟建项目的建设投资。
2.若该项目的建设投资为2200万元(包含可抵扣进项税200万元),建设投资在建设期均衡投入。
(1) 列式计算运营期第1年、第2年的应纳增值税;
(2) 列式计算运营期第1年、第2年的调整所得税;
(3) 进行项目投资现金流量表(第1~4年)的编制,并填入答题卡表1.1项目投资现金流量表中。
(4) 假定计算期第4年(运营期第3年)为正常生产年份,计算项目的总投资收益率,并判断项目的可行性。
(计算结果保留两位小数)
参考答案
暂无
答案解析
【分析】
已建项目费用构成:
1、项目生产线设备购置费:720/(1-10%)
2、建筑工程费:720/(1-10%)×70%
3、安装工程费:720/(1-10%)×20%
4、其他辅助设备购置及安装费拟建项目费用:720/(1-10%)×15%
1、项目生产线设备购置费:720
2、建筑工程费×系数:720/(1-10%)×70%×1.2
3、安装工程费×系数:720/(1-10%)×20%×1.2
4、其他辅助设备购置及安装费×系数:720/(1-10%)×15%×1
【解析】
1.720+720/(1-10%)×[(70%+20%)×(1+20%)+15%]+500 =2204.00(万元)
2.(1) 运营期第1年应纳增值税额=1200×16%×80%-60×80%-200=-94.40
(万元),则运营期第1年应纳增值税为0万元。
运营期第2年应纳增值税额=1200×16%-60-94.40=37.60(万元)
注:题目中是否提到投产年进项税是达产年进项税的80%
销项税=营业收入(不含税)×%
80%×销项税=80%×营业收入(不含税)×%(成立)
以下是否成立呢?
进项税=经营成本(不含税)×%
80%×进项税=80%×经营成本(不含税)×%
进项税=(外购+工资福利+修理费+其他费)×%
已建项目费用构成:
1、项目生产线设备购置费:720/(1-10%)
2、建筑工程费:720/(1-10%)×70%
3、安装工程费:720/(1-10%)×20%
4、其他辅助设备购置及安装费拟建项目费用:720/(1-10%)×15%
1、项目生产线设备购置费:720
2、建筑工程费×系数:720/(1-10%)×70%×1.2
3、安装工程费×系数:720/(1-10%)×20%×1.2
4、其他辅助设备购置及安装费×系数:720/(1-10%)×15%×1
【解析】
1.720+720/(1-10%)×[(70%+20%)×(1+20%)+15%]+500 =2204.00(万元)
2.(1) 运营期第1年应纳增值税额=1200×16%×80%-60×80%-200=-94.40
(万元),则运营期第1年应纳增值税为0万元。
运营期第2年应纳增值税额=1200×16%-60-94.40=37.60(万元)
注:题目中是否提到投产年进项税是达产年进项税的80%
销项税=营业收入(不含税)×%
80%×销项税=80%×营业收入(不含税)×%(成立)
以下是否成立呢?
进项税=经营成本(不含税)×%
80%×进项税=80%×经营成本(不含税)×%
进项税=(外购+工资福利+修理费+其他费)×%
(2) 调整所得税=息税前利润×25%
利润总额=营业收入(不含税)-总成本(不含税)-附加税+补贴收入
营业收入(不含税)=1200×80%
总成本(不含税)=(760-60)×80%+190
折旧费=(2200-200)×(1-5%)/10=190
附加税=0
运营期第1年调整所得税={1200×80%-[(760-60)×80%+190]-0}×25%=52.50(万元)
运营期第2年调整所得税={1200-[(760-60)+190]-37.60×10%}×25%=76.56(万元)
利润总额=营业收入(不含税)-总成本(不含税)-附加税+补贴收入
营业收入(不含税)=1200×80%
总成本(不含税)=(760-60)×80%+190
折旧费=(2200-200)×(1-5%)/10=190
附加税=0
运营期第1年调整所得税={1200×80%-[(760-60)×80%+190]-0}×25%=52.50(万元)
运营期第2年调整所得税={1200-[(760-60)+190]-37.60×10%}×25%=76.56(万元)
(3) 项目投资现金流量表,见表: 表1.1 项目投资现金流量表
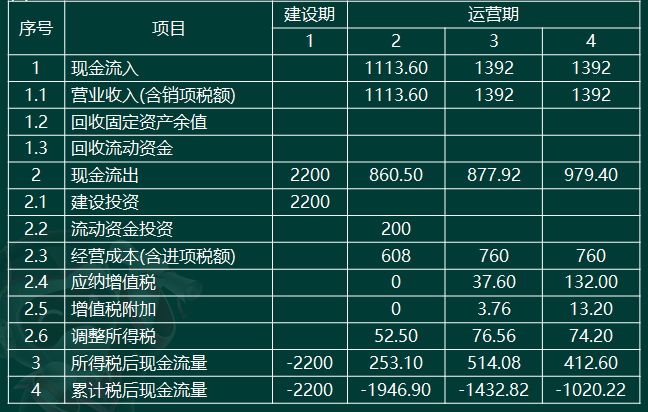
运营期第3年应纳增值税=1200×16%-60=132.00(万元)
运营期第3年调整所得税={1200-[(760-60)+190]-132×10%}×25%=74.20(万元)
(4) 总投资收益率=息税前利润/总投资
息税前利润=0+利润总额
利润总额=营业收入(不含税)-总成本(不含税)-附加税+补贴收入
营业收入(不含税)=1200
总成本(不含税)=(760-60)+190
附加税=(1200×16%-60)×10%
利润总额=1200-[(760-60)+190]-132×10%=296.80(万元)
总投资=(2200+200) (万元)
总投资收益率=296.80/(2200+200)=12.37%
总投资收益率为12.37%,大于行业平均投资收益率8%,
所以项目可行。
辨析:
运营期第二年的利润总额:
不含税:1200-[(760-60)+190]-37.60×10%=306.24
利润总额=营业收入(含销项税)-总成本(含进项税)-增值税-附加税+补贴
含税:1200×(1+16%)-[(700+60)+190]-37.60-37.60×10%=400.64
利润总额=营业收入(含销项税)-总成本(含进项税)-增值税-增值税附加+补贴
=营业收入(不含销项税)+销项税-{总成本(不含进项税)+进项税}+......
=销项税-进项税+.......
=增值税+......
增值税=当年销项税(营业收入)-当年进项税(经营成本)
1200×16%-60=132
增值税=销项税(营业收入)-进项税(经营成本)-上年没抵扣完的
1200×16%-60-94.40=37.60
运营期第3年应纳增值税=1200×16%-60=132.00(万元)
运营期第3年调整所得税={1200-[(760-60)+190]-132×10%}×25%=74.20(万元)
(4) 总投资收益率=息税前利润/总投资
息税前利润=0+利润总额
利润总额=营业收入(不含税)-总成本(不含税)-附加税+补贴收入
营业收入(不含税)=1200
总成本(不含税)=(760-60)+190
附加税=(1200×16%-60)×10%
利润总额=1200-[(760-60)+190]-132×10%=296.80(万元)
总投资=(2200+200) (万元)
总投资收益率=296.80/(2200+200)=12.37%
总投资收益率为12.37%,大于行业平均投资收益率8%,
所以项目可行。
辨析:
运营期第二年的利润总额:
不含税:1200-[(760-60)+190]-37.60×10%=306.24
利润总额=营业收入(含销项税)-总成本(含进项税)-增值税-附加税+补贴
含税:1200×(1+16%)-[(700+60)+190]-37.60-37.60×10%=400.64
利润总额=营业收入(含销项税)-总成本(含进项税)-增值税-增值税附加+补贴
=营业收入(不含销项税)+销项税-{总成本(不含进项税)+进项税}+......
=销项税-进项税+.......
=增值税+......
增值税=当年销项税(营业收入)-当年进项税(经营成本)
1200×16%-60=132
增值税=销项税(营业收入)-进项税(经营成本)-上年没抵扣完的
1200×16%-60-94.40=37.60
错误的:
含税:1200(1+16%)-[(700+60)+190]-(1200×16%-60-94.40)-37.60×10%=400.64
正确的:
含税:1200(1+16%)-[(700+60)+190]-(1200×16%-60)-37.60×10%=306.24
含税:1200(1+16%)-[(700+60)+190]-(1200×16%-60-94.40)-37.60×10%=400.64
正确的:
含税:1200(1+16%)-[(700+60)+190]-(1200×16%-60)-37.60×10%=306.24