A.冲减投资收益
B.增加资本公积
C.增加投资收益
D.冲减长期股权投资
参考答案C
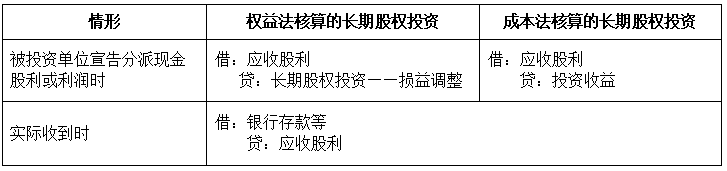
解析:成本法核算的长期股权投资,被投资单位宣告发放现金股利,应计入投资收益中,不调整长期股权投资的账面价值,借记“应收股利”科目,贷记“投资收益”科目,选项C当选,选项ABD不当选。甲公司会计分录为:
借:应收股利
贷:投资收益
需要注意的是,长期股权投资被投资单位发放现金股利的会计处理总结如下:
借:应收股利
贷:投资收益
需要注意的是,长期股权投资被投资单位发放现金股利的会计处理总结如下:
你可能喜欢
A.880
B.1320
C.1400
D.1200
A.银行根据协议支付当月电话费并已入账,企业尚未收到付款通知
B.企业签发现金支票并入账,收款方尚未提现
C.银行已代收货款并入账,企业尚未收到收款通知
D.企业签发转账支票并入账,收款方尚未办理转账手续
A.市财政部门监督甲公司的会计行为
B.乙基金会计机构审核收到的原始凭证
C.县税务机关检查戊企业的涉税会计资料
D.丙会计师事务所审计丁公司的年度财务会计报告