简答题
公司信贷(中级)
题号 #7569866
3.(资料区)A公司2021年末、2022年末资产负债表,2022年利润表和现金流量表数据如下:(单位:万元)
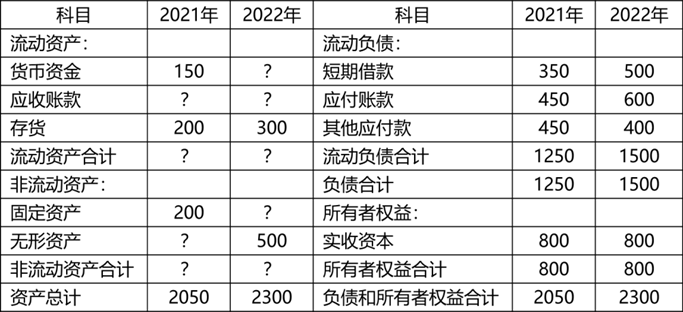
资产负债表
利润表
现金流量表
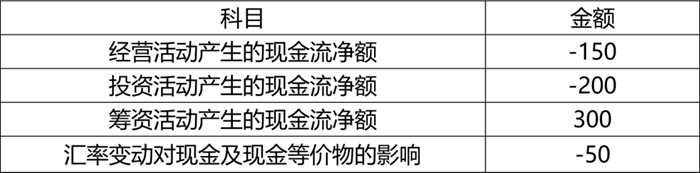
要求:已知A公司2021年末流动比率为0.8,2022年应收账款周转率为2,根据上述财务数据计算A公司2022年末以下财务数据(计算期天数按360天计)
(1)毛利率为( ),净利润率为( ),净资产收益率为( )。
(2)资产负债率为( ),利息保障倍数为( ),货币资金科目余额为( )万元,流动比率为( ),现金流量比率为( )。
(3)存货周转率为( ),应付账款周转天数为( )天,现金循环周期为( )天。
参考答案
暂无
答案解析
(1)33.33%;0.67%;1.25%
【解析】
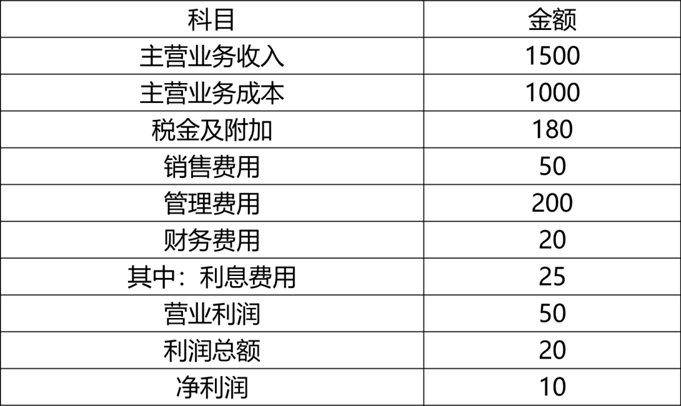
①毛利率=(主营业务收入-主营业务成本)/主营业务收入=(1500-1000)/1500=33.33%;
②净利润率=净利润/主营业务收入=10/1500=0.67%;
③净资产收益率=净利润/净资产平均额=10÷[(800+800)/2]=1.25%。
(2)65.22%;1.8;50;0.8;﹣0.1
【解析】
①资产负债率=负债总额/资产总额=1500/2300=65.22%
②利息保障倍数=(利润总额+利息费用)/利息费用=(20+25)/25=1.8
③A公司2022年净现金流=经营活动产生的现金流净额+投资活动产生的现金流净额+筹资活动产生的现金流净额+汇率变动对现金及现金等价物的影响=-150-200+300-50=-100(万元)
2022年末货币资金=2021年末货币资金余额+2022年净现金流 =150-100=50(万元)
④2021年流动比率=流动资产/流动负债=流动资产/1250=0.8,则流动资产=1250×0.8=1000(万元)
2021年末应收账款=流动资产-货币资金-存货=1000-150-200=650(万元)
2022年应收账款周转率=主营业务收入/应收账款平均值=1500/[(2022年应收账款+650)/2]=2,则2022年应收账款=850万元
2022年流动比率=(50+850+300)/1500=0.8
⑤现金流量比率=经营活动现金流量净额/流动负债=﹣150/1500=-0.1
(3)4;189.5;80.5
【解析】①存货周转率=主营业务成本/存货平均余额=1000/[(300+200)/2]=4
②应付账款周转率=主营业务成本/应付账款平均余额=1000/[(600+450)/2]=1.9
应付账款周转天数=360/1.9=189.5天
③应收账款周转天数=360/2=180天
存货周转天数=360/4=90天
现金循环周期=应收账款周转天数+存货周转天数-应付账款周转天数=180+90-189.5=80.5天
【解析】
①毛利率=(主营业务收入-主营业务成本)/主营业务收入=(1500-1000)/1500=33.33%;
②净利润率=净利润/主营业务收入=10/1500=0.67%;
③净资产收益率=净利润/净资产平均额=10÷[(800+800)/2]=1.25%。
(2)65.22%;1.8;50;0.8;﹣0.1
【解析】
①资产负债率=负债总额/资产总额=1500/2300=65.22%
②利息保障倍数=(利润总额+利息费用)/利息费用=(20+25)/25=1.8
③A公司2022年净现金流=经营活动产生的现金流净额+投资活动产生的现金流净额+筹资活动产生的现金流净额+汇率变动对现金及现金等价物的影响=-150-200+300-50=-100(万元)
2022年末货币资金=2021年末货币资金余额+2022年净现金流 =150-100=50(万元)
④2021年流动比率=流动资产/流动负债=流动资产/1250=0.8,则流动资产=1250×0.8=1000(万元)
2021年末应收账款=流动资产-货币资金-存货=1000-150-200=650(万元)
2022年应收账款周转率=主营业务收入/应收账款平均值=1500/[(2022年应收账款+650)/2]=2,则2022年应收账款=850万元
2022年流动比率=(50+850+300)/1500=0.8
⑤现金流量比率=经营活动现金流量净额/流动负债=﹣150/1500=-0.1
(3)4;189.5;80.5
【解析】①存货周转率=主营业务成本/存货平均余额=1000/[(300+200)/2]=4
②应付账款周转率=主营业务成本/应付账款平均余额=1000/[(600+450)/2]=1.9
应付账款周转天数=360/1.9=189.5天
③应收账款周转天数=360/2=180天
存货周转天数=360/4=90天
现金循环周期=应收账款周转天数+存货周转天数-应付账款周转天数=180+90-189.5=80.5天