参考答案暂无
解析:问题1:
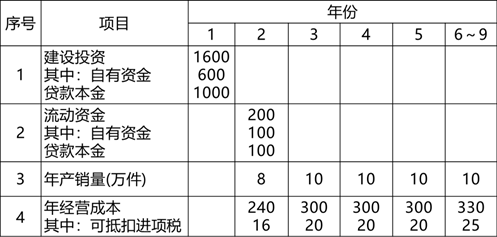
建设期贷款利息为:1000×0.5×8%=40(万元)
固定资产投资为:1600+40=1640(万元)
项目总投资:1640+200=1840(万元)
年固定资产折旧额为:(1640-112)×(1-4%)/8=183.36(万元)
回收固定资产余值为:(1640-112)×4%=61.12(万元)
问题2:
运营期第1年的销项税为:8×65×13%=67.6(万元)
运营期第1年经营成本中的进项税为16万元
67.6-16-112=-60.40<0,所以运营期第1年的增值税为0。
运营期第1年的建设投资贷款利息为:(1000+40)×8%=83.2(万元)
运营期第1年流动资金贷款利息为:100×5%=5(万元)
运营期第1年的总成本费用(不含可抵扣进项税)为:240-16+183.36+83.2+5=495.56(万元)
运营期第1年的税前利润为:65×8-495.56-0=24.44(万元)
运营期第1年的税后利润为:24.44×(1-25%)=18.33(万元)
运营期第1年末可偿还建设投资贷款本金为:183.36+18.33=201.69(万元)
运营期第1年末偿还建设投资贷款利息为:83.2(万元)
运营期第1年末偿还流动贷款利息为:100×5%=5(万元)
运营期第1年末偿还利息为:83.2+5=88.2(万元)
问题3:
运营期第2年初建设投资贷款余额为:1000+40−201.69=838.31(万元)
运营期第2~4年每年偿还建设投资贷款本息为:
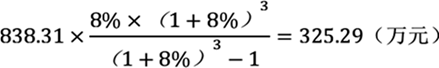
运营期第2年偿还建设投资贷款利息:838.31×8%=67.06(万元)
运营期第2年偿还建设投资贷款本金:325.29−67.06=258.23(万元)
运营期第2年的总成本费用(不含可抵扣进项税):
300-20+183.36+67.06+5=535.42(万元)
运营期第2年的销项税为:65×10×13%=84.5(万元)
运营期第1年经营成本中的进项税为20万元,84.5-20-60.4=4.1>0,
所以运营期第1年的增值税为4.1万元
增值税附加为4.1×10%=0.41(万元)
运营期第2年的税前利润:65×10-0.41-535.42=114.17(万元)
运营期第2年的所得税:114.17×25%=28.54(万元)
运营期第2年的税后利润:114.17×(1-25%)=85.63(万元)
运营期第2年可供还款资金为:183.36+85.63=268.99(万元)>258.23(万元)
可满足还款要求。
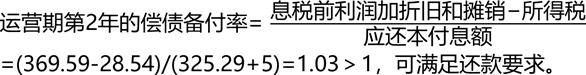
或者:求得运营期第2年的所得税后,再计算运营期第2年的偿债备付率,根据偿债备付率是否大于1判断可否满足还款要求。即:
运营期第2年的息税前利润加折旧和摊销=营业收入-增值税附加-经营成本
=65×10-0.41-280=369.59(万元)
问题4:
项目资本金现金流量表运营期第1年的净现金流量:
现金流入为:含销项税营业收入65×8×1.13=587.60(万元)
现金流出为:100+201.69+83.20+5+240+6.11+0(增值税及附加)=636(万元)
(流动资金资本金投入100万元,借款本金偿还201.69万元,借款利息支付83.20+5=88.20万元,含进项税经营成本240万元,企业所得税6.11万元)
故第一年的净现金流量为:587.6-636-=-48.4(万元)
问题5:
单位产品可变成本:1200×80%/5=192元/t
固定成本:1200×20%+807.12=1047.12万
设运营期正常年份的盈亏平衡点产量为Q万t,则:
Q×600-(1047.12+192×Q)-(Q×600×13%-35×Q)×10%=0
Q=2.59万t
建设期贷款利息为:1000×0.5×8%=40(万元)
固定资产投资为:1600+40=1640(万元)
项目总投资:1640+200=1840(万元)
年固定资产折旧额为:(1640-112)×(1-4%)/8=183.36(万元)
回收固定资产余值为:(1640-112)×4%=61.12(万元)
问题2:
运营期第1年的销项税为:8×65×13%=67.6(万元)
运营期第1年经营成本中的进项税为16万元
67.6-16-112=-60.40<0,所以运营期第1年的增值税为0。
运营期第1年的建设投资贷款利息为:(1000+40)×8%=83.2(万元)
运营期第1年流动资金贷款利息为:100×5%=5(万元)
运营期第1年的总成本费用(不含可抵扣进项税)为:240-16+183.36+83.2+5=495.56(万元)
运营期第1年的税前利润为:65×8-495.56-0=24.44(万元)
运营期第1年的税后利润为:24.44×(1-25%)=18.33(万元)
运营期第1年末可偿还建设投资贷款本金为:183.36+18.33=201.69(万元)
运营期第1年末偿还建设投资贷款利息为:83.2(万元)
运营期第1年末偿还流动贷款利息为:100×5%=5(万元)
运营期第1年末偿还利息为:83.2+5=88.2(万元)
问题3:
运营期第2年初建设投资贷款余额为:1000+40−201.69=838.31(万元)
运营期第2~4年每年偿还建设投资贷款本息为:
运营期第2年偿还建设投资贷款利息:838.31×8%=67.06(万元)
运营期第2年偿还建设投资贷款本金:325.29−67.06=258.23(万元)
运营期第2年的总成本费用(不含可抵扣进项税):
300-20+183.36+67.06+5=535.42(万元)
运营期第2年的销项税为:65×10×13%=84.5(万元)
运营期第1年经营成本中的进项税为20万元,84.5-20-60.4=4.1>0,
所以运营期第1年的增值税为4.1万元
增值税附加为4.1×10%=0.41(万元)
运营期第2年的税前利润:65×10-0.41-535.42=114.17(万元)
运营期第2年的所得税:114.17×25%=28.54(万元)
运营期第2年的税后利润:114.17×(1-25%)=85.63(万元)
运营期第2年可供还款资金为:183.36+85.63=268.99(万元)>258.23(万元)
可满足还款要求。
或者:求得运营期第2年的所得税后,再计算运营期第2年的偿债备付率,根据偿债备付率是否大于1判断可否满足还款要求。即:
运营期第2年的息税前利润加折旧和摊销=营业收入-增值税附加-经营成本
=65×10-0.41-280=369.59(万元)
问题4:
项目资本金现金流量表运营期第1年的净现金流量:
现金流入为:含销项税营业收入65×8×1.13=587.60(万元)
现金流出为:100+201.69+83.20+5+240+6.11+0(增值税及附加)=636(万元)
(流动资金资本金投入100万元,借款本金偿还201.69万元,借款利息支付83.20+5=88.20万元,含进项税经营成本240万元,企业所得税6.11万元)
故第一年的净现金流量为:587.6-636-=-48.4(万元)
问题5:
单位产品可变成本:1200×80%/5=192元/t
固定成本:1200×20%+807.12=1047.12万
设运营期正常年份的盈亏平衡点产量为Q万t,则:
Q×600-(1047.12+192×Q)-(Q×600×13%-35×Q)×10%=0
Q=2.59万t
你可能喜欢