不定项选择题
期货投资分析
题号 #7989487
根据以下材料,回答题。
若沪深300指数为2500点,无风险年利率为4%,指数股息率为1%。
1个月后到期的沪深300股指期货理论价格是()点。[四舍五入,保留两位小数]
参考答案
A
答案解析
在支付连续红利率的情况下,远期价格定价公式为:Ft=Ste(r-q)(T-t)。将题中数据代入公式,则期货的理论价格为:2500e(0.04-0.01)×1/12≈2506.26(点)。
你可能感兴趣的试题
A. [2498.82,2538.82]
B. [2455,2545]
C. [2486.25,2526.25]
D. [2505,2545]
A. 5592
B. 4356
C. 4903
D. 3550
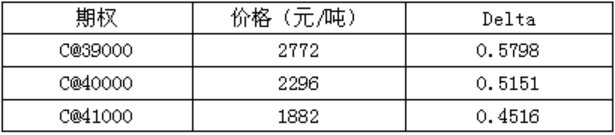
A. C@40000合约对冲2200Delta、C@41000合约对冲325.5Delta
B. C@40000合约对冲1200Delta、C@39000合约对冲700Delta、C@41000合约对冲625.5Delta
C. C@39000合约对冲2525.5Delta
D. C@40000合约对冲1000Delta、C@39000合约对冲500Delta、C@41000合约对冲825.5Delta