不定项选择题
期货投资分析
题号 #7989488
若采用3个月后到期的沪深300股指期货合约进行期现套利,期现套利的成本为20个指数点,则该合约的无套利区间()。[四舍五入,保留两位小数]
参考答案
A
答案解析
当期现价差位于持仓成本上下边界之间时,无法进行期现套利,因而将这个上下边界之间的区域称为“无套利区间”。3个月后到期的期货理论价格Ft=Ste(r-q)(T-t)=2500e(0.04-0.01)×3/12≈2518.82(点),当期货价格位于[2518.82-20,2518.82+20]这一区间,即[2498.82,2538.82]时,无法进行期现套利。
你可能感兴趣的试题
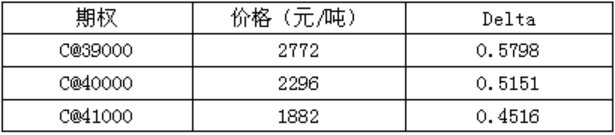
A. 5592
B. 4356
C. 4903
D. 3550
A. C@40000合约对冲2200Delta、C@41000合约对冲325.5Delta
B. C@40000合约对冲1200Delta、C@39000合约对冲700Delta、C@41000合约对冲625.5Delta
C. C@39000合约对冲2525.5Delta
D. C@40000合约对冲1000Delta、C@39000合约对冲500Delta、C@41000合约对冲825.5Delta
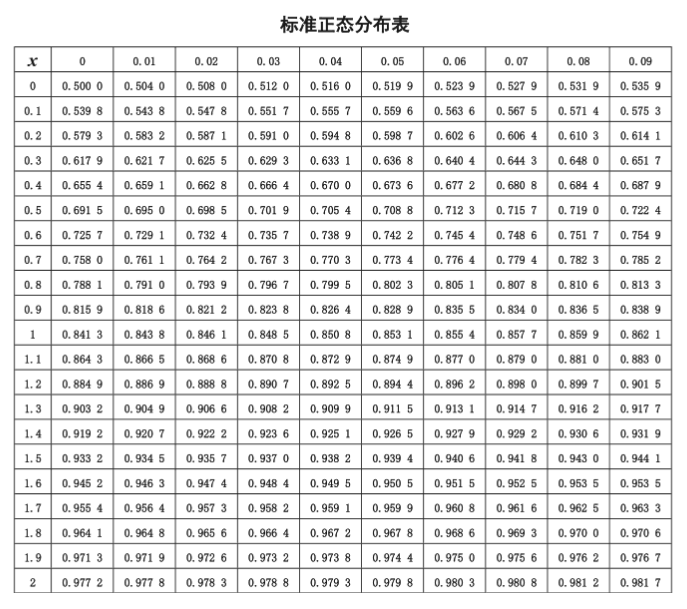
A. 5.92
B. 5.95
C. 5096
D. 5097