某拟建工业项目建设投资3000万元,建设期2年,生产运营期8年。其他有关资料和基础数据如下:
1.建设投资预计全部形成固定资产,固定资产使用年限为8年,残值率5%,采用直线法折旧。
2.建设投资来源为资本金和贷款。其中贷款本金为1800万元,贷款年利率为6%,按年计息。贷款在2年内均衡投入。
3.在生产运营期前4年按照等额还本付息方式偿还贷款。
4.生产运营期第1年由资本金投入300万元,作为生产运营期间的流动资金。
5.项目生产运营期正常年份营业收入为1500万元,经营成本为680万元。生产运营期第1年营业收入和经营成本均为正常年份的80%,第2年起各年营业收入和经营成本均达到正常年份水平。
6.项目所得税税率为25%,营业税金及附加税率为6%。
【问题】
1.列式计算项目的年折旧额。
2.列式计算项目生产运营期第1年、第2年应偿还的本息额。
3.列式计算项目生产运营期第1年、第2年的总成本费用。
4.判断项目生产运营期第1年末项目还款资金能否满足约定还款方式要求,并通过列式计算说明理由。
5.列式计算项目正常年份的总投资收益率。(计算结果均保留两位小数)
参考答案
答案解析
该题目考查了两个知识点,第一个知识点是关于固定资产投资的组成,其中利息的计算是一个重要考点;第二个知识点是关于直线折旧的计算方法。根据计算公式:
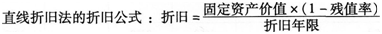
固定资产投资=建设投资+建设期利息
由此,我们需要先计算固定资产投资,已知建设投资=3000万元,只需要求出建设期利息即可。
本年利息=(上-年末累计贷款本利和+本年贷款金额的-半)×年利率
项目建设期为2年,贷款本金为1800万元,贷款年利率为6%,按年计息。贷款在2年内均衡投入。因此,每年贷款金额为900万元。
第1年的建设期利息=(0+900×0.5)×6%=27(万元)
第2年的建设期利息=(900+27+900×0.5)×6%=82.62(万元)
因此,建设期利息=27+82.62=109.62(万元)
由此,固定资产投资=建设投资+建设期利息
=3000+109.62=3109.62(万元)
折旧=3109.62×(1-5%)/8=369.27(万元)
问题2:
该题目考查了两个知识点,第一个:建设期累计的本息和应该作为运营期初期偿还的本息和;第二个,等额还本付息公式。
根据工程经济学的知识,如果偿还期在期末,即第1年的年末、第2年的年末……,则等额还本付息的公式为:
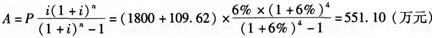
问题3:
该题目考查的是总成本的组成,总成本=经营成本+折旧+摊销+利息支出(财务费用)
根据题目,项目生产运营期正常年份营业收入为1500万元,经营成本为680万元。生产运营期第1年营业收入和经营成本均为正常年份的80%,第2年起各年营业收入和经营成本均达到正常年份水平。因此,第1年的经营成本=680×80%=544(万元);第2年的经营成本=680(万元),另外,在公式中还有一个重要参数,就是利息的支出。
运营期第1年的利息支出=(1800+109.62)×6%=114.58(万元)
运营期第2年的利息支出=[(1800+109.62)×(1+6%)-551.10]×6%=88.39(万元)
(请注意,第2年的利息=(累计到第2年年初的本利和-当年还本付息)×利率=本年剩余未还的本利和×利率)
则:
第1年的总成本=544+369.27+114.58=1027.85(万元)
第2年的总成本=680+369.27+88.39=1137.66(万元)
问题4:
该题目考查的是还款的来源,通常情况下,还款的来源包括税后利润以及折旧。
第1年的税后利润=[1500×80%×(1-6%)-1027.85)]×(1-25%)=75.11(万元)
第1年的还款来源=税后利润+折旧=75.11+369.27=444.38(万元)
第1年需要偿还的本金额=551.10-114.58=436.52(万元)
经过比较,444.38>436.52,因此,满足偿还需要。
(请注意,为什么只需要和偿还本金比较呢,因为总成本中已经包括了偿还的利息部分,因此,只需要和本金比较即可,否则会造成重复计算。偿还本金=偿还本利和-偿还的利息)
问题5:
该题目考查的是总投资收益率的概念,这个概念也是高频考点。
总投资收益率=正常年份息税前利润/总投资
年息税前利润=总收入-销售税金及附加-经营成本-折旧
=1500×(1-6%)-680-369.27=360.73(万元)
总投资=固定资产投资+流动资产投资=3109.62+300=3409.62(万元)
总投资收益率=正常年份息税前利润/总投资=360.73/3409.62=10.58%
你可能感兴趣的试题
(1)主要生产项目1500万元,其中建筑工程费300万元,设备购置费1050万元,安装工程费150万元。
(2)辅助生产项目300万元,其中建筑工程费150万元,设备购置费110万元,安装工程费40万元。
(3)公用工程150万元,其中建筑工程费100万元,设备购置费40万元,安装工程费10万元。
2.项目建设前期年限为1年,项目建设期第1年完成投资40%,第2年完成投资60%。
工程建设其他费为250万元,基本预备费率为10%,年均投资价格上涨为6%。
3.项目建设期2年,运营期8年。建设期贷款1200万元,贷款年利率为6%,在建设期第1年投入40%,第2年投入60%。贷款在运营期前4年按照等额还本、利息照付的方式偿还。
4.项目固定资产投资预计全部形成固定资产,使用年限为8年,残值率为5%,采用直线法折旧。运营期第1年投入资本金200万元作为流动资金。
5.项目运营期正常年份的营业收入为1300万元,经营成本为525万元。运营期第1年的营业收入和经营成本均为正常年份的70%,自运营期第2年起进入正常年份。
6.所得税税率为25%,营业税金及附加为6%。
【问题】
1.列式计算项目的基本预备费和涨价预备费。
2.列式计算项目的建设期贷款利息,并完成表1-3建设项目固定资产投资估算表。
表1-3建设项目固定资产投资估算表单位:万元
|
项目名称 |
建筑工程费 |
设备购置费 |
安装工程费 |
其他费 |
合计 |
|
1.工程费 |
|
|
|
|
|
|
1.1主要项目 |
|
|
|
|
|
|
1.2辅助项目 |
|
|
|
|
|
|
1.3公用工程 |
|
|
|
|
|
|
2.工程建设其他费 |
|
|
|
|
|
|
3.预备费 |
|
|
|
|
|
|
3.1基本预备费 |
|
|
|
|
|
|
3.2涨价预备费 |
|
|
|
|
|
|
4.建设期利息 |
|
|
|
|
|
|
5.固定资产投资 |
|
|
|
|
|
表14还本付息计划表单位:万元
|
序号 |
项目名称 |
1 |
2 |
3 |
4 |
5 |
6 |
|
1 |
年初借款余额 |
|
|
|
|
|
|
|
2 |
当年借款 |
|
|
|
|
|
|
|
3 |
当年计息 |
|
|
|
|
|
|
|
4 |
当年还本 |
|
|
|
|
|
|
|
5 |
当年还本付息 |
|
|
|
|
|
|
5.列式计算项目资本金现金流量分析中运营期第1年的净现金流量。(填表及计算结果均保留2位小数)
2.项目资金来源为自有资金和贷款。建设期内,每年均衡投入自有资金和贷款各500万元,贷款年利率为6%。流动资金全部用项目资本金支付,金额为300万元,于投产当年投入。
3.固定资产使用年限为8年,采用直线法折旧,残值为100万元。
4.项目贷款在运营期的6年问,按照等额还本、利息照付的方法偿还。
5.项目投产第1年的营业收入和经营成本分别为700万元和250万元,第2年的营业收入和经营成本分别为900万元和300万元,以后各年的营业收入和经营成本分别为1000万元和320万元。不考虑项目维持运营投资、补贴收入。
6.企业所得税率为25%,营业税及附加税率为6%。
【问题】
1.列式计算建设期贷款利息、固定资产年折旧费和计算期第8年的固定资产余值。
2.计算各年还本、付息额及总成本费用,并将数据填入表1_7和表1.8中。
表1.7借款还本付息计划表
|
|
|
|
|
|
计算期 |
|
|
|
序号 |
项目 |
3 | 4 | 5 | 6 | 7 | 8 |
|
1 |
借款 |
|
|
|
|
|
|
|
1.1 |
期初借款余额 |
|
|
|
|
|
|
|
|
当期还本付息 |
|
|
|
|
|
|
|
1.2 |
其中:还本 |
|
|
|
|
|
|
|
|
付息 |
|
|
|
|
|
|
|
1.3 |
期末借款余额 |
|
|
|
|
|
|
|
|
|
|
计算期 |
|
|
|
|
|
序号 |
项目 |
3 | 4 | 5 | 6 | 7 | 8 |
|
1 |
经营成本 |
|
|
|
|
|
|
|
2 |
折旧费 |
|
|
|
|
|
|
|
3 |
摊销费 |
|
|
|
|
|
|
|
4 |
利息支出 |
|
|
|
|
|
|
|
5 |
总成本合计 |
|
|
|
|
|
|
1.项目建设期为1年,运营期为6年,项目全部建设投资为700万元,预计全部形成固定资产。残值率为4%,固定资产余值在项目运营期末收回。
2.运营期第1年投人流动资金150万元,全部为自有资金,流动资金在计算期末全部收回。
3.在运营期间,正常年份每年的营业收入为1000万元,总成本费用为500万元,经营成本为350万元,营业税及附加税率为6%,所得税率为25%,行业基准投资回收期为6年。
4.投产第1年生产能力达到设计能力的60%,营业收入与经营成本也为正常年份的60%,总成本费用为400万元,投产第2年及第2年后各年均达到设计生产能力。
5.为简化起见,将“调整所得税”列为“现金流出”的内容。
【问题】
1.试用生产能力指数法列式计算拟建项目的静态投资额。
2.编制融资前该项目的投资现金流量表,将数据填入答题纸表1-12中,并计算项目投资财务净现值(所得税后)。
表1.12项目投资财务现金流量表
|
|
|
|
计算期 |
|
|
|
|
|
|
序号 |
项目 |
1 | 2 | 3 | 4 | 5 | 6 | 7 |
|
1 |
现金流入 |
|
|
|
|
|
|
|
|
1.1 |
营业收入 |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
计算期 |
||||||
|
序号
|
项目
|
1 |
2 |
3 |
4 |
5 |
6 |
7 |
|
1.2 |
补贴收入 |
|
|
|
|
|
|
|
|
1.3 |
回收固定资产余值 |
|
|
|
|
|
|
|
|
1.4 |
回收流动资金 |
|
|
|
|
|
|
|
|
2 |
现金流出 |
|
|
|
|
|
|
|
|
2.1 |
建设投资 |
|
|
|
|
|
|
|
|
2.2 |
流动资金 |
|
|
|
|
|
|
|
|
2.3 |
经营成本 |
|
|
|
|
|
|
|
|
2.4 |
营业税金及附加 |
|
|
|
|
|
|
|
|
2.5 |
维持运营投资 |
|
|
|
|
|
|
|
|
2.6 |
调整所得税 |
|
|
|
|
|
|
|
|
3 |
所得税后净现金流量(1-2) |
|
|
|
|
|
|
|
|
4 |
累计所得税后净现金流量 |
|
|
|
|
|
|
|