简答题
财务成本管理
题号 #4774834
甲公司生产中使用A零件,全年共需耗用3600件,该零件既可以自行制造,也可以外购取得。如果自制,单位生产成本为3元。每次生产准备成本600元,每日生产量50件。如果外购,购入单价为4元,从发出订单到货物到达需要10天时间,一次订货成本为10元。
外购零件时,可能发生延迟交货,延迟时间和概率如下表所示:
|
\到货延迟 天数\ |
0 |
1 |
2 |
3 |
|
概率 |
0.6 |
0.25 |
0.1 |
0.05 |
自制情况下,企业每次生产准备时间需要三天。由于残次品的存在,导致每日需要的零件数不固定。自制情况下,企业每日需要零件数量及概率如下表所示:
|
需要量 |
10 |
12 |
14 |
16 |
|
概率 |
0.5 |
0.2 |
0.2 |
0.1 |
假设该零件的单位储存成本为零件价值的20%,单位缺货成本为5元,一年按照360天计算。
要求:
(1)假设不考虑缺货的影响,甲公司自制与外购方案哪个成本低?
(2)假设考虑缺货的影响,计算保险储备相关总成本最低的再订货点,并判断甲公司自制与外购方案哪个成本低?
参考答案
暂无
答案解析
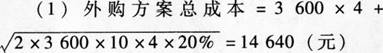
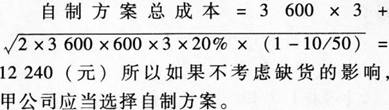
每日平均用量=3600/360=10(件)
(2)外购方案的经济订货批量=
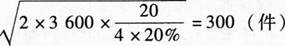
每年订货次数=3600/300=12(次)
交货期内的日平均需要量=3600/360=10(件)
①保险储备B=0时,即不设置保险储备,
则缺货的期望值=1×10×0.25+2×10×0.1+3×10×0.05=6(件)
与保险储备相关的总成本=缺货成本+保险储备的储存成本=6×5×12+0×4×0.2=360(元)
②保险储备B=10时,即设置1天保险储备,
则缺货量的期望值=(2-1)×10×0.1+(3-1)×10×0.05=2(件)
与保险储备相关的总成本=缺货成本+保险储备的储存成本=2×5×12+10×4×0.2=128(元)
③保险储备B=20时,即设置2天保险储备,
则缺货量的期望值=(3-2)×10×0.05=0.5(件)
与保险储备相关的总成本=缺货成本+保险储备的储存成本=0.5×5×12+20×4×0.2=46(元)
④保险储备B=30时,即设置3天保险储备,则缺货量的期望值=0
与保险储备相关的总成本=缺货成本+保险储备的储存成本=30×4×0.2=24(元)通过计算结果比较得出,当保险储备为30件时,与保险储备相关的总成本最低,此时的再订货点R=10×10+30=130(件)
在考虑缺货情况下,外购方案的总成本=14640+24=14664(元)
生产准备期内存货需要量及其概率
|
生产准备期内存货需要量(L×d) |
30 |
36 |
42 |
48 |
|
概率 |
0.5 |
0.2 |
0.2 |
0.1 |
自制方案的经济生产量=
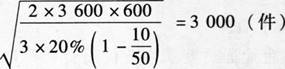
年生产准备次数=3600/3000=1.2(次)
①保险储备B=0,R=3×10=30(件)
缺货量的期望值=(36-30)×0.2+(42-30)×0.2+(48-30)×0.1=5.4(件)
与保险储备相关的总成本=缺货成本+保险储备的储存成本=5.4×5×1.2=32.4(元)
②保险储备设B=6件,R=30+6=36(件)
缺货量的期望值=(42-36)×0.2+(48-36)×0.1=2.4(件)
与保险储备相关的总成本=缺货成本+保险储备的储存成本=2.4×5×1.2+6×3×0.2=18(元)
③保险储备B=12件,R=30+12=42(件)
缺货量的期望值=(48-42)×0.1=0.6(件)
与保险储备相关的总成本=缺货成本+保险储备的储存成本=0.6×5×1.2+12×3×0.2=10.8(元)
④保险储备B=18件,R=30+18=48(件)
缺货量的期望值=0
与保险储备相关的总成本=缺货成本+保险储备的储存成本=0+18×3×0.2=10.8(元)
通过计算结果比较得出,当保险储备为12件或18件时,与保险储备相关的总成本最低,此时的再订货点R=42件或者R=48件
在考虑缺货情况下,自制方案的总成本=12240+10.8=12250.8(元)
所以还是选择自制。
【该题针对“订货决策中储备存货的成本分类”、“存货经济批量分析”进行考核】
你可能感兴趣的试题
1
A公司目前生产产品需要利用一种零件,每年制造产品需要零件20000个,外购成本每个120元,企业已有的生产车间有能力制造这种零件,自制零件的单位相关成本
资料如表所示:
相关成本资料表单位:元
【要求】结合下列各种互不相干的情况,分别作出该零件的生产决策。
(1)如果公司现在具有足够的剩余生产能力,且剩余生产能力无法转移。
(2)如果公司现在具备足够的剩余生产能力,但剩余生产能力可以转移用于加工其他产品,每年可以节省的外购成本40000元。
(3)如果公司目前只有生产零件10000件的生产能力,且无法转移。若自制20000件,则还需租入设备一台,月租金50000元,这样使零件的生产能力达到25000件;公司也可以采用自制和外购两种方式的结合,即可自制一部分,又可外购一部分。
资料如表所示:
相关成本资料表单位:元
|
直接资料 |
60 |
|
直接人工 |
25 |
|
变动制造费用 |
15 |
|
固定制造费用 |
20 |
【要求】结合下列各种互不相干的情况,分别作出该零件的生产决策。
(1)如果公司现在具有足够的剩余生产能力,且剩余生产能力无法转移。
(2)如果公司现在具备足够的剩余生产能力,但剩余生产能力可以转移用于加工其他产品,每年可以节省的外购成本40000元。
(3)如果公司目前只有生产零件10000件的生产能力,且无法转移。若自制20000件,则还需租入设备一台,月租金50000元,这样使零件的生产能力达到25000件;公司也可以采用自制和外购两种方式的结合,即可自制一部分,又可外购一部分。