简答题
财务成本管理
题号 #4774957
A公司2015年3月4日发行公司债券,每张面值1000元,票面利率10%,5年期。A公司适用的所得税税率为25%。
要求通过计算回答下列互不相关的几个
问题:
(1)假定每年3月3日付息一次,到期按面值偿还。发行价格为1060元/张,发行费用为6元/张,计算该债券的税后资本成本。
(2)假定每年3月3日付息一次,到期按面值偿还。发行价格为1000元/张,假设不考虑发行费用,计算该债券的税后资本成本。
(3)假定每年3月3日付息一次,到期按面值偿还。B公司2018年3月4日按每张1120元的价格购入该债券并持有到期,计算该债券的到期收益率。
(4)假定每年付息两次,每间隔6个月付息一次,到期按面值偿还。B公司2018年3月4日按每张1020元的价格购入该债券并持有到期,计算该债券的名义年到期收益率和实际年到期收益率。
(5)假定到期一次还本付息,单利计息。B公司2018年3月4日按每张1380元的价格购入该债券并持有到期,计算该债券的到期收益率。
(6)假定到期一次还本付息,单利计息。B公司2018年3月4日按每张1380元的价格购入该债券并持有到期,计算该债券的到期收益率(复利,按年)。
(7)假定每年3月3日付息一次,到期按面值偿还,折现率为12%。B公司2017年3月4日打算购人该债券并持有到期,计算确定当债券价格低于什么水平时,B公司才可以考虑购买。
(8)假定每年付息两次,每间隔6个月付息一次,到期按面值偿还。折现率为12%,B公司2017年3月4日打算购入该债券并持有到期,计算确定当债券价格低于什么水平时,B公司才可以考虑购买。
(9)假定到期一次还本付息,单利计息,折现率为12%。B公司2017年3月4日打算购入该债券并持有到期,计算确定当债券价格低于什么水平时,B公司才可以考虑购买。
(10)假定到期一次还本付息,单利计息,折现率为12%。B公司2017年3月4日打算购入该债券并持有到期,计算确定当债券价格低于什么水平时,B公司才可以考虑购买(复利按年计算)。
参考答案
暂无
答案解析
(1)假设债券的资本成本为i,则有:
NPV=1000×10%×(1-25%)X(P/A,i,5)+1000×(P/F,i,5)-1054
由于平价发行,不考虑筹资费的情况下,债券的资本成本=票面利率(1-所得税税率)=10%(1-25%)=7.5%,而在溢价发行的情况下,意味着其他条件不变,发行公司的筹资额增加,所以其资本成本肯定小于6.7%。因此,要按低于7.5%的折现率来测试。
当i=6%,NPV=1000×10%×(1-25%)×(P/A,6%,5)+1000×(P/F,6%,5)-1054
=75×4.2124+1000×0.7473-1054
=9.23(元)
当i=7%,NPV=1000×10%×(1-25%)×(P/A,4%,5)+1000×(P/F,4%,5)-1054
=75×4.1002+1000×0.7130-1054
=-33.49(元)
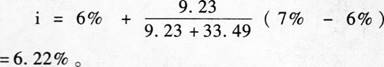
(2)由于平价发行,同时又不考虑发行费用,所以直接用简化公式即可计算。债券的资本成本=10%(1-25%)=7.5%。
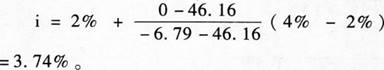
(3)NPV=1000×10%×(P/A,i,2)+1000×(P/S,i,2)-1120
当i=4%,NPV=1000×10%×(P/A,4%,2)+1000×(P/S,4%,2)-1120=100×1.8861+1000×0.9246-1120=-6.79(元)
当i=2%,NPV=1000×10%×(P/A,2%,2)+1000×(P/S,2%,2)-1120=100×1.9416+1000×0.972-1120=46.16(元)
(4)假设到期收益率的周期利率为i,则有:
NPV=1000×5%×(P/A,i,4)+1000×(P/S,i,4)-1020
当i=4%,NPV=1000×5%×(P/A,4%,4)+1000×(P/S,4%,4)-1020
=50×3.6299+1000×0.8548-1020
=16.2950(元)
当i=6%,NPV=1000×5%×(P/A,6%,4)+1000×(P/S,6%,4)-1020
=50×3.465l+1000×0.7921-1020
=-54.645(元)
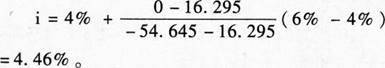
债券的名义年到期收益率=4.46%×2=9.2%
债券的实际年到期收益率=(1+4.46%)2-1=9.1%。
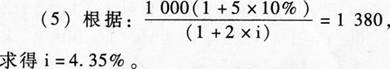
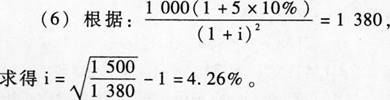
(7)债券价值=1000×10%×(P/A,12%,3)+1000×(P/S,12%,3)
=100×2.402+1000×0.712
=952.2(元)。
所以,当债券价格低于952.2元时,B公司才可以考虑购买。
(8)债券价值=1000×5%×(P/A,6%,6)+1000×(P/S,6%,6)
=50×4.9173+1000×0.7050
=950.87(元)。
所以,当债券价格低于950.87元时,B公司才可以考虑购买。
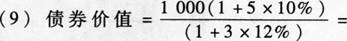 1102.94(元),所以,当债券价格低于1102.94元时,B公司才可以考虑购买。
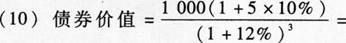 1067.7(元),所以,当债券价格低于1067.7元时,B公司才可以考虑购买。
【该题跨第四章资本成本、第六章债券、股票价值评估等章节进行考核】
NPV=1000×10%×(1-25%)X(P/A,i,5)+1000×(P/F,i,5)-1054
由于平价发行,不考虑筹资费的情况下,债券的资本成本=票面利率(1-所得税税率)=10%(1-25%)=7.5%,而在溢价发行的情况下,意味着其他条件不变,发行公司的筹资额增加,所以其资本成本肯定小于6.7%。因此,要按低于7.5%的折现率来测试。
当i=6%,NPV=1000×10%×(1-25%)×(P/A,6%,5)+1000×(P/F,6%,5)-1054
=75×4.2124+1000×0.7473-1054
=9.23(元)
当i=7%,NPV=1000×10%×(1-25%)×(P/A,4%,5)+1000×(P/F,4%,5)-1054
=75×4.1002+1000×0.7130-1054
=-33.49(元)
(2)由于平价发行,同时又不考虑发行费用,所以直接用简化公式即可计算。债券的资本成本=10%(1-25%)=7.5%。
(3)NPV=1000×10%×(P/A,i,2)+1000×(P/S,i,2)-1120
当i=4%,NPV=1000×10%×(P/A,4%,2)+1000×(P/S,4%,2)-1120=100×1.8861+1000×0.9246-1120=-6.79(元)
当i=2%,NPV=1000×10%×(P/A,2%,2)+1000×(P/S,2%,2)-1120=100×1.9416+1000×0.972-1120=46.16(元)
(4)假设到期收益率的周期利率为i,则有:
NPV=1000×5%×(P/A,i,4)+1000×(P/S,i,4)-1020
当i=4%,NPV=1000×5%×(P/A,4%,4)+1000×(P/S,4%,4)-1020
=50×3.6299+1000×0.8548-1020
=16.2950(元)
当i=6%,NPV=1000×5%×(P/A,6%,4)+1000×(P/S,6%,4)-1020
=50×3.465l+1000×0.7921-1020
=-54.645(元)
债券的名义年到期收益率=4.46%×2=9.2%
债券的实际年到期收益率=(1+4.46%)2-1=9.1%。
(7)债券价值=1000×10%×(P/A,12%,3)+1000×(P/S,12%,3)
=100×2.402+1000×0.712
=952.2(元)。
所以,当债券价格低于952.2元时,B公司才可以考虑购买。
(8)债券价值=1000×5%×(P/A,6%,6)+1000×(P/S,6%,6)
=50×4.9173+1000×0.7050
=950.87(元)。
所以,当债券价格低于950.87元时,B公司才可以考虑购买。
1102.94(元),所以,当债券价格低于1102.94元时,B公司才可以考虑购买。1067.7(元),所以,当债券价格低于1067.7元时,B公司才可以考虑购买。【该题跨第四章资本成本、第六章债券、股票价值评估等章节进行考核】