简答题
财务成本管理
题号 #5301696
A公司采用配股的方式进行融资。2018年3月25日为配股除权登记日,以公司2017年12月31日总股数1000000股为基数,拟每10股配1股。配股价格为配股说明书公布前20个交易日公司股票收盘价平均值8元/股的85%,即配股价格为6.8元/股。
假定在分析中不考虑新募集资金投资产生净现值引起的企业价值变化。
要求:
(1)所有股东均参与配股的情况下,计算配股的除权参考价(计算结果保留小数点后四位)。
(2)计算每一份股票配股权的价值(计算结果保留小数点后四位)。
(3)假设某股东拥有10000股A公司股票,若其他股东均参与配股,计算是否参与配股对该股东财富的影响(计算结果保留整数)。
参考答案
暂无
答案解析
(1)配股除权参考价
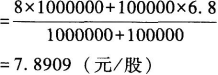
(2)每股股票配股权的价值=(7.8909-6.8)/10=0.1091(元)
或:每股股票配股权的价值=8-7.8909=0.1091(元)
(3)配股前该股东拥有股票总价值=8×10000=80000(元)
行使了配股权参与配股,该股东配股后拥有股票总价值=7.8909×11000=86800(元)
也就是说,该股东花费6.8×1000=6800(元)
参与配股,持有的股票价值增加了86800-80000=6800(元),股东财富没有变化。
如果该股东没有参与配股,配股除权参考价为(8×1000000+99000×6.8)/
(1000000+99000)=7.8919(元/股)。该股东配股后仍持有10000股A公司股票,则股票价值为7.8919×10000=78919(元),股东财富损失了80000-78919=1081(元)。
(2)每股股票配股权的价值=(7.8909-6.8)/10=0.1091(元)
或:每股股票配股权的价值=8-7.8909=0.1091(元)
(3)配股前该股东拥有股票总价值=8×10000=80000(元)
行使了配股权参与配股,该股东配股后拥有股票总价值=7.8909×11000=86800(元)
也就是说,该股东花费6.8×1000=6800(元)
参与配股,持有的股票价值增加了86800-80000=6800(元),股东财富没有变化。
如果该股东没有参与配股,配股除权参考价为(8×1000000+99000×6.8)/
(1000000+99000)=7.8919(元/股)。该股东配股后仍持有10000股A公司股票,则股票价值为7.8919×10000=78919(元),股东财富损失了80000-78919=1081(元)。