简答题
财务成本管理
题号 #5331444
D企业长期以来计划收购一家营业成本较低的服务类上市公司(以下简称“目标公司”),目标公司当前的股价为18元/股。D企业管理层一部分人认为目标公司当前的股价较低,是收购的好时机,但也有人提出,这一股价高过了目标公司的真正价值,现在收购并不合适。D企业征求你对这次收购的意见。与目标公司类似的企业有甲、乙、丙、丁四家,但它们与目标公司之间尚存在某些不容忽视的重大差异。四家类比公司及目标公司的有关资料如下:
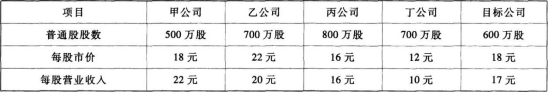
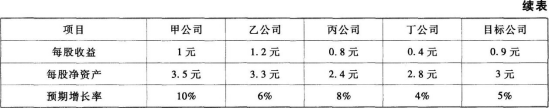
要求:
(1)说明应当运用相对价值评估方法中的哪种模型计算目标公司的每股股票价值。
(2)利用修正的平均市价比率法确定目标公司的每股股票价值。
(3)利用股价平均法确定目标公司的每股股票价值。
(4)分析指出当前是否应当收购目标公司。(计算中保留小数点后2位)
参考答案
暂无
答案解析
(1)由于目标公司属于营业成本较低的服务类上市公司,应当采用市销率模型计算目标公司的股票价值。
(2)
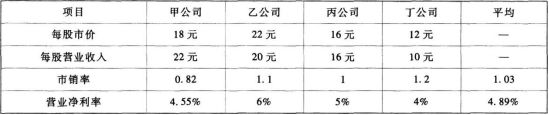
修正平均市销率=1.03/(4.89%×100)=0.21
目标公司营业净利率=0.9/17=5.29%
目标公司每股股权价值=修正平均市销率×目标公司营业净利率×100×目标公司每股营业收入=0.21×5.29%×100×17=18.89(元/股)
(3)
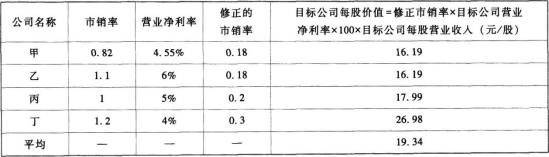
(4)结论:目标公司的每股价值超过目前的每股股价18元,股票被市场低估,因此应当收购。
(2)
修正平均市销率=1.03/(4.89%×100)=0.21
目标公司营业净利率=0.9/17=5.29%
目标公司每股股权价值=修正平均市销率×目标公司营业净利率×100×目标公司每股营业收入=0.21×5.29%×100×17=18.89(元/股)
(3)
(4)结论:目标公司的每股价值超过目前的每股股价18元,股票被市场低估,因此应当收购。