某供水工程,建设期为2年,运行期为10年。工程部分工程费18000万元,独立费2000万元,基本预备费费率为5%,价格上涨指数取5%。增值税税率按17%计算,城市建设税按照增值税的7%缴纳,教育费附加按增值税的3%缴纳,地方教育费附加按照增值税的2%缴纳。该供水工程建设期及运行期的全部投资现金流量表见表2—2—1。供水水价为0.20元/t,每吨水的可变成本0.01元,年固定成本为200万元。供水工程行业基准收益率为8%。

问题:
1.计算第二年建设投资。
2.计算每年销售税金及附加。
3.计算该供水工程财务净现值,并判断该项目是否可行。
4.计算该供水工程产量盈亏平衡点。
参考答案
暂无
答案解析
分析要点:
(1)根据《水利建设项目经济评价规范》(SL72—2013),工程部分建设投资包括工程费、独立费和预备费。
1)基本预备费。主要为解决工程施工过程中的设计变更和为预防意外事故而采取的措施所增加的工程项目和费用,国家政策性调整所增加的投资等。计算方法:根据工程规模、施工年限和地质条件等不同情况,按建筑工程、机电设备及安装工程、金属结构设备及安装工程、临时工程、独立费5部分之和的百分率计算。
2)价差预备费。主要为解决工程施工过程中,因人工工资、材料和设备价格上涨以及费用标准调整而增加的投资。费用内容包括:人工、设备、材料、施工机械的价差费,建筑安装工程费及工程建设其他费用调整,利率、汇率调整等增加的费用。
计算方法:以估算年份价格水平的静态投资作为计算基数。按照国家规定的投资综合价格指数计算,即
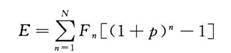
式中:E为价差预备费;N为合理建设工期;n为施工年度;Fn为在建设期间第咒年的投资额,包括建筑安装工程费、设备及工器具购置费、工程建设其他费用及基本预备费;P为年投资价格上涨率。
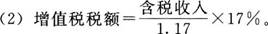
(3)财务净现值(FNPV)。财务净现值是指按设定的折现率(一般采用行业基准收益率),将项目计算期内各年净现金流量折现到建设期初的现值之和。它是考察项目在计算期内盈利能力的动态评价指标。其表达式为
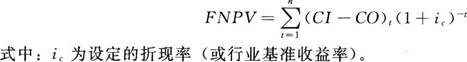
(4)用产量表示的盈亏平衡点为
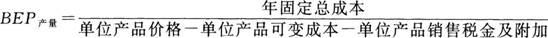
答案:
问题1:基本预备费=(18000+2000)×5%=1000(万元)
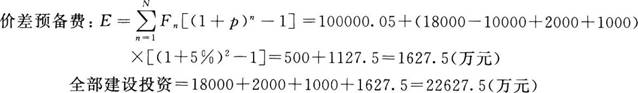
第二年建设投资为全部建设投资减去第一年投资:22627.5-10000=12627.5(万元)
问题2:
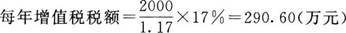
城市建设税=290.6×7%=20.34(万元)
教育附加税=290.6×3%=8.72(万元)
地方教育费附加=290.60×2%=5.81(万元)
每年销售税及附加=290.60+20.34+8.72+5.81=325.47(万元)
问题3:运行期每年净现金流量=2000-400- 325.47=1274.53(万元)FNPV=1274.53(P/A,8%,10)(P/F,8%,2)-12627.5(P/F,8%,1)+3000(P/F,8%,12)-10000=1274.53×6.7101×0.8573-12627.5×0.9259-10000=7331.82-11691.80-10000=-14359.98+1191.34=-13168.64(万元)<0,该方案不可行。
问题4:每年销售收入2000万,按水价0.2元/t计算,则每年供水2000万/0.2=10000万t。
每年销售税及附加为325.47万元,每吨的销售税及附加为0.03元,则
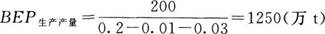
(1)根据《水利建设项目经济评价规范》(SL72—2013),工程部分建设投资包括工程费、独立费和预备费。
1)基本预备费。主要为解决工程施工过程中的设计变更和为预防意外事故而采取的措施所增加的工程项目和费用,国家政策性调整所增加的投资等。计算方法:根据工程规模、施工年限和地质条件等不同情况,按建筑工程、机电设备及安装工程、金属结构设备及安装工程、临时工程、独立费5部分之和的百分率计算。
2)价差预备费。主要为解决工程施工过程中,因人工工资、材料和设备价格上涨以及费用标准调整而增加的投资。费用内容包括:人工、设备、材料、施工机械的价差费,建筑安装工程费及工程建设其他费用调整,利率、汇率调整等增加的费用。
计算方法:以估算年份价格水平的静态投资作为计算基数。按照国家规定的投资综合价格指数计算,即
式中:E为价差预备费;N为合理建设工期;n为施工年度;Fn为在建设期间第咒年的投资额,包括建筑安装工程费、设备及工器具购置费、工程建设其他费用及基本预备费;P为年投资价格上涨率。
(3)财务净现值(FNPV)。财务净现值是指按设定的折现率(一般采用行业基准收益率),将项目计算期内各年净现金流量折现到建设期初的现值之和。它是考察项目在计算期内盈利能力的动态评价指标。其表达式为
(4)用产量表示的盈亏平衡点为
答案:
问题1:基本预备费=(18000+2000)×5%=1000(万元)
第二年建设投资为全部建设投资减去第一年投资:22627.5-10000=12627.5(万元)
问题2:
城市建设税=290.6×7%=20.34(万元)
教育附加税=290.6×3%=8.72(万元)
地方教育费附加=290.60×2%=5.81(万元)
每年销售税及附加=290.60+20.34+8.72+5.81=325.47(万元)
问题3:运行期每年净现金流量=2000-400- 325.47=1274.53(万元)FNPV=1274.53(P/A,8%,10)(P/F,8%,2)-12627.5(P/F,8%,1)+3000(P/F,8%,12)-10000=1274.53×6.7101×0.8573-12627.5×0.9259-10000=7331.82-11691.80-10000=-14359.98+1191.34=-13168.64(万元)<0,该方案不可行。
问题4:每年销售收入2000万,按水价0.2元/t计算,则每年供水2000万/0.2=10000万t。
每年销售税及附加为325.47万元,每吨的销售税及附加为0.03元,则


